AI 핵심 요약
beta- 줌이 28일 앤스로픽과 연합형 AI 파트너십 성과를 공개했다.
- 줌 AI 컴패니언은 클로드 연동으로 회의 요약 정확도를 14% 높였다.
- 유료 활성 사용자 184% 증가에 연간 실적 전망도 상향했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

당기순이익 전년 대비 4배 급증
강세론자 133달러까지 상승 예고
이 기사는 9월 28일 오전 12시44분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 황숙혜 기자 = 줌 비디오 커뮤니케이션스(ZM)와 앤스로픽은 단일 모델에 의존하지 않고 여러가지 최적의 인공지능(AI) 모델을 조합해 활용하는 이른바 '연합형 AI 접근법(Federated AI Approach)'을 핵심 전략으로 하는 파트너십을 이행 중이다.
AI 모델을 이용한 양사의 공식 자료 분석에 따르면 파트너십의 골자는 크게 네 가지로 요약된다. 먼저, 줌 AI 컴패니언(Zoom AI Companion)의 성능 향상이다.
줌 비디오 커뮤니케이션스의 AI 비서에 해당하는 줌 AI 컴패니언 내부 엔진으로 앤스로픽의 클로드 3.5 소넷 등의 모델을 연동해 기능을 대폭 향상시켰다. 업체의 내부 테스트 결과 클로드 모델을 도입한 이후 회의 요약의 정확도가 기존 대비 14% 개선됐고, 맥락 이해 능력과 문서화 작업의 정교성이 두드러졌다.
회의 중간에 참여한 사용자가 놓친 부분을 요약해 달라고 줌 AI 컴패니언에 요청하면 클로드 모델이 실시간으로 답변을 제공하는 형태다.
고객 상담의 자동화와 효율성 제고 역시 클로드와 파트너십의 결과물이다. 줌 비디오 커뮤니케이션스의 기업용 고객 센터 솔루션인 줌 컨택트 센터(Zoom Contact Center)에 클로드 모델을 통합, 앤스로픽의 이른바 헌법적 AI(Constitutional AI) 기술을 기반으로 고객 응대 과정에 환각을 줄이는 한편 정밀하고 안전하게 상담 요약 및 답변 추천을 실행할 수 있게 됐다.
앤스로픽의 헌법적 AI 기술이란 사람이 일일이 피드백을 주지 않아도 명시된 규칙에 따라 AI가 스스로 답변을 감수하고 수정하도록 훈련하는 시스템이다. 사람이 직접 답변에 점수를 매겨 학습하는 기존 방식은 개인적인 판단 기준에 따라 편향이 생기기 쉽고 방대한 데이터의 검수에 한계가 따르지만 앤스로픽은 명확한 원칙을 선제적으로 입력해 AI 모델이 답변의 적합성을 스스로 판단하고, 위반 사항을 수정하는 과정을 반복하며 보다 안전하고 유용한 형태로 진화하도록 했다.
고객 응대 과정의 환각이란 AI가 틀리거나 존재하지 않는 정보를 사실인 것처럼 당당하고 자연스럽게 지어서 답하는 현상을 의미한다. 기업용 서비스에 AI를 도입할 때 가장 위험한 요소가 이 같은 거짓 정보 안내로, 앤스로픽의 헌법적 AI 기술은 오류의 위험을 최소화 한다.
양사의 파트너십에서 발생한 세 번째 효과는 클로드용 커넥터(Zoom MCP Connector)와 양방향 워크플로우다. 줌 커뮤니케이션스는 앤스로픽의 표준 인터페이스 규격인 MCP(Model Context Protocol)를 활용해 줌 포 클로드 커넥터(Zoom for Claude Connector)를 제공한다.
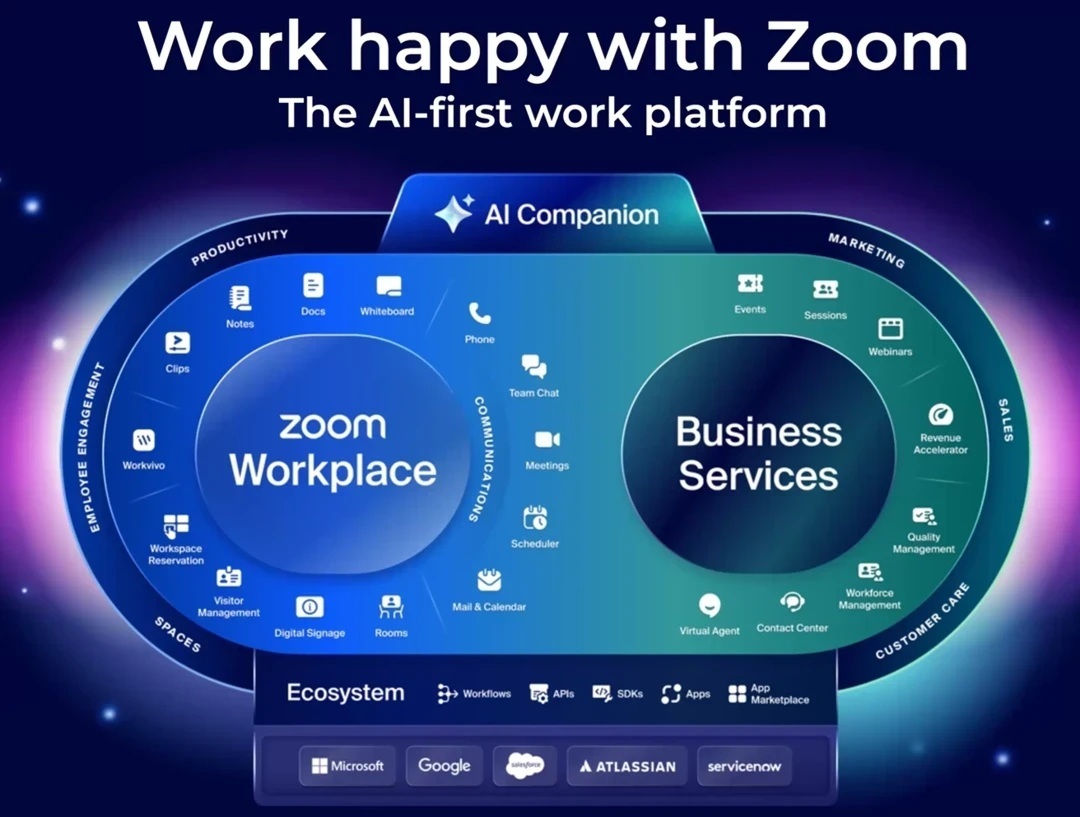
화면을 번갈아 열 필요 없이 클로드 앱 대화창 내에서 줌 커뮤니케이션스의 회의 녹화본이나 녹취록, 회의 요약, 화이트보드 등을 자연어로 검색할 수 있다.
회의 내용 검색을 넘어 결정 사항 추출과 앞으로 처리할 일, 회의 내용을 바탕으로 한 기안서 작성 및 자동 일정 등록까지 클로드 내부에서 연쇄적인 업무 처리가 가능하다.
마지막으로 개발자 생태계 및 다국어 지원 확장이 파트너십의 결과물로 꼽힌다. 개발자들이 줌을 이용한 회의 데이터를 소프트웨어 개발 주기나 자동화 시스템에 연결할 수 있도록 지원하고, 언어 장벽을 완화해 국가별 문화적 뉘앙스를 반영한 글로벌 미팅을 가능하게 한다.
앤스로픽과 파트너십을 통해 줌 커뮤니케이션스는 폭발적인 재무 향상을 나타냈다. 매출액과 순이익이 큰 폭으로 뛰었고, 유료 기업 고객 이탈 방지와 함께 전환율이 크게 상승했다.
기업공개(IPO)에 앞서 실시한 펀딩 라운드에서 앤스로픽의 기업가치가 폭등한 데 따라 줌 커뮤니케이션스의 지분 가치가 동반 상승, 당기순이익이 크게 늘어났다. 업체가 월가의 전망치를 웃도는 분기 주당순이익(EPS)을 달성할 때 보유중인 앤스로픽 지분 가치 재평가에 따른 장부상 평가이익 상승이 한 몫 했다는 얘기다.
실질적인 비즈니스 향상도 두드러졌다. 경영진은 클로드 모델이 탑재된 줌 AI 컴패니언을 별도 고가 옵션으로 판매하지 않고 유료 요금제 사용자에게 기본 제공하는 전략을 채택, 무료 서비스를 이용했던 기업 고객들을 유료 요금제로 이전시키는 한편 유료 계정 고객들의 이탈을 크게 낮추는 성과를 거뒀다.
특히 클로드 기반 AI 기능의 업그레이드 이후 줌 AI 컴패니언 유료 활성 사용자 수가 전년 대비 184% 급증했다. 기업용 잔여계약가치(RPO) 역시 두 자릿수의 성장세를 유지하며 안정적인 장기 매출 기반을 마련했다는 평가다.
고가 B2B 제품인 줌 컨택트 센터(Zoom Contact Center)를 통한 신규 매출도 쏠쏠하다. 앤스로픽의 이른바 헌법적 AI 기술을 적용한 줌 컨택트 센터 및 AI 에이전트 솔루션이 커다란 호응을 얻으면서 대기업 대상 계약과 매출이 대폭 늘어났다.
신규 대형 수주 가운데 90%를 웃도는 계약에 AI 솔루션 옵션이 포함돼 수주 단가를 늘리는 데 직접적으로 기여했다.
줌 비디 커뮤니케이션스의 2027 회계연도 2분기 매출액은 12억8000만달러로 전년 동기 대비 약 5% 늘어난 가운데 당기순이익이 15억4000만달러로 330% 급증했다. 희석 주당순이익(EPS) 역시 전년 동기에 비해 약 344% 늘어난 5.15달러를 기록했다.
최근 분기 매출액은 월가 예상치에 정확히 부합했고, 조정 주당순이익(EPS)은 1.55달러로 월가 전망치인 1.38~1.48달러를 웃돌았다. GAAP(일반회계원칙) 기준 당기순이익이 네 배 이상 뛴 데는 앤스로픽의 지분 가치 상승이 주요인으로 작용했다.
경영진은 연간 매출액 전망치를 50억8500만~50억9500만달러로 상향 조정한 한편 조정 주당순이익(EPS) 예상치 역시 5.96~6.00달러에서 6.08~6.12달러로 높여 잡았다. 조정 영업이익 전망치는 20억6500만~20억7500만달러로 제시됐고, 잉여현금흐름(FCF) 전망치는 17억8000만~18억2000만달러로 상향 조정됐다.
시장 전문가들은 개인 및 온라인 사용자 매출이 정체됐지만 B2B 기업용 매출 성장이 최근 3년래 가장 높은 증가를 기록한 데 커다란 의미를 둔다. 클로드와 파트너십 체결로 AI 옵션 탑재를 통한 대형 계약 체결이 꼬리를 물면서 연간 10만달러 이상 지출하는 대형 고객이 꾸준히 늘어나고 있다고 월가는 강조한다.
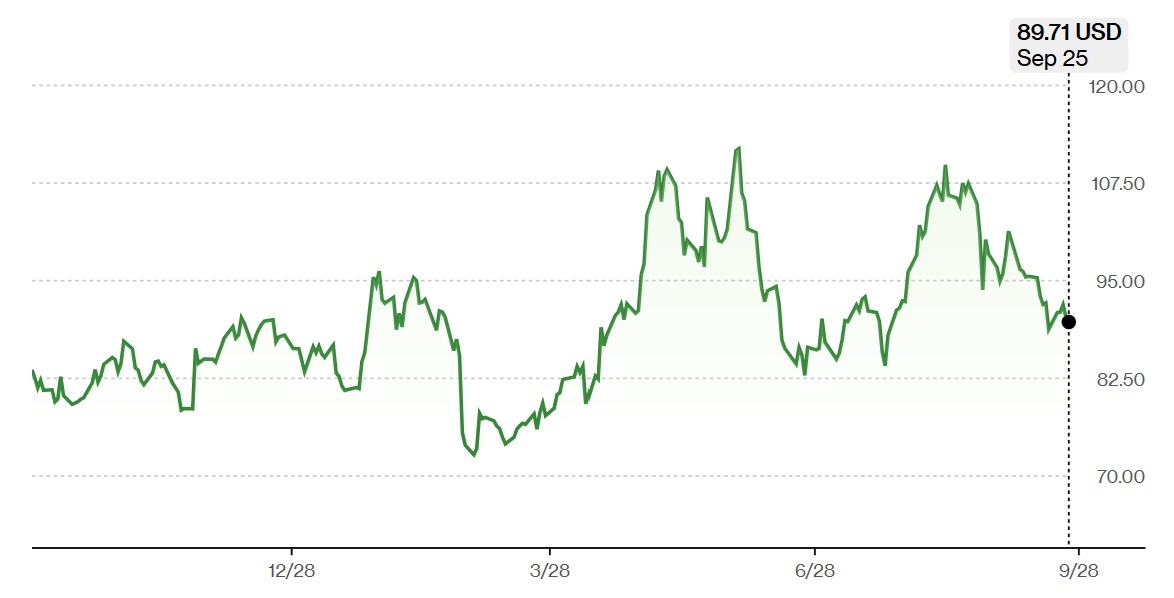
큰 폭의 실적 향상에도 줌 커뮤니케이션스의 주가는 완만한 상승을 연출하고 있다. 나스닥 시장에서 거래되는 업체의 주가는 9월25일(현지시각) 89.71달러에 거래를 종료해 연초 이후 7.67% 오르는 데 그쳤다. 최근 1년 상승폭도 7.31%에 머물렀다. 최근 한 달 사이 주가는 10% 이상 하락했다.
강세론자들은 업체의 주가가 앞으로 12개월 사이 50% 가량 뛰는 시나리오를 제시한다. RBC 캐피탈 마켓과 HSBC가 업체의 목표주가를 각각 130달러와 133달러로 내놓았다. 최근 종가에서 48% 이상 오를 가능성을 예고한 셈이다.
이 밖에 미즈호와 제프리스가 목표주가를 각각 116달러와 120달러로 내놓았고, JP모간과 UBS, 모건 스탠리 등은 105~115달러로 제시했다.
줌 AI 컴패니언과 그 밖에 앤스로픽 연동을 통한 유료 계정 이탈 및 상위 요금제 전환 유도가 업체의 실적과 주가에 상승 동력을 제공한다는 설명이다.
앤스로픽이 IPO를 성공적으로 실시할 때 지분 가치 재평가에 따른 장부 및 현금화 수혜에 대한 기대도 작지 않다. 12개월 예상 실적을 기준으로 한 선행 주가수익률(PER)이 13~15배 수준으로 소프트웨어 섹터 경쟁사들과 비교할 때 밸류에이션 부담이 낮다는 평가다.
shhwang@newspim.com