AI 핵심 요약
beta- 허벨이 23일 데이터센터 전력망 성장 수혜주로 부각됐다.
- 전력망 현대화와 데이터센터 인프라 시장이 수년간 고성장 전망이다.
- 2분기 실적은 혼조였으나 매출과 수주가 모두 견조했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
2Q '깜짝 실적'과 원자재 인상 부담
강세론자 600달러까지 상승 예고
이 기사는 9월 23일 오후 1시05분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 황숙혜 기자 = 데이터센터 전력망 인프라와 그리드 현대화 시장이 앞으로 수 년간 강력한 성장을 이룰 것으로 예상되는 가운데 북미 지역에서 과점적 입지를 확보한 허벨(HUBB)이 기대주로 거론된다.
인공지능(AI) 모델을 이용해 그랜드 뷰 리서치 등 시장 조사 기관의 보고서를 종합 분석한 결과에 따르면 2026년 기준 전세계 전력망 현대화 시장 규모가 985억달러로 추산된다. 2033년 시장 규모는 1452억달러에 이를 전망이다. 연평균 5.7%의 성장을 예고한 셈이다.
글로벌 데이터센터 전력 인프라 시장의 경우 2026년 350억~380억달러로 파악됐고, 2030년 505억달러로 확대될 전망이다. 연평균 7.5%의 성장을 이루는 셈이다.
그리드 현대화의 경우 변전소와 배전망 교체, 신재생 에너지의 그리드 연계, 태풍을 포함한 이상 기후 대비 전력망 강인화 등이 프로젝트의 핵심으로 꼽힌다. 데이터센터 전력 인프라 부문에서는 초고밀도 AI 서버 수용을 위한 수배 전반 및 고전류 커넥터, 변전 및 PDU 인프라 등이 요구되는 상황이다.
글로벌 전력망과 데이터센터 기자재 및 부품 시장이 파편화돼 있어 특정 업체가 절반 이상의 점유율을 차지하기 어렵지만 허벨은 미국과 북미 시장의 커넥터와 애자, 배전망 핵심 부품 영역에서 강력한 과점적 입지를 구축했다.
AI 모델의 공식 데이터 분석에 따르면 북미 전력 유틸리티(T&D) 기자재 시장에서 업체는 15~25%의 점유율을 차지한 것으로 파악됐다.
업체의 연간 매출액이 약 60억달러에 이르는 가운데 이 중 63% 가량을 차지하는 유틸리티 솔루션 부문은 북미 지역 전력 회사에 배전선로 부품과 애자, 컷아웃 스위치, 커넥터 등을 독과점적으로 공급한다.
경쟁사인 이튼과 슈나이더 일렉트릭, ABB 등과 시장을 분점하는 구조로, 북미 중고압 커넥터 및 변전소 연결 부품 분야에서 톱3에 해당한다는 평가다.
AI 데이터센터 전력 기자재 영역에서 허벨은 5~8% 가량의 점유율을 차지하고 있지만 시장 입지를 가파르게 확대하는 움직임이다.
대형 변압기와 UPS 등 데이터센터 전체 전력 인프라 관점에서 점유율이 한 자릿수 중후반대에 그치지만 데이터센터 수배전용 모듈 및 고전류 배선, 커넥터 세부 품목에서는 선도적인 입지를 넓혀가고 있다는 평가다.
실제로 최근 분기 허벨의 데이터센터 부문 매출액은 전년 동기 대비 60% 이상 급증할 만큼 가파른 속도로 성장하는 모양새다. 업체는 최근 그리드 인터커넥션 전담 부서를 신설하며 수요 급증에 적극 대응하는 움직임이다.
주요 외신에 따르면 2026년 2분기 업체는 171억달러의 매출액을 달성했다. 전년 동기 대비 15.33% 늘어난 수치다. 반면 순이익은 2억4040만달러로 전년 동기에 비해 1.56% 감소했고, 희석 주당순이익(EPS)은 4.52달러로 0.88% 줄었다.
실적이 혼조 양상을 보였지만 월가의 기대치를 크게 앞지르는 '서프라이즈'였다. 조정 주당순이익(EPS)이 5.52달러를 기록해 투자은행(IB) 업계의 예상치를 0.13달러 웃돌았고, 매출액 역시 월가 전망치를 약 5000만달러 상회했다.
매출이 두 자릿수의 증가를 나타냈지만 순이익이 감소한 데 대해 시장 전문가들은 5월 완료된 NSI 인더스트리스 인수 과정에 일회성 비용과 자금 조달에 따른 이자 비용이 발생한 결과라고 설명한다.
전기 및 전력 부품 원자재 가격 상승과 유통 인플레이션 부담도 2분기 손익에 일정 부분 영향을 미쳤다는 분석이다.
일회성 인수합병(M&A) 및 금융 비용으로 인해 회계상 순이익이 소폭 줄었지만 영업 본질적인 체력을 보여주는 조정 영업이익은 4억9000만달러로 전년 동기에 비해 13% 늘어났다. 핵심 사업의 펀더멘털이 여전히 견고하다는 진단이다.
특히 데이터센터 관련 매출액이 전년 대비 무려 65% 급증하면서 전반적인 외형 성장을 주도했고, 전력망 유틸리티 부문 역시 북미 배전망 구축과 기후 대비 강인화 작업으로 견고한 수주 잔고를 유지했다.
강세론자들은 허벨이 중장기 성장 잠재력에 비해 소외된 알짜 종목이라고 평가한다. 인프라 섹터 특성상 장기 투자할 때 복리 효과를 제공하는 만큼 길게 보고 매수하는 전략이 적절하다는 의견이다.
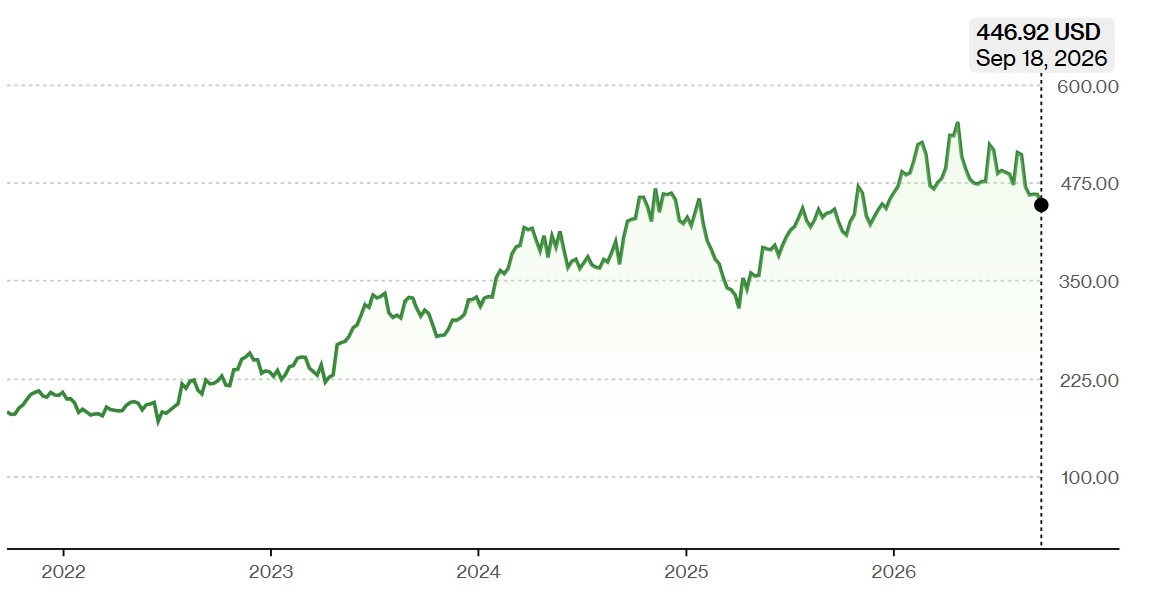
허벨 주가는 9월22일(현지시각) 458.83달러에 거래를 종료해 연초 이후 1% 이내로 소폭 하락했다. 4월 565.50달러까지 오르며 52주 최고치를 기록한 주가는 최근까지 19% 가량 떨어졌다.
AI 모델의 분석에 따르면 업체에 투자 의견을 제시한 13개 투자은행(IB) 가운데 7곳이 '매수' 의견을 내놓았고, '보유'와 '매도' 의견이 각각 6건과 0건으로 나타났다. 목표주가 평균치는 575달러로 4월 고점을 돌파하는 강세 흐름을 예고했다.
스티븐스가 12개월 목표주가를 600달러로 제시하며 약 31% 상승 가능성을 예고했다. 투자 의견은 '비중 확대'다. 하이퍼스케일러의 데이터센터 증설 속도를 고려할 때 허벨의 고전압 변전 솔루션과 모듈형 스위치보드 주문이 장기적으로 늘어날 전망이라고 보고서는 밝혔다.
모건 스탠리는 업체의 목표주가를 565달러에서 575달러로 상향 조정하고 '중립' 투자 의견을 유지했다. 데이터센터 매출의 가파른 성장과 유틸리티 부문의 수주 강세를 반영해 목표주가를 조정했다는 설명이다.
투자 의견을 '보유'로 유지한 데 대해 모건 스탠리는 장기 성장성에 대해 낙관적인 입장이지만 단기적인 밸류에이션 부담과 원자재 인플레이션에 따른 마진 압박 요인이 배경이라고 전했다.
이 밖에 웰스 파고가 '비중 확대' 투자 의견과 함께 목표주가 560달러를 제시했고, 에버코어는 '시장 수익률 상회' 의견과 목표주가 585달러를 내놓았다. 양측 모두 2026년 연간 조정 주당순이익(EPS) 전망치가 기존 19.30~19.85달러에서 20.25~20.55달러로 상향 조정된 데 의미를 부여했다.
로버트 W. 베어드는 허벨에 대한 신규 보고서를 발표하면서 '시장 수익률 상회' 의견과 목표주가 550달러를 제시했다.
업체의 사업 체질과 실적 구조가 지난 수 년 중 가장 명확하게 개선된 시점이라는 평가다. 2분기 강력한 실적 성장과 가이던스 상향 조정, 그리고 인수합병(M&A)을 통한 데이터센터용 배선 포트폴리오 확장이 매력적인 매수 기회를 제공한다고 보고서는 전했다.
다만, 투자은행(IB) 업계는 인수합병(M&A) 비용과 이자 부담이 단기적으로 실적과 주가에 걸림돌이 될 수 있다고 지적한다. 아울러 늘어난 품목과 생산라인을 유틸리티 기존 영업망과 결합해 시너지 효과를 낼 것인지 여부가 주가 600달러 돌파의 관건이라고 말한다.
shhwang@newspim.com