AI 핵심 요약
beta- 스페이스X가 22일 우주 AI 사업성을 강조했다
- 전력망·규제 부담 없고 태양광 효율이 높다
- 다만 발사비·방열·수리 난제가 남아 있다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
강세론자 주가 800달러 가능성 제시
모간 스탠리의 기업 가치 평가
이 기사는 9월 22일 오전 12시44분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 황숙혜 기자 = 스페이스X(SPCX)가 미국 통신위원회(FCC)에 제출한 서류와 주요 시장 분석 보고서는 우주 기반 AI 비즈니스의 사업성에 대해 공통적으로 몇 가지 긍정적인 관점을 제시한다.
먼저, 전력망 연결 시간의 압도적인 단축이다. 지상에서 100메가와트급 데이터센터 전력망을 연결하려면 최소 2~3년 이상 걸리고 지역 주민의 반발과 변전소 부족 문제에 부딪히게 된다. 반면 우주에서는 전력망 건설 없이 쏘아 올리는 즉시 태양광 전력을 수집할 수 있다.
지속 가능한 태양광 에너지의 공급도 사업성을 낙관하게 하는 대목이다. 우주 공간은 밤낮이나 기후의 영향을 받지 않기 때문에 지상 태양광 대비 단위 면적당 5배 이상 높은 에너지 효율을 낸다는 설명이다.
지상 환경 규제 문제를 피할 수 있다는 점도 긍정적인 부분이다. 냉각용 용수 고갈과 주민 민원, 탄소 배출 규제 등 지상 데이터센터가 안고 있는 문제가 우주 공간에서는 걸림돌이 아니라는 얘기다.
하지만 아직 사업성이 완전히 입증되지 않은 이유는 남은 과제와 한계가 있기 때문이다. 비즈니스 모델 애널리스트 등 금융 및 리서치 기관은 2026년 기준 우주 데이터센터의 연산 비용이 지상 데이터센터 대비 약 3~4배 높다고 지적한다.
이 문제를 해결하고 사업성을 갖추려면 몇 가지 조건이 해결돼야 한다. 무엇보다 스타십의 재사용 및 발사 비용의 혁신이다. 우주 데이터센터의 성패는 수송비에 달려 있다고 해도 과언이 아니다.
현재 1kg 당 수천 달러 수준인 발사 비용이 스타십의 완전 재사용을 통해 100달러 이하로 떨어져야만 지상 데이터센터와 가격 경쟁이 가능해 진다는 설명이다.
우주 방열 기술의 난제도 풀어야 할 과제다. 우주 진공 상태는 공기가 없기 때문에 열을 밖으로 빼 내려면 거대한 방열판을 사용해 열을 방출해야 한다.
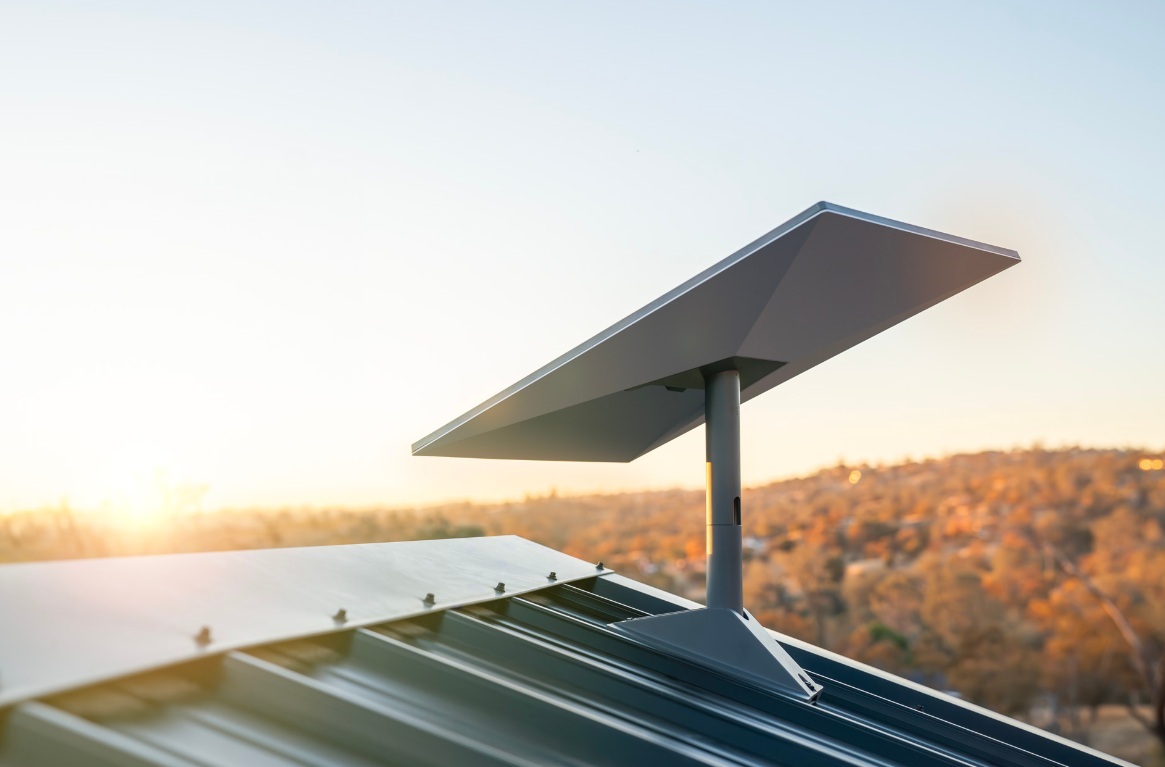
전문 보고서에 따르면 1메가와트의 열을 식히는 데만 테니스장 4개 크기, 즉 1200 m²의 방열판이 필요하다. 위성 설계 난이도가 극도로 높은 이유도 이 때문이다.
수리와 업그레이드 문제도 현실적인 쟁점이다. 우주 궤도의 GPU(그래픽처리장치)나 AI 칩은 우주 방사선 영향으로 수명이 단축되지만 지상처럼 전문 인력을 보내 부품을 교체할 수 없어 단순 소모성 자산이라는 지적이다.
전세계에 광케이블 통신선을 구축해 천만 이상 고객에게 유료 인터넷 서비스를 제공하는 스타링크 사업은 커다란 성공을 거뒀고 이미 사업성을 충분히 입증했다. 하지만 그 통신선 위에 슈퍼컴퓨터를 띄워 우주 데이터센터를 만들어 이익을 창출하는 사업은 아직 초기 단계다.
쉽지 않은 과제를 풀어야 하지만 월가는 낙관론에 무게를 둔다. 스페이스X가 대규모 유상증자와 기업가치를 평가받은 데는 우주 AI 데이터센터 사업 구상이 핵심적인 명분으로 작용했다고 시장 전문가들은 말한다.
모건 스탠리를 필두로 투자은행(IB) 업계는 스페이스X를 단순히 로켓 발사체 또는 위성 회사가 아니라 우주 기반 AI 인프라 기업으로 평가한다.
가장 결정적인 이유는 지상 AI 데이터센터가 마주한 물리적 병목을 해결할 수 있는 유일한 대안인 동시에 시장이 해당 가치를 심각하게 저평가하고 있다고 보기 때문이다.
모건 스탠리는 보고서에서 "스페이스X의 기업 가치 중 55%의 비중을 엔터프라이즈 AI에 배정한다"고 밝혔다. 우주 연산 및 AI 인프라 부문이 기업 가치의 55%를 차지하고, 스타링크 네트워크를 중심으로 한 통신 사업이 39%, 우주 수송과 로켓 등 발사체 부문 및 X와 그록(Grok) 연계 사업 부문은 각각 2.7%씩 비중을 차지한다는 얘기다.
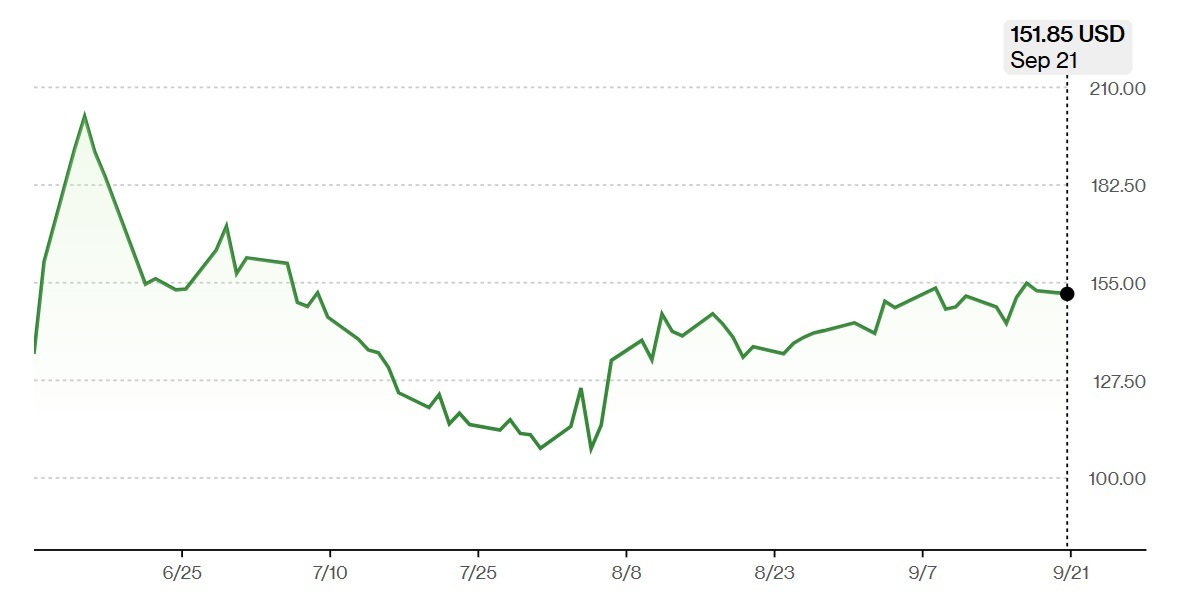
모건 스탠리는 엔터프라이즈 AI 부문에 50%에 달하는 '실행 위험 할인율(Execution Risk Discount)'을 적용했지만 업체의 주가가 300달러까지 오르는 시나리오가 가능하다고 주장한다. 9월21일(현지시각) 종가 151.85달러에서 약 두 배 상승 가능성을 제시한 수치다.
보고서는 또 에너지를 지능으로 전환하는 비용의 파격적인 절감에 커다란 의미를 실었다. AI 산업의 경쟁력은 전력을 컴퓨팅 연산력으로 전환하는 효율성으로 정의할 수 있고, 때문에 무제한 태양광 전력과 발전 용량 단위의 옵션 가치가 스페이스X의 커다란 강점이라는 판단이다.
모건 스탠리는 스페이스X의 AI 연산 용량이 2027년 말까지 4.9기가와트에 이를 것으로 추정한다. 추가되는 1기가와트의 연산 용량 당 주가가 27달러씩 상승하는 효과가 있다는 분석이다.
스타십이 만드는 압도적인 가성비도 스페이스X의 주가 두 배 랠리를 점치게 하는 근거다. 기술적 난제가 있지만 투자은행(IB) 업계가 우주 AI 인프라를 현실적인 가설로 보는 핵심 열쇠는 스타십의 완전 재사용이다.
수십 톤의 대형 AI 위성을 궤도로 올리는 수송비를 스타십이 극적으로 낮춰줄 수 있다는 것. 발사 비용이 떨어지면 우주 데이터센터의 높은 초기 구축비와 위성 수명 문제를 상쇄하고도 남는 수익성(ROI)이 발생한다는 계산이다.
이 밖에 이른바 피지컬 AI(Physical AI) 및 생태계 통합도 스페이스X의 기업 가치를 상승시키는 동력으로 꼽힌다.
업체는 xAI를 인수 및 통합하고 AI 코딩 플랫폼 커서(Cursor) 등을 흡수해 AI 소프트웨어까지 수직 계열화를 마친 상태다. 아울러 자율주행과 휴머노이드 로봇을 개발중인 테슬라(TSLA)와 협력을 통해 우주 연산 인프라에서 스타링크 통신, 지상 자율주행 및 로봇으로 이어지는 피지컬 AI 생태계의 전력 및 연산 뼈대 역할을 맡게 된다는 설명이다.
모건 스탠리를 포함한 강세론자들은 스페이스X의 현재 주가가 스타링크 실적만을 반영할 뿐 지상 AI의 전력 한계를 돌파할 우주 데이터센터 옵션 가치는 거의 제로(0)로 방치하고 있다고 주장한다.
쉽지 않은 과제가 남아 있지만 스타십 기반의 비용 구조 혁신이 완성되는 순간 스페이스X가 AI 시장의 패러다임을 바꿀 독점적 인프라 제공자가 될 수밖에 없다는 논리다.
스페이스X의 주가는 지난 6월 기업공개(IPO) 이후 5.65% 하락했다. 상장 직후 200달러 선을 뚫고 올랐던 주가는 고평가 논란이 번지면서 하락 반전, 8월 초 108.27달러까지 폭락한 뒤 반등했다.
아레테 리서치는 업체의 목표주가를 450달러로 제시, 월가에서 가장 강력한 강세론을 펼쳤다. AI 연산 인프라가 궤도에 오르면 주가가 800달러까지 오를 수도 있다는 주장이다.
오펜하이머가 목표주가를 280달러로 제시했고, 번스타인과 골드만 삭스가 각각 248달러와 220달러로 내놓았다.
shhwang@newspim.com