AI 핵심 요약
beta- 스트래티지는 12일 MSCI 글로벌 지수 퇴출 확정 여파로 주가가 8% 넘게 급락했다
- MSCI는 스트래티지를 실질 영업보다 비트코인 보유에 치우친 비영업 기업으로 판단했다
- 지수 추종 수요 상실로 신주 발행을 통한 비트코인 매입 전략이 시험대에 올랐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

[서울=뉴스핌] 김현영 기자 = 비트코인을 가장 많이 보유한 상장사 스트래티지(종목코드: MSTR)의 주가가 MSCI 글로벌 지수 퇴출 확정 소식에 급락했다. 패시브 펀드의 강제 매도는 일회성 충격에 그칠 가능성이 크지만, 신주를 발행해 비트코인을 사들여 온 스트래티지의 성장 모델 자체가 시험대에 올랐다는 평가가 나온다.
◆ 퇴출 확정 다음 날 장중 8% 넘게 하락
12일(현지시간) 뉴욕증시 장 초반 스트래티지 주가는 112.32달러까지 밀리며 전일 종가(122.35달러) 대비 8.2% 하락했다. 지수 산출 기관 MSCI가 전날 늦게 스트래티지 A주를 MSCI USA 지수를 비롯한 글로벌 주식 지수에서 제외한다고 확정 발표한 여파다. 편출은 오는 11월 30일 장 마감 후 적용되며, 해당 지수를 추종하는 펀드들은 보유 주식을 처분해야 한다.
이번 악재는 이미 약세인 주가 위에 겹쳤다. 스트래티지 주가는 최근 1년간 45% 넘게 떨어졌고, 같은 기간 비트코인(BTC)도 26% 하락했다. 인플레이션 재확산과 핵심 가상자산 규제 법안인 '클래리티법(Clarity Act)'의 의회 통과 무산이 하락을 부추겼다. 비트코인이 7만3500달러 선까지 밀리면서 클린스파크(CLSK) 등 채굴 기업 주가도 압박을 받고 있다.
◆ MSCI "사업 기업 아닌 비트코인 펀드"
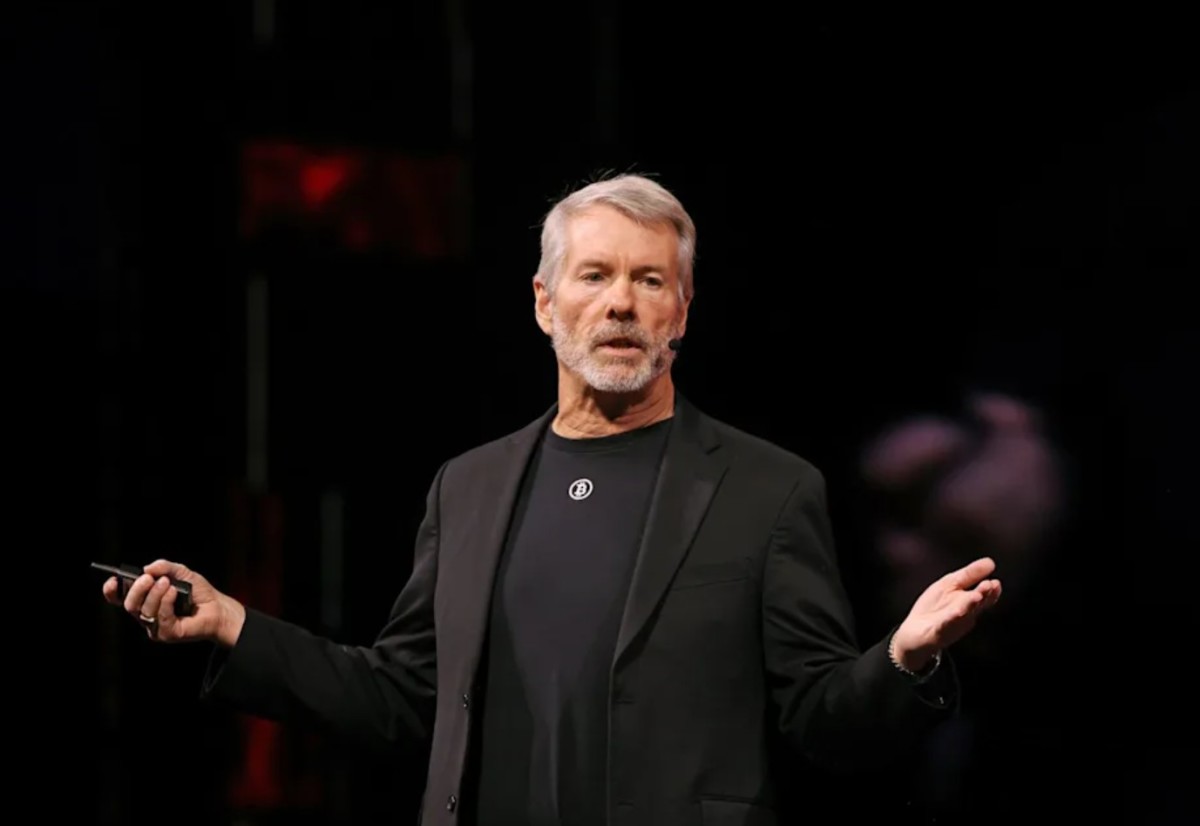
MSCI는 스트래티지가 사업을 영위하는 기업이라기보다 비트코인을 보유한 펀드에 가깝다고 판단했다. 스트래티지는 소프트웨어 사업을 유지하고 있지만 연매출은 약 5억 달러에 머물러 있고, 애널리스트들은 2028년까지도 큰 변화가 없을 것으로 본다. 반면 2020년 중반 이후 사들인 비트코인은 600억 달러어치가 넘는다. 보유량은 85만364개로 향후 발행될 전체 비트코인의 약 4%에 해당하며, 6월 말 기준 전체 자산에서 비트코인이 차지하는 비중은 94.5%에 달했다.
이번 결정은 MSCI의 '비영업 기업' 신규 규정이 처음 적용된 사례다. 규정은 먼저 기업이 실질적인 영업 자산을 보유했는지 점검하고, 이를 충족하지 못한 기업에 다섯 가지 재무 테스트를 적용한다. 이 중 네 가지에서 탈락하면 지수 편입 자격을 잃는다.
양측의 공방은 1년 넘게 이어졌다. MSCI는 2025년 10월 10일 가상자산 보유액이 총자산의 50% 이상인 기업을 지수에서 제외하는 방안을 처음 제안했다. 이후 2026년 1월 6일 이 계획을 철회하는 대신 모든 비영업 기업을 검토하겠다고 방향을 틀었고, 8월 3일 의견 수렴에 착수했다. 10월 중순 11월 정기 변경에 적용할 규정을 확정한 뒤, 11월 11일 스트래티지를 삭제 대상으로 지정했다.
스트래티지는 처음부터 강하게 반발했다. 마이클 세일러 이사회 의장과 퐁 레 최고경영자(CEO)는 8월 말 MSCI에 보낸 서한에서 이번 방안이 "차별적이고 자의적이며 잘못된" 조치이자 디지털자산 트레저리 기업을 겨냥하기 위한 구실이라고 비판했다. '영업'과 '비영업'은 표준 회계 기준에 정의된 개념이 아니라는 논리도 폈다. 결정이 나온 뒤에도 회사는 MSCI에 철회를 요구하고 있다.
◆ 같은 비트코인 관련주라도 엇갈린 운명
퇴출 대상은 스트래티지만이 아니다. 일본 메타플래닛(3350)과 업엑시(UPXI)도 지수에서 제외되고, 이더리움 트레저리 기업 샤프링크(SBET)는 관찰 대상 명단에 올랐다. 우라늄 투자 회사 옐로케이크(YCA)도 삭제돼, 규정이 가상자산 기업만을 겨냥한 것은 아님을 보여줬다.
반면 채굴 기업 클린스파크는 MSCI가 요구하는 영업 사업을 갖춰 퇴출을 피했다. 회사의 6월 말 기준 보유 비트코인은 8억1490만 달러로 전체 자산 27억 달러의 약 30%에 그쳤다. 2분기 매출은 1억3800만 달러였고, 20년 만기 66억 달러 규모의 데이터센터 임대 계약도 따냈다. 비트코인 가격과 임대 사업이 함께 주가를 떠받치는 구조다.
◆ 강제 매도는 감당 가능한 수준
리밸런싱에 따른 매도는 11월 30일 종가에 집중된다. JP모간은 MSCI 추종 펀드에서 최대 28억 달러의 매도 물량이 나오고, 다른 지수 산출 기관들까지 뒤따를 경우 88억 달러의 추가 매도가 발생할 수 있다고 추산했다.
스트래티지는 영향이 제한적이라고 반박한다. MSCI 연계 펀드가 보유한 자사 주식은 약 1300만 주로 전체의 3.1%에 불과하며, 하루 거래량에도 못 미친다는 것이다. 지난 10월 규정 채택 당시 주가가 하루 만에 10% 가까이 빠졌던 만큼, 매도 충격의 상당 부분은 이미 주가에 반영됐다는 분석도 나온다.
◆ 더 큰 비용은 '매수자 상실'
진짜 문제는 그다음이다. 스트래티지는 비트코인 매입 자금 대부분을 신주와 우선주 발행으로 조달해 왔고, 그 결과 희석 주식 수는 2024년 말 이후 두 배 가까이 늘었다. 지수 추종 펀드는 이렇게 쏟아진 발행 물량을 꾸준히 받아주던 안정적 매수자였다.
경영진은 지난 5월 주식을 팔아 비트코인을 사는 전략이 주가가 보유 비트코인 가치의 1.22배 이상일 때만 이익이 된다고 밝혔다. 그러나 현재 주당 비트코인 가치는 137.21달러로 오히려 주가보다 높다. 프리미엄은커녕 할인 상태인 셈이다. 이 상황에서 신주를 발행해 비트코인을 사면 기존 주주의 주당 비트코인 보유량은 도리어 줄어든다. 지수 추종 수요가 사라지면 이 괴리가 장기화하고, 비트코인 매수 속도도 둔화될 수밖에 없다.
◆ 반복된 MSCI 악재, 비트코인보다 큰 낙폭
시장은 MSCI 이슈가 불거질 때마다 스트래티지에 더 민감하게 반응해 왔다. 첫 제안 직전인 2025년 10월 9일 종가 이후 스트래티지 주가는 63% 떨어져 비트코인 하락률(40%)을 크게 웃돌았다. 다섯 차례 MSCI 발표 전후 종가를 비교하면 스트래티지와 비트코인 모두 다섯 번 중 네 번 하락했다. 2025년 10월과 2026년 1월의 처음 두 차례에는 비트코인 낙폭이 더 컸지만, 최근 두 차례에는 스트래티지의 낙폭이 훨씬 컸다.
지수 편출에 따른 매도는 일회성 충격이지만, 매수자 상실은 장기적인 부담으로 남을 전망이다. 스트래티지가 주가 프리미엄을 되찾아 '주식 발행→비트코인 매입'의 선순환을 되살릴 수 있을지가 향후 주가의 관건이 될 것으로 보인다.
kimhyun01@newspim.com