AI 핵심 요약
beta- 헝이석화는 13일 샤오싱헝밍 지분 51%를 12억54만 위안에 인수한다고 밝혔다
- 샤오싱헝밍 평가액은 장부가보다 99.45% 높은 23억5400만 위안으로 산정됐다
- 폴리에스터 업계는 신규 증설보다 기존 생산능력 인수·통합 중심으로 재편되는 흐름이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 11월 13일 오전 10시07분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
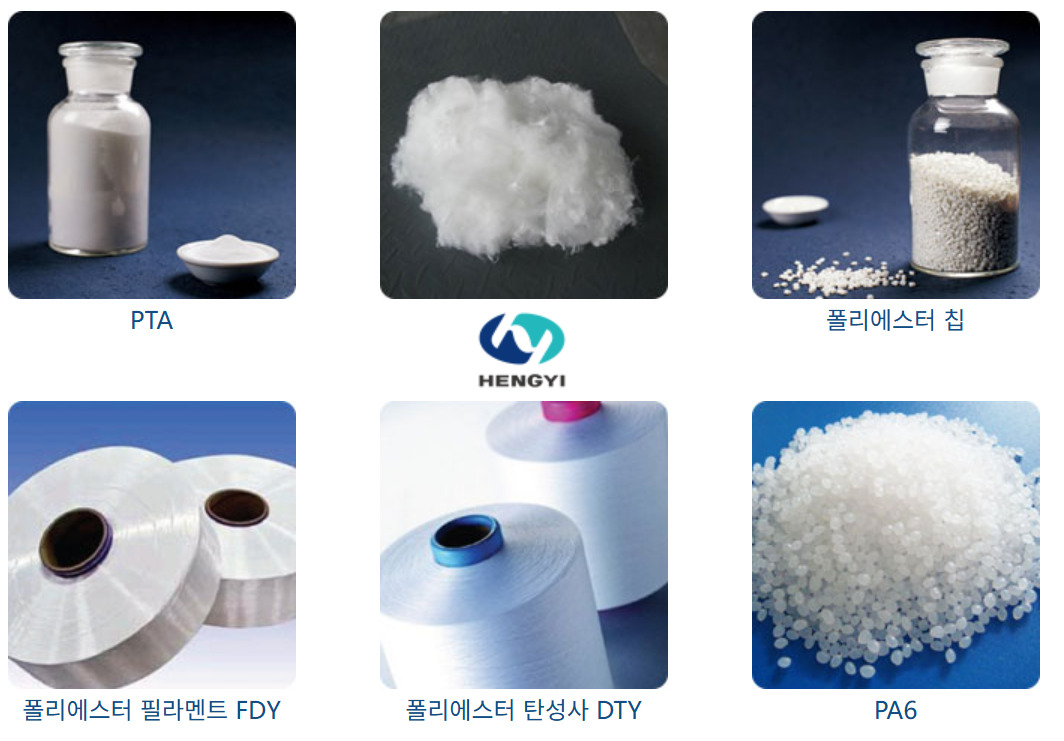
[서울=뉴스핌] 배상희 기자 = 중국 석유화학 기업 헝이석화(恒逸石化·HENGYI 000703.SZ)가 폴리에스터 생산업체 샤오싱커차오헝밍화학(紹興柯橋恒鳴化纖有限公司, 샤오싱헝밍) 지분 51%를 12억54만 위안(약 2400억원)에 인수한다.
중국 관영 증권시보(證券時報) 13일자 보도에 따르면, 헝이석화는 전날 공시를 통해 자회사 저장헝이석화(浙江恒逸石化)가 푸젠쿤위(福建坤輿)투자가 보유한 샤오싱헝밍 지분 51%를 현금으로 매입할 계획이라고 밝혔다. 이번 거래는 지배주주인 헝이그룹의 관계사가 매도인으로 참여하는 특수관계자 거래이며, 중대 자산 구조조정에는 해당하지 않는다.
평가 기준일인 2026년 10월 31일 현재 샤오싱헝밍의 순자산 장부가치는 11억8000만 위안이지만, 자산기준법에 따른 평가액은 23억5400만 위안으로 산정됐다. 평가액이 장부가보다 99.45% 높아진 것은 주로 토지사용권 가치가 약 10억4400만 위안 증가한 데 따른 것이다. 과거 취득한 토지의 가치가 지역 경제 발전과 지가 상승으로 크게 높아졌다는 설명이다.
2018년 설립된 샤오싱헝밍은 등록자본금 21억2000만 위안 규모의 대형 폴리에스터 섬유 생산업체다. 다만 2026년 10월 말 기준 토지·건물·설비 등을 담보로 제공한 은행 대출 잔액이 14억5200만 위안에 달해 관련 채무 부담도 확인됐다.
폴리에스터 업계에서는 대규모 신규 증설 속도가 둔화하면서 경쟁의 중심이 신규 설비 투자에서 기존 우량 생산능력의 인수·통합으로 옮겨가는 흐름이 나타나고 있다. 다만 원유 등 원료 가격 변동과 섬유·의류 등 최종 수요 회복 속도, 인수 자산의 수익성 확보 여부는 향후 실적에 영향을 미칠 변수로 꼽힌다.
pxx17@newspim.com