AI 핵심 요약
beta- 10일 월가가 젠슨 황 엔비디아 CEO 스캔들로 관련 투자자들의 긴장이 커졌다고 전했다
- RSP는 엔비디아 비중을 0.2%로 제한해 빅테크 변동성 충격을 낮추는 상품으로 주목받았다
- RSP는 최근 수익률에서 SPY·IVV를 앞섰지만 경기 침체와 섹터 왜곡 위험이 거론됐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

빅테크 고전할 때 SPY·IVV 크게 앞질러
AI 랠리 과정에 상대적인 소외
[서울=뉴스핌] 황숙혜 기자 = 월가의 시선이 온통 젠슨 황 엔비디아(NVDA) 최고경영자(CEO)의 스캔들과 후폭풍에 쏠린 가운데 엔비디아 단일 종목 레버리지 상장지수펀드(ETF)는 물론이고 S&P500 지수를 추종하는 펀드를 매입한 투자자들도 바짝 긴장하는 표정이다.
시가총액 가중 방식을 채택하는 펀드의 경우 엔비디아의 비중이 크고, 업체의 주가가 흔들리면 펀드 전체 수익률에 타격이 발생할 수 있기 때문.
반면 RSP(Invesco S&P 500 Equal Weight ETF))의 투자 매력은 극대화되는 모양새다. S&P500 지수에 편입된 모든 종목을 0.2%씩 동일한 비중으로 편입하기 때문에 특정 대형주에 대한 쏠림과 이로 인한 충격을 차단했기 때문.
S&P500 지수에 투자하는 펀드가 소수의 빅테크에 지나친 비중을 두고 있어 인덱스 ETF가 아니라 기술주 ETF에 가깝다는 지적이 끊이지 않는 가운데 최근 엔비디아 사태는 RSP의 동일 가중 방식이 갖는 의미를 새삼 환기시킨다.
생성형 인공지능(AI) 모델의 데이터 분석에 따르면 S&P500 지수에서 엔비디아를 포함한 시가총액 상위 빅테크의 비중은 30% 이상을 차지한다. 특정 빅테크의 주가 급등락이 지수 전체에 작지 않은 영향을 미치는 구조다.
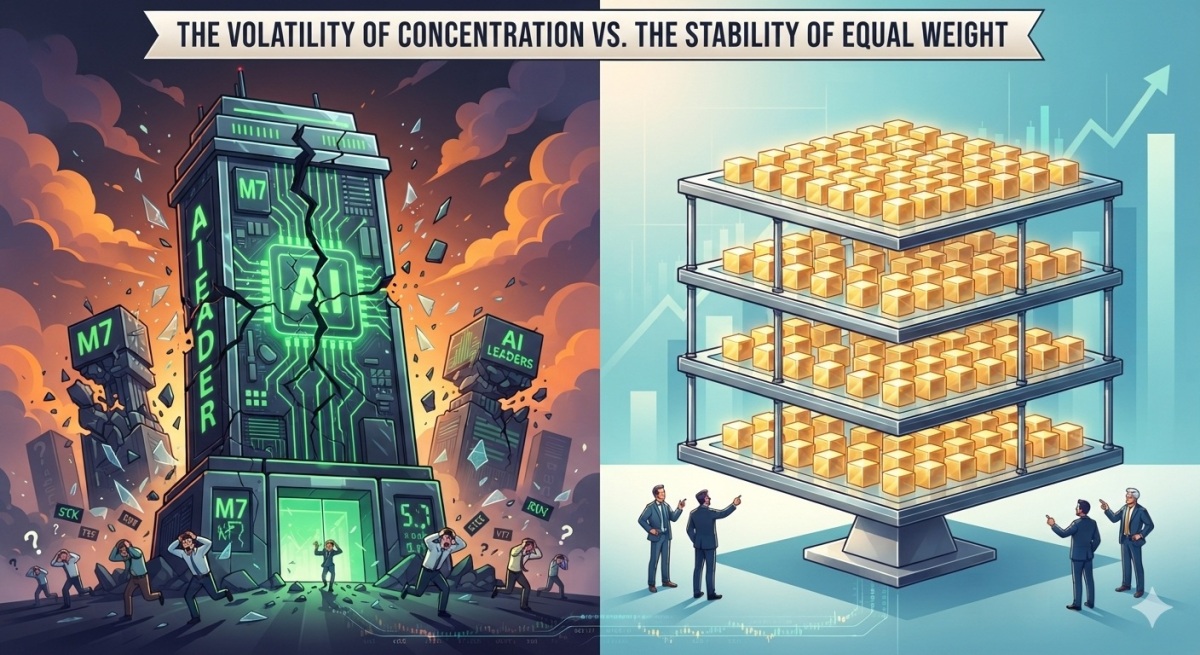
RSP는 이 같은 왜곡과 충격을 처음부터 차단한 상품이다. 모든 종목을 균등하게 0.2%씩 포트폴리오에 담기 때문에 엔비디아의 주가 급락이 전체 수익률에 미치는 영향이 0.2% 수준으로 제한된다.
블룸버그는 시장 전문가들의 의견을 인용해 AI 산업과 빅테크 성장의 상징이었던 젠슨 황의 신뢰도에 균열이 발생하면서 기관 투자자들이 자금을 AI 테마에서 금융과 인프라, 헬스케어, 필수소비재 등 일정 기간 소외됐던 전통 우량주로 이동시킬 가능성이 높다고 보도했다.
예측이 현실화될 경우 반도체 섹터에 집중 베팅하는 펀드뿐 아니라 빅테크 비중이 높은 S&P500 인덱스 펀드 역시 타격이 불가피하지만 RSP는 예외다.
소외된 우량주들의 비중이 시가총액 가중 방식을 취하는 ETF보다 높기 때문에 빅테크가 흔들리면서 다른 섹터가 순환매로 오를 때 S&P500 지수 펀드를 아웃퍼폼하는 경향을 보인다.
시장 조사 업체 ETFDb에 따르면 RSP의 포트폴리오에서 엔비디아가 차지하는 비중은 0.2%인 반해 대표적인 S&P500 인덱스 펀드로 꼽히는 SPY(State Street SPDR S&P 500 ETF)와 IVV(iShares Core S&P 500 ETF)에서 엔비디아의 비중은 각각 6.93%와 7.10%에 달한다.
미국 ETF 전문 자산운용사 인베스코가 2003년 4월 출시한 RSP는 총 운용 자산(AUM) 규모가 1022억달러에 이르고, 최근 1개월 동안 일평균 거래량은 1030만주에 달했다. 운용 보수가 연 0.2%로, 0.09%인 SPY와 0.03%인 IVV에 비해 높지만 투자자들 사이에 손바뀜이 활발하다.
포트폴리오 운용 원칙에 따른 차이는 수익률 데이터에서 분명하게 확인된다. 최근 1개월 사이 빅테크가 약세 흐름을 타는 사이 RSP가 2.34%의 수익률을 올린 반면 SPY와 IVV는 각각 5% 이상 손실을 냈다.
AI 자본지출을 둘러싼 우려로 인해 연초 이후 관련 종목들이 모멘텀이 한풀 꺾인 가운데 RSP가 올들어 14.13%의 운용 성적을 달성해 각각 8.7% 가량의 수익률을 올린 SPY와 IVV를 크게 앞질렀다.
최근 1년 수익률 역시 RSP가 18%로 SPY와 IVV의 수익률인 약 11%보다 우월했다. 반면 3년간 연평균 수익률은 RSP가 16.69%를 기록해 20%를 넘어선 SPY와 IVV에 뒤처졌다. 빅테크의 비중이 상대적으로 낮기 때문에 나타난 결과로 풀이된다.
시장 전문가들은 RSP가 빅테크 쏠림에 대한 대안이지만 단점과 리스크 요인이 없지 않다고 지적한다. 무엇보다 IT 대형주가 증시 전반의 상승 흐름을 주도할 때 RSP가 상대적으로 소외될 수 있다.
경기 침체가 발생할 경우 상대적으로 커다란 타격을 입을 수 있다. S&P500 기업 중 상위 100개 기업을 제외한 나머지 400개 기업의 경우 중견 기업의 성격을 지니고, 이들 기업은 자금 조달 능력이 대기업에 비해 떨어지기 때문에 침체나 신용 경색이 발생할 때 대형주보다 커다란 충격을 받게 된다.
포트폴리오의 내부적인 효율성을 지적하는 목소리도 나온다. RSP는 매 분기마다 오른 주식을 강제로 팔고 내린 주식을 매입하는 형태의 리밸런싱을 기계적으로 수행한다. 이 과정에 발생하는 포트폴리오 회전율과 거래 비용, 비효율적인 스프레드 비용은 펀드 성과에 고스란히 부정적인 영향을 미친다.
이 밖에 동일 가중 방식을 적용할 때 시가총액과 무관하게 종목 수가 많은 섹터의 비중이 비정상적으로 커지는 이른바 '섹터 왜곡'이 발생할 수 있다.
특히 산업재와 금융 섹터의 비중이 펀드 매니저의 의도와 무관하게 높아지면서 경기 둔화로 제조업과 금융권이 타격을 받을 때 기술주 악재와 무관하게 RSP 수익률 전체가 흔들린다는 지적이다.
shhwang@newspim.com