AI 핵심 요약
beta- 훙다전자는 10일 AI 서버·저장장치·광통신 겨냥 증자를 추진했다
- 훙다전자는 조달금 10억 위안을 생산시설 확충에 투입할 계획이다
- 훙다전자는 1~3분기 매출과 순이익이 각각 8.2%, 17.21% 증가했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 11월 10일 오전 10시02분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = 중국 전자부품 제조기업 훙다전자(宏達電子∙HONGDA 300726.SZ)가 인공지능(AI) 서버와 저장장치, 광통신 시장을 겨냥해 최대 10억 위안(약 2020억원) 규모의 유상증자를 추진한다.
중국 관영 증권시보(證券時報) 9일자 보도에 따르면, 훙다전자는 이날 특정 대상에 대한 A주 신주 발행 계획을 공개했다.
조달 자금은 두 가지 생산시설 확충 사업에 투입한다. 우선 5억3000만 위안을 자회사 샹이전자(湘怡電子)가 추진하는 칩형 고분자 탄탈럼 콘덴서 산업화 사업에 투자한다. 나머지 4억7000만 위안은 세라믹 박막 회로 및 SLC(단층 세라믹 콘덴서) 생산시설 구축에 사용한다. 세라믹 박막 회로 사업의 건설 기간은 24개월이다.
회사는 AI 서버와 저장장치 분야의 수요 증가로 관련 제품 생산능력이 포화 상태에 가까워졌다고 설명했다. 특히 고분자 탄탈럼 콘덴서는 AI 서버의 전력 공급 안정성과 관련된 핵심 수동부품이다.
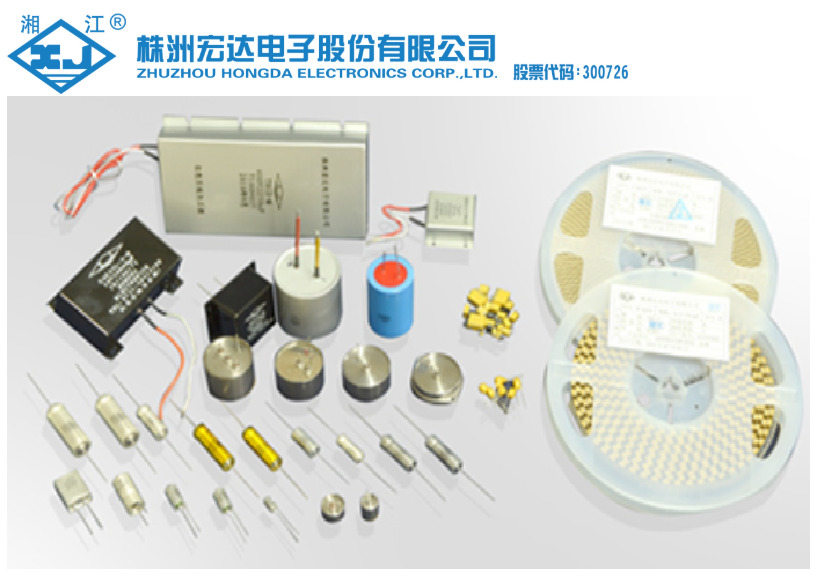
훙다전자는 해당 제품을 중국 주요 서버·저장장치 업체에 공급하고 있으며, 광통신 분야에서도 글로벌 주요 광모듈 제조사의 인증 공급업체로 등록돼 있다. 고급 세라믹 박막 회로와 SLC 시장은 여전히 일본과 미국 업체가 주도하고 있어 중국산 제품의 국산화 가능성도 주목된다.
실적도 회복세를 보이고 있다. 훙다전자의 2026년 1~3분기 매출은 15억1900만 위안으로 전년 동기 대비 8.20% 증가했다. 지배주주 귀속 순이익은 3억8400만 위안으로 17.21% 늘었고, 비경상손익을 제외한 순이익은 3억4000만 위안으로 20.97% 증가했다. 3분기 단독 매출과 순이익 증가율은 각각 11.23%, 26.67%로 누적 실적보다 높은 성장세를 나타냈다.
증권업계는 AI 서버의 전력 소비 증가와 전력 공급 안정성 요구 강화가 고분자 탄탈럼 콘덴서 수요를 끌어올릴 것으로 보고 있다. 여기에 광모듈 시장 성장과 중국산 부품의 국산화 수요까지 더해지면서 관련 업체의 사업 기회가 확대될 수 있다는 전망이다.
다만 이번 증자는 국방과학기술산업국의 심사·승인과 주주총회 의결, 선전증권거래소 심사 및 중국 증권감독관리위원회의 등록 절차를 거쳐야 한다.
pxx17@newspim.com