AI 핵심 요약
beta- 글렌뷰·피셔 등 억만장자가 2분기 애브비를 샀다
- 자가면역 신약 매출과 배당 매력이 매수 배경이었다
- 신경학·항암제 M&A로 성장축 확장 기대가 커졌다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
신경학-항암제 분야 파이프라인 확대
강세론자 315달러까지 상승 예고
이 기사는 9월 21일 오전 12시08분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 황숙혜 기자 = 헤지펀드 업체 시타델 어드바이저스의 수장 켄 그리핀 이외에도 상당수의 억만장자 투자자들이 2분기에 애브비(ABBV) 주식을 사들였다.
인공지능(AI) 모델을 이용한 미 증권거래위원회(SEC)의 13F 보고서에 따르면 래리 로빈스(Larry Robbins)가 이끄는 글렌뷰 캐피탈(Glenview Capital)이 애브비 주식을 약 14만9000주 신규 매입했다. 업체의 주식 포트폴리오에서 애브비는 0.75%의 비중을 차지하게 됐다.
래리 로빈스는 헬스케어 및 제약 부문 투자에 강점을 평가 받는 대표적인 헤지펀드 억만장자라는 점에서 이번 애브비 신규 매입에 월가의 시선이 집중됐다.
켄 피셔(Ken Fisher)의 피셔 애셋 매니지먼트(Fisher Asset Management)도 같은 기간 애브비 주식을 약 40만6000주 추가 매입했다. 이에 따라 보유 물량이 950만주로 늘어났고, 평가액은 24억달러에 달했다.
이스라엘 잉글랜더 계열의 월드퀀트 밀레니엄 어드바이저스(Worldquant Millennium Advisors)가 업체의 주식을 61만2702주 추가 매입해 보유 물량을 총 113만5034주로 확대했고, 코리언트 프라이빗 웰스(Corient Private Wealth)가 1735만8580주 사들여 총 1956만주로 늘렸다.
이 밖에 캐피탈 어드바이저스(Capital Advisors)가 2분기 5만5132주를 추가 매입해 전체 물량을 44만7129주로 늘렸고, 미션 웰스 매니지먼트(Mission Wealth Management)가 3만7531주 추가 매수해 총 보유 주식 수를 6만9052주로 확대했다. 다나카 펜션(Danaca Pension)이 같은 기간 2455만주 신규 매입했다.
시장 전문가들은 기관 투자자들이 2분기 애브비 주식을 적극 매입한 데 대해 배당 성장주의 투자 매력과 새로운 블록버스터 신약 스카이리치와 린보크의 매출 급증을 핵심 배경으로 지목한다.
AI의 증권거래위원회(SEC) 공시 및 포춘 비즈니스 인사이트 자료 분석에 따르면 애브비의 주력 사업인 면역학 및 자가면역 질환 치료제의 글로벌 시장 규모는 2025년 기준 1122억~1230억달러로 파악됐다.
인구 고령화와 자가면역 질환 진단의 증가로 해당 의약품 시장의 매출액은 연평균 8% 이상 성장하며 2030년 초반에는 2000억달러를 넘어설 전망이다.
애브비는 해당 의약품 시장에서 25~27%의 점유율을 차지하고 있다. 전세계 자가면역 질환 치료제 시장에서 압도적인 1위를 기록한 셈이다.
항암제와 신경학 분야의 파이프라인 확대와 공격적인 기업 인수합병(M&A)도 월가의 시선을 끄는 대목이다. 주력 사업 부문인 자가면역 질환에 대한 지나친 매출 의존도를 낮추기 위한 움직임으로 풀이된다.
업체는 신경학 분야의 파이프라인을 기존의 보톡스와 우브렐비(Ubrelvy) 중심에서 조현병과 파킨슨병, 알츠하이머 등 중추신경계(CNS) 질환 전체로 확장하고 나섰다.
화이자(PFE)에서 분사한 뇌질환 전문 바이오기업 세레벨 테라퓨틱스(Cerevel Therapeutics)를 인수해 조현병 치료제 후보물질 엠라클리딘(Emraclidine)을 손에 넣었고, 파킨슨병과 우울증 임상 파이프라인도 확보했다.
아울러 알리아다 테라퓨틱스(Aliada Therapeutics)를 약 14억달러에 인수, 뇌혈관 장벽(BBB)을 통과하는 차세대 약물 전달 플랫폼 기술 및 알츠하이머 치료제 후보 물질(ALIA-1758)을 확보했다.
항암제 분야에서는 기존 임브루비카와 벤클렉스타 중심에서 표적 항암제와 고형암 치료제 분야로 외연을 대폭 확장하고 있다. 특히 항체-약물 접합체(ADC) 및 T 세포 이중 항체(TCE) 기술 확보에 총력을 기울이는 모습이다.
애브비는 이뮤노젠(ImmunoGen)을 약 101억달러에 인수해 난소암 항체-약물 접합체 치료제인 엘라헤어(Elahere)를 손에 넣었고, 차세대 ADC 연구 플랫폼 전체를 내재화 했다.
업체는 폐암과 난소암 등 고형암을 타깃으로 하는 ADC 및 T 세포 수용체 연계 치료제 등 데이터를 발표하며 항암제 라인업을 보강하는 움직임이다.
월가는 애브비가 스카이리치아 린보크를 중심으로 자가면역 질환 부문에서 창출하는 안정적인 현금흐름을 바탕으로 이뮤노젠과 세레벨 및 알리아다 등 대형 인수합병(M&A)을 성공적으로 추진, 신경학과 항암제 분야를 차세대 성장 축으로 빠르게 전환하는 움직임이라고 풀이한다.
인수합병(M&A)에 따른 시너지 효과는 엇갈리는 모습이다. 이뮤노젠 인수 직후부터 난소암 치료제 엘라헤어가 상업적 매출을 올리며 핵심 동력으로 안착했고, 이뮤노젠이 보유했던 차세대 항체-약물 접합체 기술 및 후속 파이프라인이 애브비의 기존 항암 연구 역량과 결합하며 고형암 치료제 파이프라인이 대폭 강화됐다는 평가다.
반면 세레벨 인수의 경우 조현병 치료제 후보물질 엠라클리딘이 임상 2상에서 유의성을 입증하지 못하면서 35억달러 규모의 대형 손상차손을 장부에 반영했다.
다만, 파킨슨병 치료제 후보물질 타바파돈(Tavapadon) 등 세레벨의 나머지 약물들이 임상 3상에 성공하면서 미 식품의약청(FDA)의 승인 절차를 밟고 있어 향후 제한적인 시너지 회복을 노리고 있다.
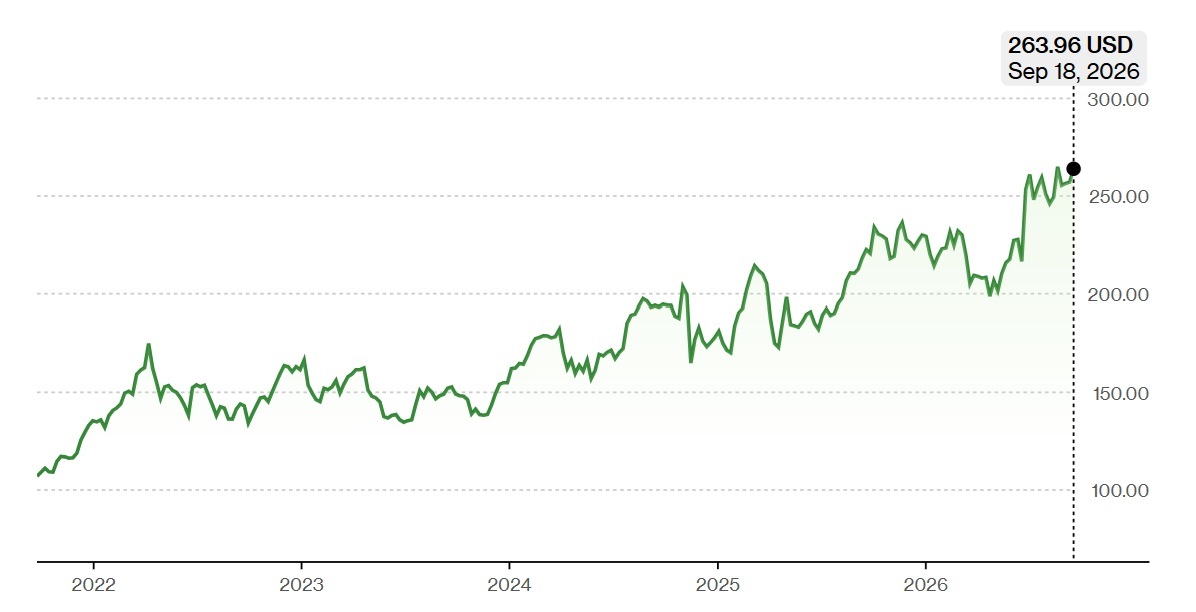
애브비 주가는 9월18일(현지시각) 263.96달러에 거래를 종료, 연초 이후 15.11% 상승했고 최근 1년 사이 18.59% 올랐다. 업체의 주가는 지난 8월 267.47달러까지 오르며 52주 최고치를 기록한 뒤 고점에서 등락하고 있다.
AI 모델의 투자은행(IB) 업계 보고서 분석에 따르면 애브비의 12개월 목표주가 평균치가 281~284달러로 파악됐다. 10% 이내로 완만한 주가 상승을 예고한 셈이다.
HSBC가 목표주가를 300달러에서 315달러로 상향 조정해 19% 상승 가능성을 제시했다. 이는 제약 섹터 중 가장 높은 목표주가에 해당한다.
파이프 샌들러 역시 목표주가를 298달러에서 303달러로 올려 잡고 '매수' 투자 의견을 제시했고, 웰스 파고가 목표주가를 295달러에서 300달러로 높이고 매수를 추천했다.
강세론자들은 애브비의 자가면역 질환 신약의 판매 호조를 높이 평가하는 한편 신경학과 항암제 파이프라인 확대에 대해 긍정적인 목소리를 낸다.
여기에 반세기 이상 배당 인상을 통해 경영진이 보여준 주주환원 의지와 2.6% 내외의 배당수익률이 제공하는 안정성이 작지 않은 투자 매력이라는 의견이다.
shhwang@newspim.com