




AI 핵심 요약
beta- 5일 블룸버그는 구글 AI 서비스가 검색 사업을 잠식한다고 보도했다
- 알파벳은 검색 매출 부진과 AI 투자 부담으로 주가가 급락했다
- 애널리스트들은 AI 에이전트 경쟁과 검색 수익화 위험을 경고했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

알파벳 시총 한 달 새 7580억 달러 증발…월가 "일시적 약세냐, 구조적 악화냐"
검색 부진에 흔들린 알파벳, PER 18배로 하락…"과도한 매도" vs "더 내려야"
[서울=뉴스핌] 김현영 기자 = 인공지능(AI) 붐이 시작된 이후 투자자들은 구글의 인터넷 검색 지배력이 AI 시대에도 유지될 수 있을지 우려해 왔다.
모기업 알파벳(종목코드: GOOG)이 지난주 발표한 실적에서 검색 매출이 예상에 못 미친 점을 보면 이런 우려는 충분히 근거가 있었던 셈이다. 아이러니하게도 위협의 적어도 일부는 내부에서 나오고 있다고 블룸버그통신이 5일(현지시간) 보도했다. 구글의 AI 서비스가 확대되면서 회사의 강점 가운데 하나를 스스로 잠식하고 있다는 설명이다.
알파벳 주식을 보유한 그레이엄 캐피털 웰스 매니지먼트의 스태시 그레이엄 최고투자책임자(CIO)는 "황금알을 낳는 거위가 더는 황금알을 낳지 못한다면 걱정할 이유가 있다"고 말했다.
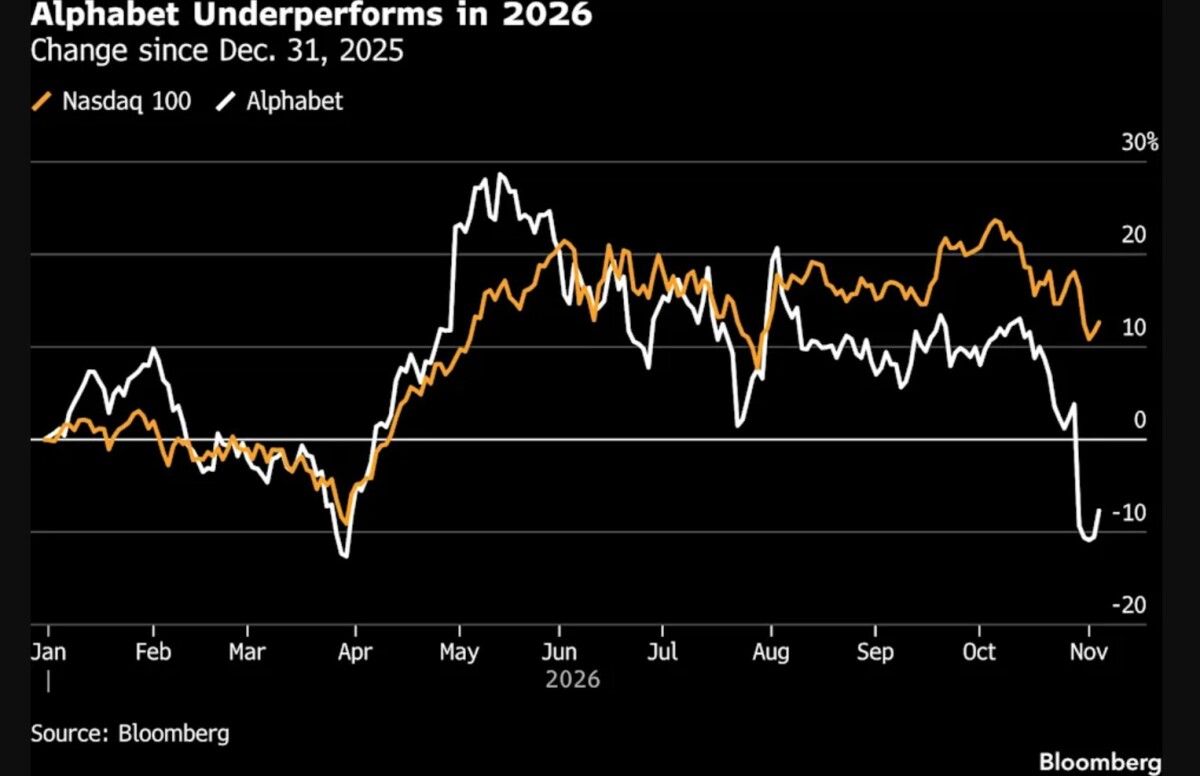
알파벳 주가는 4일 대선 이후 대부분의 빅테크 주식을 끌어올린 낙관론 속에 상승했다. 그러나 이것으로 지난주 실적 발표 뒤 나타난 기록적인 매도세를 가릴 수는 없다. 검색 매출이 기대에 미치지 못했을 뿐 아니라, 회사는 기존 검색보다 수익화 수준이 낮은 검색 서비스 'AI 모드'의 인기가 그 요인 중 하나였다고 밝혔다.
검색은 알파벳의 2025년 매출에서 절반 이상을 차지한 사업이다. 이 사업의 약세 전망은 투자자들에게 또 하나의 경고 신호가 됐다. 투자자들은 이미 급증하는 자본지출과 최첨단 AI 모델 경쟁에서 뒤처지고 있다는 우려, 직전 분기의 마이너스 잉여현금흐름으로 타격을 입은 상태였다. 잉여현금흐름 적자는 믿을 만한 현금 창출 기업이라는 그간의 면모가 달라졌음을 보여주는 대목이었다.
2025년 65% 급등했던 알파벳 주가는 올해 고전하며 마이너스 수익률로 돌아섰다. 매도세는 봄 이후 가팔라졌다. 하반기 들어 주가가 19% 급락하면서 이 기간 S&P500 지수를 두 번째로 많이 끌어내린 종목이 됐다. 10월 한 달에만 약 19% 떨어져 사상 최악의 월간 성적을 기록했고, 시가총액 7580억 달러가 증발했다.
반대로 주가 하락 덕분에 밸류에이션 부담은 상대적으로 낮아졌다. 현재 알파벳의 향후 12개월 예상 실적 기준 주가수익비율(PER)은 약 18배로, 2월의 29배에서 낮아졌고 10년 평균인 약 21배도 밑돈다. 그레이엄 CIO는 대규모 자본지출과 마이너스 현금흐름으로의 변화를 고려하면 낮은 밸류에이션이 타당하다고 말했다. 다만 검색 성장세 둔화는 놀라웠으며, 이 때문에 주식 가치를 평가하기가 더 어려워졌다고 설명했다.
그는 "내 생각대로 검색 약세가 일시적이라면 지금 주가는 무난한 수준"이라면서도 "약세가 장기적인 악화로 이어진다면 주가는 더 낮아져야 한다"고 말했다.
구글이 사실상 인터넷 검색의 대명사라는 점을 고려하면, 알파벳 주주들에게 이 사업이 갖는 중요성은 아무리 강조해도 지나치지 않다. 알파벳 주가는 2023년과 2024년, 2025년에도 검색 관련 우려로 매도세를 겪은 바 있다. 그러나 이번에는 우려가 한층 더 심각해 보인다. 메타플랫폼스가 AI 에이전트 제품 '뮤즈'로 큰 반향을 일으키고 있는 점도 이를 부추기고 있다.
시티즌스의 앤드루 분 애널리스트는 10월 29일 보고서에서 "브라우저나 검색을 대체해 향후 인터넷 관문이 될 것으로 보이는 에이전트와의 경쟁이 심화하면서, 구글은 검색 수익화 방식을 전환하는 과정에서 상당한 실행 리스크를 안고 있다"고 지적했다. 그는 이 보고서에서 알파벳의 투자의견을 '시장수익률 상회'에서 '시장수익률'로 하향했다.
강세론자로 유명한 요크빌 아이브스의 댄 아이브스 애널리스트도 10월 30일 보고서에서 "AI가 검색을 무너뜨린다는 부정적 논리가 힘을 얻은 첫 분기"라고 평가했다.
지난 한 주 동안 애널리스트들은 알파벳의 2026년 주당순이익(EPS) 추정치를 4.5% 낮췄다. 월가는 검색 문제 외에도 AI 인프라 구축에 들어가는 막대한 투자와 그 투자가 언제 의미 있는 수익을 낼지를 우려하고 있다.
그렇다고 긍정적인 요인이 없는 것은 아니다. 강세론자들은 클라우드 사업의 성장세가 빨라지고 있고 주가가 상대적으로 저평가돼 있다는 점에서 위안을 찾을 수 있다.
알파벳 주식을 보유한 리버 웰스 어드바이저스의 에드 오고먼 CEO는 "한창때의 매력은 사라졌지만, 주가는 싸 보이기 시작하는 수준에 이르고 있다"고 말했다.
그는 "에이전트 기반 검색의 수익 모델이 결국 어떤 모습이 될지는 여전히 큰 의문으로 남아 있지만, 알파벳에는 클라우드를 필두로 꽤 순조롭게 성장하는 다른 수익원이 있다"고 설명했다. 이어 "이처럼 큰 폭의 반사적 매도가 나타날 때는 매수에 나설 기회가 생기기 마련"이라며 "상황이 어떻게 전개될지 아직 극초기 단계인 만큼 이번 매도세는 다소 과도했을 수 있다"고 덧붙였다.
kimhyun01@newspim.com


















