AI 핵심 요약
beta- 한화증권이 21일 롯데웰푸드 매수를 유지했다.
- 인도는 생산 확대, 카자흐스탄은 수익성 개선세다.
- 해외 사업 재평가로 목표주가 20만원을 제시했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
인도 통합법인 매출 28% 성장·카자흐 공장 가동률 반등
[서울=뉴스핌] 김가희 기자 = 롯데웰푸드가 인도 생산능력 확대와 카자흐스탄 판매 정상화를 바탕으로 해외 사업의 성장세를 본격화할 것이란 전망이 나왔다.
인도는 통합법인 출범 이후 빙과·건과 사업의 동반 성장 국면에 들어섰고, 카자흐스탄은 원가 부담 완화와 공장 가동률 회복으로 수익성이 빠르게 개선되면서 해외 사업 가치의 재평가가 필요하다는 분석이다.
한유정 한화투자증권 연구원은 21일 리포트에서 롯데웰푸드에 대한 투자의견 '매수'를 유지하고 목표주가를 기존보다 올린 20만원으로 제시했다.
한 연구원은 "인도는 확장, 카자흐스탄은 회복기에 진입했다"며 "추가로 롯데 브랜드 확장이 이어지고 있어 이에 따른 해외 사업의 재평가 가능성이 확대될 것"이라고 밝혔다.
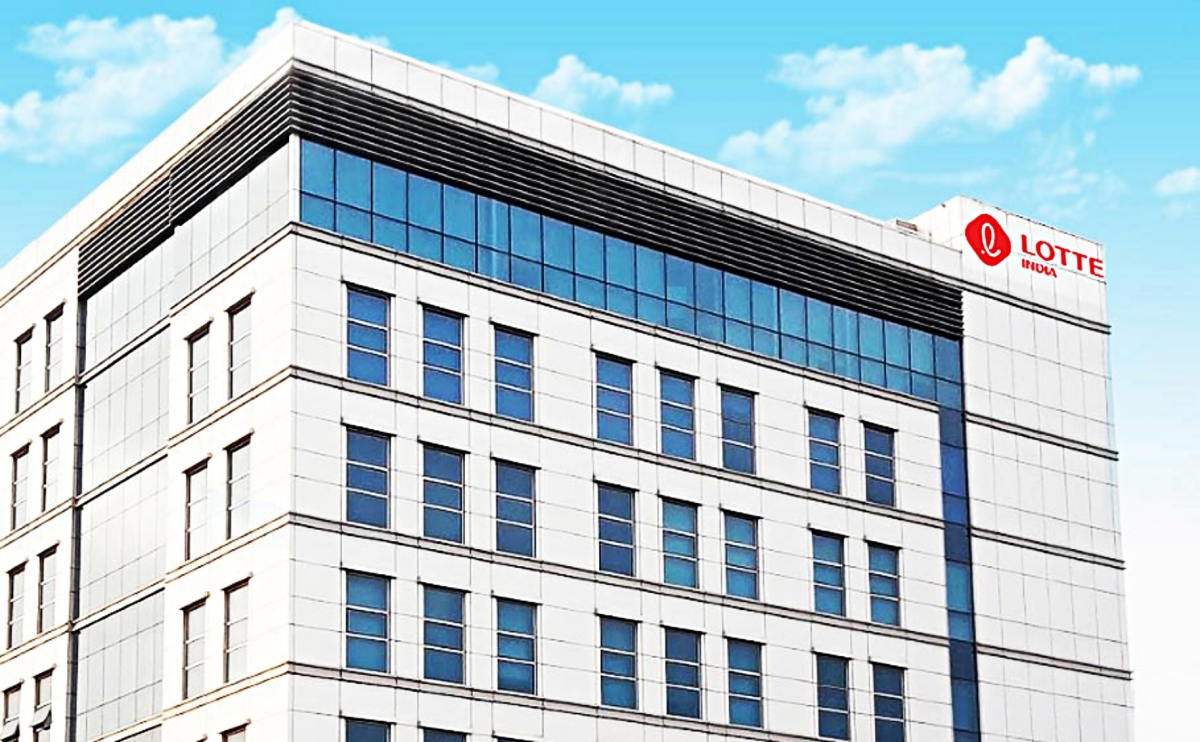
롯데웰푸드 인도 통합법인 '롯데 인디아'의 올해 상반기 매출은 전년 동기 대비 28% 증가했다. 빙과 매출은 29%, 건과 매출은 26% 늘며 두 사업 부문이 나란히 두 자릿수 성장률을 기록했다. 지난해 2월 가동을 시작한 마하라슈트라주 푸네 빙과 신공장이 안정화되면서 상반기 생산량도 전년 동기 대비 약 85% 증가했다.
푸네 빙과 신공장의 가동률은 70~80% 수준까지 높아진 것으로 추정된다. 롯데웰푸드는 지난해 7월 빼빼로 신규 생산라인을 가동한 데 이어 올해 6월 초코파이 4호 라인 증설도 추진했다. 이미 확보한 생산능력과 제품군 확대가 현지 성수기 수요 대응력을 높이고 있다는 평가다.
특히 건과와 빙과 사업을 통합한 뒤 남부·북부·서부 유통망을 결합하는 '원 인디아(ONE INDIA)' 전략이 성장의 기반으로 지목됐다. 생산시설과 유통망을 통합해 지역별 판매 공백을 줄이고, 초코파이·빼빼로·아이스크림 등 주요 브랜드의 판매 범위를 넓히는 방식이다.
카자흐스탄 법인은 올해 상반기 매출 550억텡게, 영업이익 39억텡게를 기록했다. 매출은 전년 동기 대비 19.7%, 영업이익은 86.9% 증가해 이익 증가율이 매출 성장률을 크게 웃돌았다.
한 연구원은 코코아 투입 원가 하락분이 2분기부터 반영되기 시작하면서 수익성이 개선된 것으로 봤다. 지난해 카카오 원가 급등에 따른 제품 가격 인상은 현지 가격 경쟁력 저하와 판매 부진으로 이어졌지만, 원가 부담이 완화되고 판매량이 회복되면서 생산량과 공장 가동률도 정상화 국면에 진입했다는 판단이다.
카자흐스탄 공장 가동률은 지난해 연간 40~50% 수준에 머물렀으나 올해 2분기 60%까지 반등한 것으로 추정됐다. 실제 롯데웰푸드의 올해 2분기 카자흐스탄 매출은 848억원으로 전년 동기 대비 39.7% 늘었다.
한화투자증권은 롯데웰푸드의 2027년 연결 기준 매출액을 4조7389억원, 영업이익을 2519억원으로 각각 전년 대비 5.0%, 14.7% 증가할 것으로 추정했다. 국내 사업의 구조적 수익성 개선에 더해 인도 생산능력 증설 효과, 카자흐스탄 주력 제품의 판매 정상화, 양국에서의 롯데 브랜드 확장이 동시에 진행될 경우 해외 사업의 실적 가시성과 이익의 질이 높아질 것으로 내다봤다.
rkgml925@newspim.com