AI 핵심 요약
beta- 우리금융은 26일 3분기 순이익 1조490억원을 기록했다
- 순이자이익 증가와 대손비용 감소로 시장 추정치를 웃돌았다
- CET1 비율 상승으로 주주환원 확대 기대가 커졌다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
CET1 비율 13.95%·주주환원율 50% 상회 기대
[서울=뉴스핌] 정광연 기자 = 우리금융지주가 올해 3분기 1조원이 넘는 순이익을 기록한 가운데 자산건전성 개선과 자본비율 상승에 따른 주주환원 확대 기대가 커지고 있다.
26일 하나증권에 따르면 우리금융의 3분기 당기순이익은 1조490억원으로 전 분기보다 4.4% 증가했다.
이는 추정치를 소폭 웃도는 실적으로, 순이자이익 증가와 비이자이익 개선, 대손비용 감소 등이 실적을 뒷받침했다. 하나증권은 우리금융에 대한 투자의견 매수와 목표주가 4만3000원을 유지하고 은행업종 최선호주로 계속 제시했다.
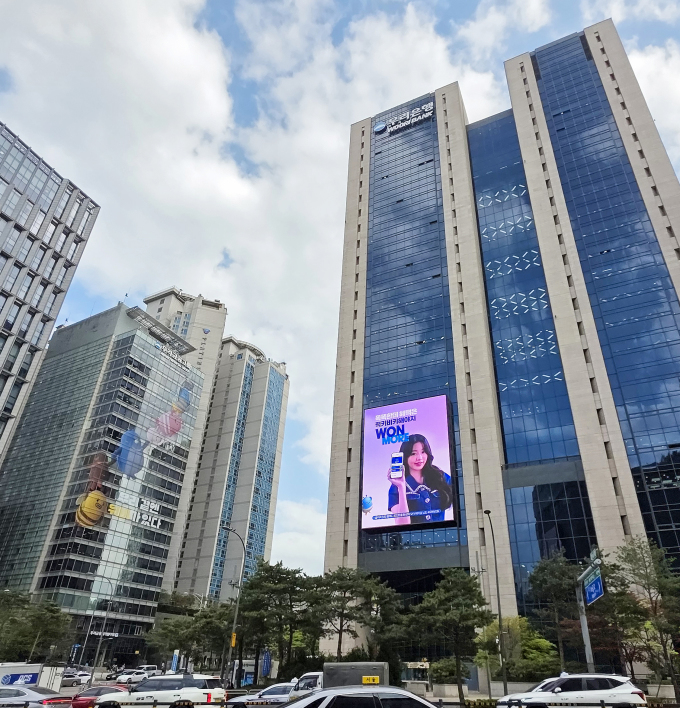
3분기 순이자이익은 2조3760억원으로 전 분기보다 1.7%, 전년 동기보다 7.2% 증가했다. 은행 원화대출이 전 분기 대비 1.5% 늘어난 데다 보험금융이자비용이 감소하면서 그룹 전체 이자이익 증가세가 이어졌다.
다만 은행 순이자마진(NIM)은 1.43%로 전 분기보다 7bp 하락했다. 그룹 NIM도 1.68%로 7bp 낮아져 수익성 측면에서는 아쉬움을 남겼다.
하나증권은 우리은행의 대출 포트폴리오에서 양도성예금증서(CD) 금리 연동 대출 비중이 높은 점을 NIM 하락의 주요 원인으로 지목했다.
대출금리에 영향을 미치는 CD 금리보다 수신금리에 영향을 주는 은행채 금리가 더 크게 오르면서 대출금리 상승 폭이 상대적으로 제한됐다는 설명이다. 대기업 대상 생산적 금융 확대도 일부 영향을 미친 것으로 분석했다.
저원가성 예금 감소 등 조달 부담이 이어지는 점을 고려하면 NIM 상승 전환은 내년 1분기부터 가능할 것으로 전망했다.
비이자이익도 전반적으로 양호했다. 순수수료이익은 신탁수수료 감소 등의 영향으로 전 분기보다 11.8% 줄어든 6190억원을 기록했지만, 다른 금융지주에 비해 브로커리지 수수료 감소 폭이 작았다.
원·달러 환율 하락에 따른 외화환산이익 1410억원이 발생했고, 2분기에 반영됐던 계리적 가정 변경 영향이 사라지면서 보험손익도 개선됐다.
비용 관리와 건전성 개선도 실적에 힘을 보탰다. 판매관리비는 1조2250억원으로 전 분기와 전년 동기 대비 각각 1.2% 증가하는 데 그쳤다. 그룹 대손상각비는 3140억원으로 전 분기보다 28.5% 감소해 2024년 이후 분기 기준 가장 낮은 수준을 기록했다.
은행의 매·상각 전 실질 연체와 부실채권(NPL) 순증액이 급감한 데다 2분기에 반영된 중앙미디어그룹 관련 추가 충당금 440억원이 소멸한 영향이다.
자본비율 개선은 주주환원 확대 기대를 키우는 요인이다. 우리금융의 3분기 보통주자본(CET1) 비율은 13.80%로 전 분기보다 8bp 상승했다.
거래 상대방인 반도체 기업의 법인세 납부와 외화예치금 증가 등 일시적 요인을 제외하면 실질 CET1 비율은 13.95%로 추정됐다. 하나증권은 이를 은행권 최고 수준으로 평가하며, 자본 여력을 바탕으로 2027년 총주주환원율이 50%를 상당 폭 웃돌 가능성이 커졌다고 분석했다.
다만 단기적으로는 오버행 부담이 남아 있다. 지난 9월 초 1400만주를 블록딜로 처분한 유진프라이빗에쿼티(PE)의 잔여 지분 약 1550만주(2.1%)에 대한 보호예수 해제 시점이 11월 초 도래하기 때문이다.
하나증권은 추가 매물 출회 가능성을 경계하면서도 불확실성 해소의 마지막 단계에 접어들었다고 평가했다. 오버행 우려가 해소될 경우 보다 적극적인 비중 확대 전략을 권고했다.
한편 하나증권은 우리금융의 2026년 연간 지배주주 순이익을 3조2020억원, 주당배당금(DPS)을 1550원으로 전망했다. 목표주가 4만3000원은 지난 23일 종가인 3만100원보다 약 43% 높은 수준이다.
peterbreak22@newspim.com