AI 핵심 요약
beta- IPARK현대산업개발은 26일 3분기 영업이익이 127% 급증했다고 밝혔다
- 3분기 매출은 1조821억원, 영업이익은 1658억원을 기록했다
- 서울원 아이파크 매출 반영으로 내년에도 성장세가 이어질 전망이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
내년 영업익 8640억원 전망·목표가 유지
[서울=뉴스핌] 이정아 기자 = IPARK현대산업개발이 자체주택 사업의 매출 확대와 외주주택 부문의 수익성 개선에 힘입어 올해 3분기 영업이익이 전년 동기 대비 127% 급증했다. 서울 주요 자체사업장의 매출 인식이 본격화하면서 내년에도 실적 성장세가 이어질 것이란 전망이 나온다.
26일 LS증권은 IPARK현대산업개발에 대한 투자의견 '매수'와 목표주가 2만8000원을 유지했다. 지난 23일 종가 2만1950원 대비 상승 여력은 27.6%다.
IPARK현대산업개발의 3분기 연결 기준 매출액은 1조821억원으로 전년 동기 대비 2.8% 증가했다. 영업이익은 1658억원으로 127.1% 늘었다. 영업이익률은 15.3%로 전년 동기보다 8.4%포인트 상승했다.
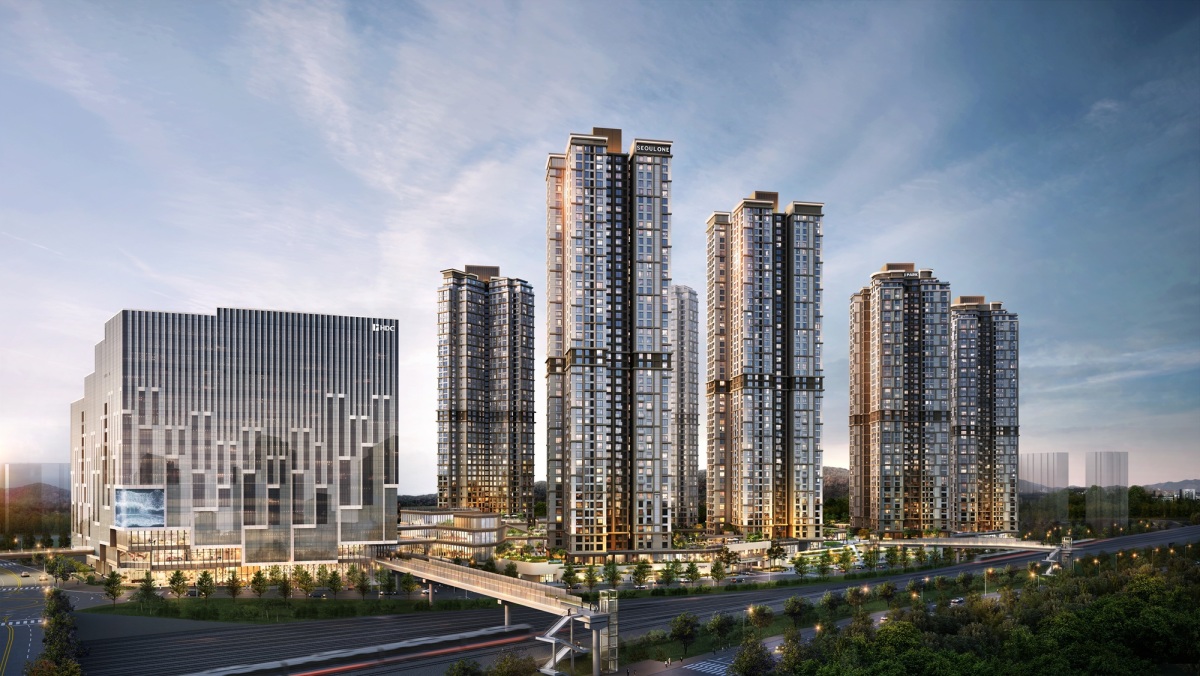
매출액과 영업이익 모두 시장 기대치를 웃돌았다. 매출액은 시장 전망치인 1조180억원을 6.3% 상회했고 영업이익은 시장 전망치인 1463억원보다 13.3% 많았다.
실적 개선의 핵심은 자체주택 사업의 매출 확대다. 서울 용산구 서울원 아이파크를 중심으로 자체사업 매출이 본격적으로 반영되면서 안정적인 수익 기반을 확보했다. 외주주택 부문도 공사비 상승분을 반영한 계약 변경과 원가율 개선에 힘입어 수익성이 높아졌다.
김세련 LS증권 연구원은 "서울원 아이파크를 필두로 자체주택의 안정적인 매출 램프업과 외주주택의 원가율 개선에 따른 수익성 개선이 호실적을 이끌었다"고 분석했다.
3분기 자체주택 매출액은 3790억원으로 전년 동기 대비 20.3% 증가했다. 외주주택 매출액은 5640억원으로 7.8% 감소했지만 원가율 개선 효과가 실적을 뒷받침했다.
자체주택 부문의 매출총이익률은 29.9%를 기록했다. 외주주택 부문의 매출총이익률도 19.9%로 높아지면서 전체 매출총이익률은 23.0%를 기록했다.
LS증권은 올해 연간 매출액을 3조8700억원으로 전망했다. 지난해보다 6.7% 감소하지만 영업이익은 5490억원으로 120.6% 증가할 것으로 예상했다. 영업이익률도 지난해 6.0%에서 올해 14.2%로 개선될 전망이다.
내년에는 실적 성장세가 더욱 가팔라질 것으로 예상됐다. LS증권은 2027년 매출액을 5조3490억원으로 올해보다 38.2% 증가할 것으로 추정했다. 영업이익은 8640억원으로 57.6% 늘어날 전망이다. 영업이익률은 16.2%로 높아질 것으로 예상했다.
김 연구원은 "대형 외주 현장인 천안 아이파크시티 5·6차 3·4회 착공과 파주 운정아이파크시티 공사 진행, 자체현장인 서울원 아이파크의 본격 매출 반영으로 성장세가 이어질 전망"이라고 설명했다.
특히 김 연구원은 서울원 아이파크에 대해 내년 더욱 큰 폭으로 실적에 기여할 것으로 예상했다. 자체사업 매출 비중이 높아지면서 이익률 개선 효과도 확대될 것이란 분석이다.
보유한 약 9조원의 자체 수주잔고도 중장기 성장 기반으로 평가됐다. 지분투자를 통해 수익성을 확보한 준자체 사업까지 포함하면 향후 매출 확대 여력은 더욱 커질 것으로 예상된다.
다만 공사비 상승과 지방 분양 경기 위축은 건설업종 전반의 부담 요인이다. LS증권은 이러한 시장 환경에서도 IPARK현대산업개발이 자체주택과 준자체 사업을 중심으로 비교적 안정적인 실적 성장세를 이어갈 것으로 평가했다.
김 연구원은 "공사비 상승과 부동산 규제 등에 따른 주택주택업종의 전반적인 성장세가 제한되는 상황에서도 IPARK현대산업개발의 2027년 이익 성장률은 경쟁사 대비 두드러질 전망"이라며 "현재 주가수익비율이 2.3배 수준으로 밸류에이션 매력도 높다"고 밝혔다.
plum@newspim.com