AI 핵심 요약
beta- 노랑풍선이 26일 100억원 CB 풋옵션 대비책을 모색했다.
- 현재 주가가 전환가를 밑돌아 조기상환 청구 가능성이 컸다.
- 현금은 229억원이지만 상환 뒤 유동성 악화가 우려됐다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
보유 현금 절반 소진…상환 후 유동성 가뭄 우려
노랑풍선 "자금 대응 가능… 면밀히 대비할 것"
[서울=뉴스핌] 이석훈 기자 = 노랑풍선이 100억원 규모 전환사채(CB)의 풋옵션(조기상환청구권) 행사 가능 시점을 1년도 채 남겨두지 않으면서 재무 부담이 커지고 있다. 당장은 보유 현금성 자산으로 대응할 수 있는 수준이지만, 상환 규모가 현금성 자산의 절반에 달하는 만큼 실제 상환이 이뤄질 경우 유동성 여력이 크게 줄어들 수 있다는 우려가 나온다.
보유 현금을 대규모로 투입하기보다는 영업활동을 통한 현금 창출이나 차환 발행 등을 통해 상환 재원을 마련하는 방안이 필요하지만, 현재 시장 여건을 고려하면 이 역시 쉽지 않은 상황이다. 이에 따라 노랑풍선이 안정적인 유동성 확보를 위해 현금 흐름 개선과 자금 조달을 병행하는 등 다각적인 대응책을 마련해야 한다는 지적이 나온다.
◆ '리픽싱 한계' 부딪힌 노랑풍선 CB…100억 풋옵션 경고등
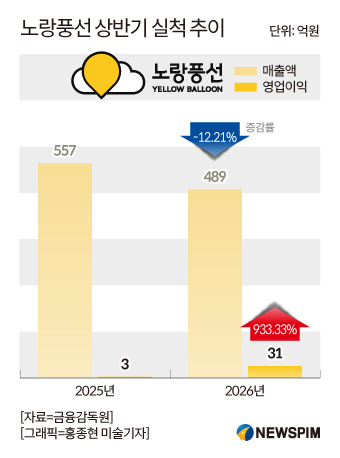
26일 업계에 따르면 노랑풍선이 발행한 CB의 조기상환 압박 가능성이 커지면서 현금 확보 대책이 필요하다는 분석이 나온다. 특히 미전환 잔액이 100억원에 달해 자본총계의 20%를 넘는 만큼, 조기상환이 현실화될 경우 대규모 현금 유출이 단기 재무건전성에 부담으로 작용할 수 있다는 관측이다.
 |
노랑풍선은 지난 2024년에 총 150억원 규모의 CB를 발행한 바 있으며, 지난해 8월 중 여러 차례의 전환 청구로 50억원은 주식 전환이 됐고, 현재 미전환 잔액은 100억원이다.
해당 CB의 만기일은 2029년 7월 30일로 아직 여유가 있는 편이지만, 최초 풋옵션 행사 가능일이 내년 7월 30일로 다가오면서 실질적인 상환 압박이 시작됐다.
특히 현재 주가 흐름을 감안할 때 투자자들이 조기상환을 요구할 가능성이 매우 높다. 해당 CB의 전환가액은 수차례의 리픽싱(전환가액 조정)을 거쳐 최초 전환가(6670원)의 최저 한도(70%)인 4669원까지 떨어진 상태다. 규정상 추가 리픽싱도 불가능하다.
그럼에도 실제 주가는 최저 전환가액조차 밑돌고 있다. 이날 오후 기준 노랑풍선 주가는 코스닥 시장에서 3000원대 초반에 머무르고 있다. 풋옵션을 행사할 경우 연 5.5%의 복리 이자까지 얹어 원금을 회수할 수 있는 만큼, 주가 회복이 불투명한 상황에서 투자자들이 주식 전환을 선택할 이유는 없다.
한 금융투자업계 관계자는 "현재 주가가 최저 전환가액을 크게 밑도는 상황에서 투자자들이 주식으로 전환할 유인이 전혀 없다"며 "연 5.5%의 복리 이자까지 챙길 수 있는 풋옵션 조건이 보장돼 있기 때문에, 주가가 단기간 내 급등하지 않는 한 내년 7월 첫 행사 시점에 대규모 조기상환 청구가 몰릴 가능성이 매우 높다"고 말했다.
◆ 현금 229억 보유 노랑풍선…상환 여력 있지만 유동성 가뭄 우려
다행인 점은 노랑풍선이 당장의 현금 유출을 방어할 여력은 갖추고 있다는 사실이다. 올해 상반기 기준 노랑풍선의 현금 및 현금성자산은 약 229억 원으로, CB 투자자 전원이 조기 상환을 청구하더라도 이를 감당할 수 있는 수준이다.
문제는 상환 이후의 유동성 공백이다. 100억원은 현금성 자산의 절반에 달할 뿐만 아니라, 전체 자본총계(426억원)의 4분의 1에 달하는 규모다. 대규모 현금 유출이 현실화할 경우 재무건전성에 적지 않은 타격이 불가피하다.
따라서 보유 현금을 축내기보다 영업활동으로 벌어들인 현금으로 상환하는 방식이 이상적이지만, 이마저도 여의치 않다. 지난 상반기 영업활동 현금흐름이 마이너스(-) 70억원까지 악화한 데다, 지정학적 리스크 등 국제 정세 불안으로 여행 수요가 감소하면서 하반기 실적 반등을 장담하기 어렵기 때문이다.
새로운 CB 발행 등을 통한 차환(Refinancing) 역시 기업의 탄탄한 재무건전성이 전제돼야 하는 만큼 성공 여부를 확신하기 어렵다. 조기 상환 청구권 행사 시점까지 1년이 채 남지 않은 만큼, 추가 자본 조달 등 선제적인 유동성 확보 전략이 시급하다는 지적이 나오는 이유다.
김범준 가톨릭대 교수는 "현재 보유 현금 220여억 원 중 100억원의 CB를 상환하는 것 자체는 가능하겠지만, 상환 이후 현금 유동성 압박이 한층 심화할 것"이라며 "영업활동을 통해 번 돈으로 부채를 갚는 것이 최선이지만, 현재 현금흐름이 원활하지 않아 자력 상환을 기대하기는 어려운 구조"라고 진단했다.
이에 대해 노랑풍선 관계자는 "향후 대외환경의 불확실성이 장기화해 투자자가 풋옵션을 행사하는 상황이 발생하더라도, 현재 회사의 현금 및 유동성 수준을 고려하면 대응 가능한 범위로 판단하고 있다"며 "실제 행사 여부와 규모 등을 면밀히 확인하면서 회사의 자금계획에 따라 대응할 예정"이라고 말했다.
stpoemseok@newspim.com