AI 핵심 요약
beta- 금융위가 4월 단일종목 ETF·ETN 규제를 풀었다
- 일부 대형주 쏠림과 법적 위임 범위 논란이 커졌다
- 삼성전자·SK하이닉스 집중으로 손실 우려도 제기됐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
10개 이상 분산요건도 제외…규제 대폭 풀었다
삼성전자·SK하이닉스 쏠림…증시 변동성 확대
[서울=뉴스핌] 이정아 김가희 기자 = 금융당국이 기존 상장지수펀드(ETF)에 적용하던 분산투자 규제를 풀어 단일종목 레버리지 상품(ETF·ETN)을 출시했지만, 자본시장법이 시행령에 위임한 예외의 범위를 어디까지 인정할 수 있는지를 두고 법적 정당성 논란이 제기되고 있다.
특히 삼성전자와 SK하이닉스 등 특정 대형주에 상품과 거래가 집중될 수 있는 구조였던 만큼 제도 도입 전 법적 정합성과 시장 영향을 충분히 검토했어야 한다는 것이 핵심 쟁점으로 떠오르고 있다.
◆ 단일종목 레버리지 상품 도입 위해 규제 '확' 풀었다
24일 금융투자업계에 따르면, 금융위원회가 지난 4월 단일종목 레버리지 상품(ETF·ETN) 도입을 위해 손질한 부분은 분산투자 규제다. 당시 국내에서는 동일종목 운용한도와 지수 구성 요건 등에 막혀 단일종목 ETF와 상장지수증권(ETN)을 출시할 수 없었다.
구체적으로 살펴보면, 기존 자본시장법 시행령은 ETF가 자산총액의 30%를 초과해 동일종목 증권을 편입하지 못하도록 제한했다. 금융투자업규정도 ETF가 추종하는 지수를 10개 이상 종목으로 구성하고 개별 종목 비중을 30% 이하로 두도록 했다. 특정 종목에 투자가 집중되는 것을 막기 위한 장치였다.
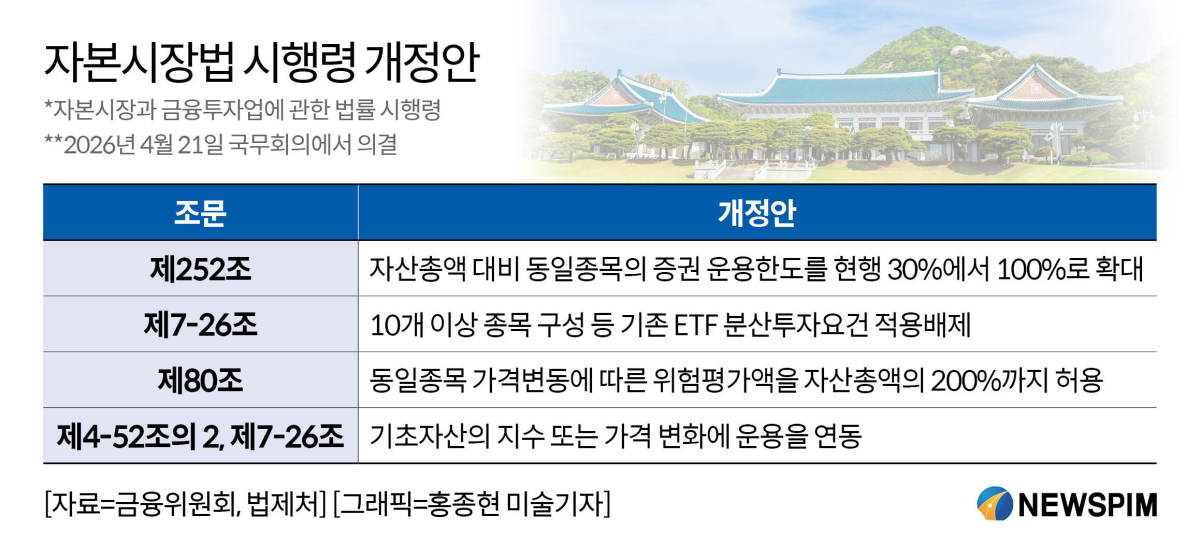 |
금융위는 단일종목 상품을 허용하기 위해 이 같은 규제를 대폭 완화했다. 시행령 제252조를 개정해 동일종목 증권 운용한도를 30%에서 100%로 높이고 10개 이상 종목으로 지수를 구성하도록 한 분산투자 요건도 적용하지 않도록 했다.
동일종목 가격 변동에 따른 위험평가액 역시 자산총액의 200%까지 허용했다. 이를 통해 개별 종목의 하루 수익률을 최대 2배까지 추종하는 상품을 국내에서도 출시할 수 있는 길이 열렸다.
제도 개편에는 해외로 향하던 투자 수요를 국내 시장에서 흡수하겠다는 정책 목적도 담겼다. 미국과 홍콩에서는 이미 다양한 단일종목 상품이 거래되고 있어 국내 투자자도 증권사 애플리케이션을 통해 투자할 수 있었지만 국내에서는 같은 유형의 상품 출시가 불가능했다.
당시 금융위 관계자는 "규제의 글로벌 정합성 확보를 통해 우리 자본시장의 투자유인을 높이고, 투자자 보호 및 편의를 강화해 자금유출 유인을 경감하겠다"고 밝히기도 했다.
관련 시행령 개정안은 4월 21일 국무회의를 통과했다. 금융위는 시행령 개정에 맞춰 금융투자업규정과 시행세칙, 한국거래소 유가증권시장 상장규정과 파생상품시장 업무규정도 함께 정비했다.
◆ "상위법 취지 시행령으로 뚫어"…법적 정당성 논란
단일종목 레버리지 상품을 둘러싼 논란은 제도 도입의 법적 정당성으로 번지고 있다. 자산운용업계에서는 자본시장법이 시행령에 위임한 운용규제 예외의 범위를 단일종목 100% 집중투자와 2배 레버리지까지 확대할 수 있는지를 따져봐야 한다는 지적이 나온다.
현행 자본시장법은 집합투자기구의 자산운용에 일정한 제한을 두면서 대통령령으로 예외를 정할 수 있도록 하고 있다. ETF 역시 별도의 특례를 적용받는다. 문제는 법률이 시행령에 위임한 '예외'의 범위를 어디까지 인정할 수 있느냐다.
금융투자업계 한 관계자는 "자본시장법은 상장지수집합투자기구에 분산투자를 전제로 운용상 특례를 두고 있다"며 "그런데 분산투자가 이뤄지지 않는 단일종목 레버리지 상품에 시행령 개정을 통해 같은 특례를 확대한 것은 자본시장법이 당초 특례를 둔 취지와 맞지 않는다"고 비판했다.
ETF가 아닌 일반 공모펀드와의 형평성 문제도 제기했다. 같은 집합투자기구인데 단일종목에 집중하는 일반 공모펀드는 운용규제로 만들기 어려운 반면 ETF에는 시행령상 특례를 적용해 단일종목 레버리지 상품을 허용했다는 것이다.
이 관계자는 "일반 공모펀드는 단일종목에 집중 투자하는 상품을 만들 수 없는데 ETF에만 예외를 적용해 단일종목 레버리지 상품을 허용한 것은 형평성 측면에서도 따져볼 문제"라며 "자본시장법이 분산투자를 원칙으로 두고 시행령에 일부 예외를 위임했다고 해서 이를 한 종목에 레버리지 투자하는 상품까지 확대할 수 있는지는 법률상 위임 범위를 면밀히 따져봐야 한다"고 지적했다.
금융위는 이러한 법적 문제 제기에 대해 시행령 개정이 상위법의 위임 범위를 벗어나지 않았다는 입장이다. 금융위는 자본시장법이 펀드 운용규제에 대한 예외를 시행령에서 정할 수 있도록 위임 근거를 두고 있다며 입법예고와 부처협의, 법제처 심사 등 적법한 법령 개정 절차를 거쳤다고 밝혔다.
◆ 사실상 삼성전자·SK하이닉스뿐…당국, 쏠림 구조 알고 출발
금융당국이 단일종목 레버리지 상품의 기초자산을 사실상 삼성전자와 SK하이닉스 등 일부 대형주로 제한하면서 특정 종목에 상품과 거래가 집중될 가능성을 사전에 충분히 검토했는지도 쟁점으로 꼽힌다.
금융위는 단일종목 상품의 기초자산을 국내 우량주로 제한하면서 ▲시가총액 비중 10% 이상 ▲거래량 비중 5% 이상 ▲적격투자등급 ▲파생상품 거래량 비중 1% 이상 등의 요건을 제시했다. 국내 증시 변동성과 투자자 보호, 거래 안정성을 고려했다는 게 금융위의 설명이다.
하지만 올해 1분기 기준 이들 요건을 모두 충족한 종목은 삼성전자와 SK하이닉스뿐이었다. 국내 증시에서 시가총액 비중이 큰 두 반도체 대형주를 기초자산으로 한 상품만 출시할 수 있었던 셈이다. 기초자산 쏠림 가능성이 제도 시행 전부터 예측 가능한 구조였다는 지적이 나오는 이유다.
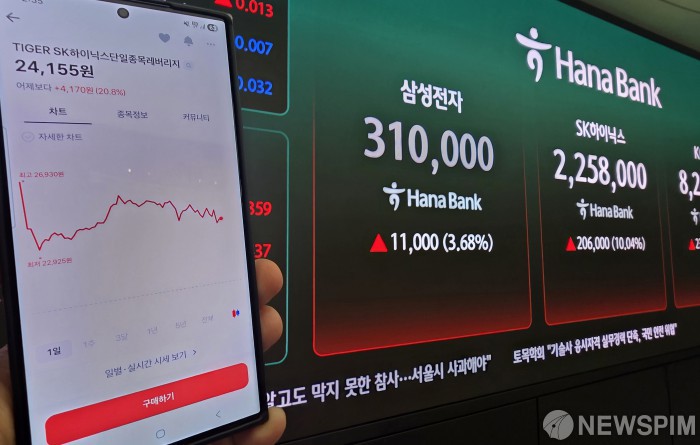
실제로 단일종목 레버리지 상품 출시 이후 삼성전자와 SK하이닉스의 주가 변동성은 이전보다 확대됐다. 단일종목 레버리지 ETF가 상장된 뒤 두 종목의 장중 변동 폭이 커졌고, 거래대금도 출시 직후 증가했다.
이에 따라 국내 증시가 급등락을 반복하는 과정에서 단일종목 레버리지 상품이 투자자 손실을 키웠다는 논란도 정치권을 중심으로 확산했다. 특히 기초자산인 삼성전자와 SK하이닉스의 주가가 크게 흔들릴 경우 이를 2배로 추종하는 상품의 손실 폭이 더 커지는 구조가 부각됐다.
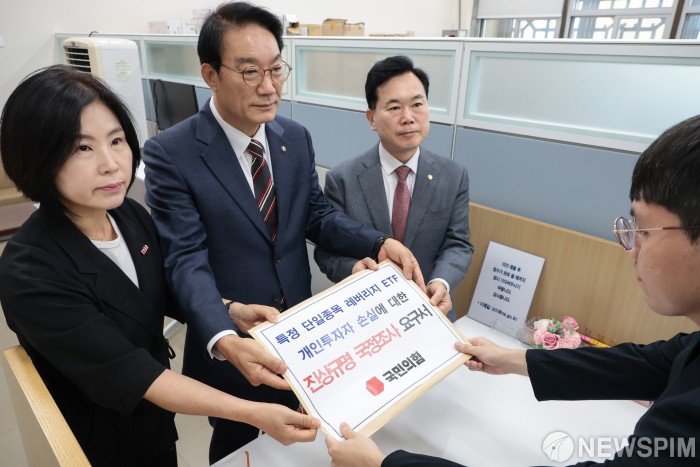
국민의힘은 단일종목 레버리지 상품 도입 이후 개인투자자 손실이 약 54조원에 달한다는 추정이 나온다며 제도 도입 과정에 대한 국정조사를 요구했다. 출시 전부터 기초자산이 삼성전자와 SK하이닉스에 집중될 수 있는 구조였던 만큼 금융당국이 제도 도입에 앞서 특정 대형주의 수급과 변동성에 미칠 영향을 어느 수준까지 검토했는지는 여전히 따져볼 대목이다.
plum@newspim.com