AI 핵심 요약
beta- 현대차가 30일 3분기 영업이익 2조6770억원을 기록했다
- 환율 하락으로 판매보증비가 급감해 시장 전망을 웃돌았다
- 4분기 원자재 가격과 환율 부담이 커질 전망이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
4분기 원가·환율 부담에 수익성 경계
[서울=뉴스핌] 이정아 기자 = 현대차가 올해 3분기 시장 기대치를 웃도는 실적을 기록했지만, 환율 하락에 따른 일시적인 비용 절감 효과가 크게 작용했다는 분석이 나왔다.
신차 출시와 생산 정상화에 따른 수익성 개선 여력은 남아 있지만 4분기부터 원자재 가격 상승과 환율 부담이 본격화할 수 있다는 전망이다.
30일 유안타증권은 현대차에 대한 투자의견 '매수'를 유지하고 목표주가를 기존 41만원에서 44만원으로 7.3% 상향했다. 전날 종가 29만2500원 대비 상승 여력은 약 50%다.
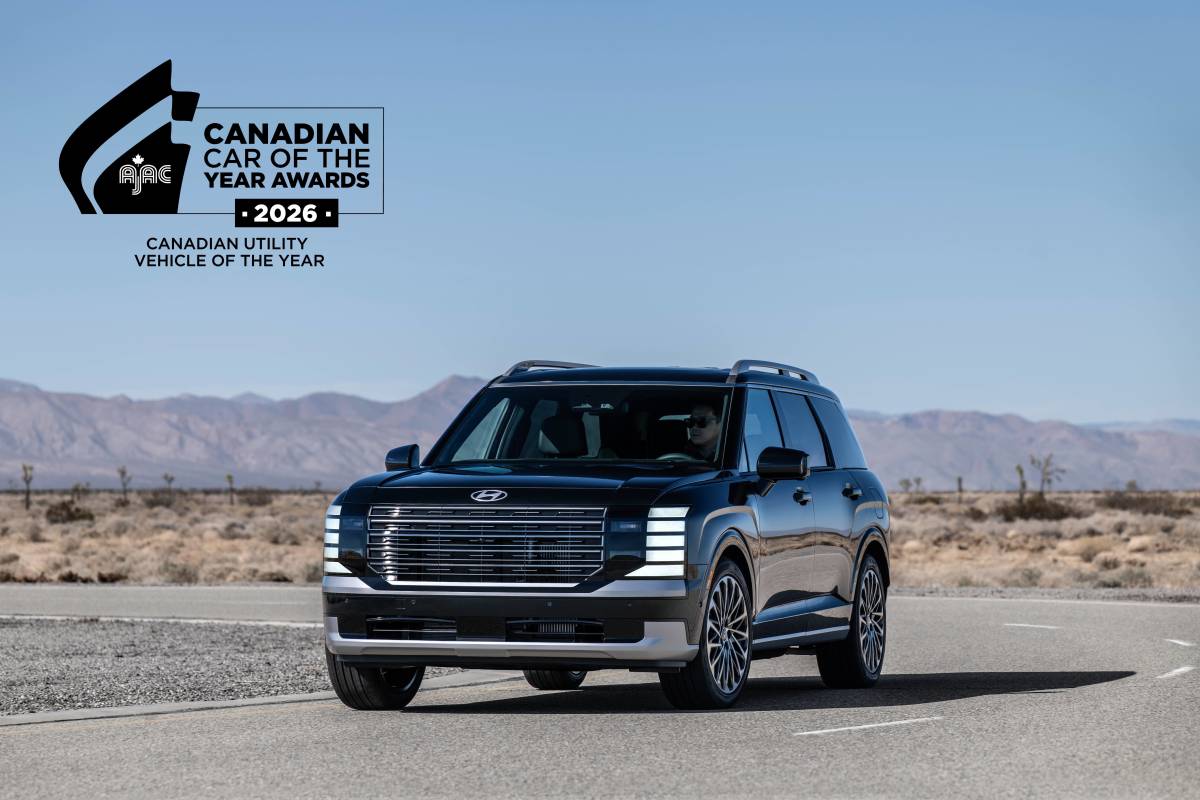
김용민 유안타증권 연구원은 현대차의 3분기 영업이익이 2조6770억원으로 자사 추정치를 35% 웃돌았다고 분석했다. 시장 전망치인 2조4360억원도 9.9% 상회했다. 매출액은 45조1100억원으로 전년 동기 대비 3.4% 감소했지만 영업이익은 5.5% 증가했다.
실적 개선의 핵심은 판매보증비 감소였다. 3분기 말 원·달러 환율이 전 분기 말보다 약 12% 하락하면서 해외 판매 차량의 보증 관련 충당부채 평가 부담이 크게 줄었다.
실제 현대차의 판매보증비는 올해 2분기 9560억원에서 3분기 340억원으로 급감했다. 최근 6개 분기 평균이 약 1조원이었다는 점을 고려하면 이례적인 감소 폭이다.
김 연구원은 "서프라이즈의 근거가 판매보증비 감소에서 발생"했다고 평가했다. 환율 하락으로 인한 비용 절감 규모가 전년 동기 대비 1조2000억원을 넘어서면서 시장 전망치를 웃도는 실적을 기록했다는 설명이다.
다만 4분기에는 이 같은 비용 절감 효과가 약화할 것으로 예상했다. 분기 말 환율 변동 폭이 제한되면서 판매보증비 감소에 따른 실적 개선 효과가 사라질 가능성이 크기 때문이다.
원자재 가격 상승도 부담이다. 미국과 이란의 전쟁 이후 높아진 원재료 가격에 더해 구리와 철강 등 금속 가격 상승세가 이어지고 있다.
전기차 아이오닉3 출시 역시 판매 장려금 절감에는 긍정적이지만 수익성이 상대적으로 낮은 전기차 판매 비중이 확대된다는 점에서는 부담 요인으로 꼽혔다.
반면 신차 출시와 생산 정상화는 긍정적인 변수다. 국내 시장에서는 신차 효과에 따른 평균 판매가격 상승이 기대된다. 공장 가동률 회복은 고정비 부담을 낮추고 해외 시장의 신차 출시는 딜러에게 지급하는 판매 장려금 축소로 이어질 수 있다.
plum@newspim.com