AI 핵심 요약
beta- 키움증권은 30일 미국 빅테크 실적 여파로 코스피 약세를 전망했다.
- MS는 호실적을 냈지만 알파벳은 매출과 잉여현금흐름이 부진했다.
- SK하이닉스 실적과 삼성전자 컨퍼런스콜이 증시 반등 지속성을 좌우할 전망이다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
전일 6%대 급등한 코스피 단기 매물 출회 가능성
SK하이닉스 실적·LTA 확대로 반도체 이익 신뢰 회복
20조원 자사주 매입 재개에 국내 증시 수급 안정 기대
[서울=뉴스핌] 이나영 기자= 30일 키움증권은 미국 빅테크 기업들의 실적이 엇갈리면서 코스피가 장 초반 약세를 보일 가능성이 있다고 전망했다. 전날 6%대 급등에 따른 단기 매물이 나올 수 있는 가운데 마이크로소프트(MS)와 알파벳의 실적 발표 이후 엇갈린 주가 반응도 국내 증시에 영향을 줄 것으로 분석했다.
한지영 키움증권 연구원은 "현재 증시의 무게중심이 매크로보다 AI 업체들의 실적으로 쏠려 있다는 점에서 10월 연방공개시장위원회(FOMC) 결과보다 중요했던 것은 하이퍼스케일러 업체들의 실적"이라며 "업체별로 엇갈린 실적과 주가 반응이 나타나면서 단기적인 시장 판단에 혼선을 줄 수 있다"고 밝혔다.
◆ MS·알파벳 실적 엇갈려…FCF 따라 주가 차별화
MS는 분기 매출 923억달러로 시장 예상치인 907억달러를 웃돌았고 주당순이익(EPS)도 4.89달러로 예상치 4.73달러를 넘어섰다. 분기 잉여현금흐름(FCF)은 186억달러로 시장 전망치 85억달러보다 높았다.
반면 알파벳은 구글 검색 등의 부진으로 분기 매출이 1276억달러를 기록해 시장 예상치 1282억달러를 소폭 밑돌았다. FCF도 91억달러 적자를 기록해 시장 예상인 27억달러 적자보다 악화되면서 시간외 거래에서 주가가 10%대 하락했다.
한 연구원은 "알파벳 클라우드와 MS 애저 모두 높은 성장세를 이어가고 있고 연간 설비투자(CapEx) 가이던스도 유지했다는 점을 고려하면 AI 인프라 수요는 견고하다고 볼 수 있다"며 "투자 기조 확대 과정에서 FCF 개선 정도에 따라 하이퍼스케일러 업체 간 주가 차별화가 심화될 수 있다"고 설명했다.
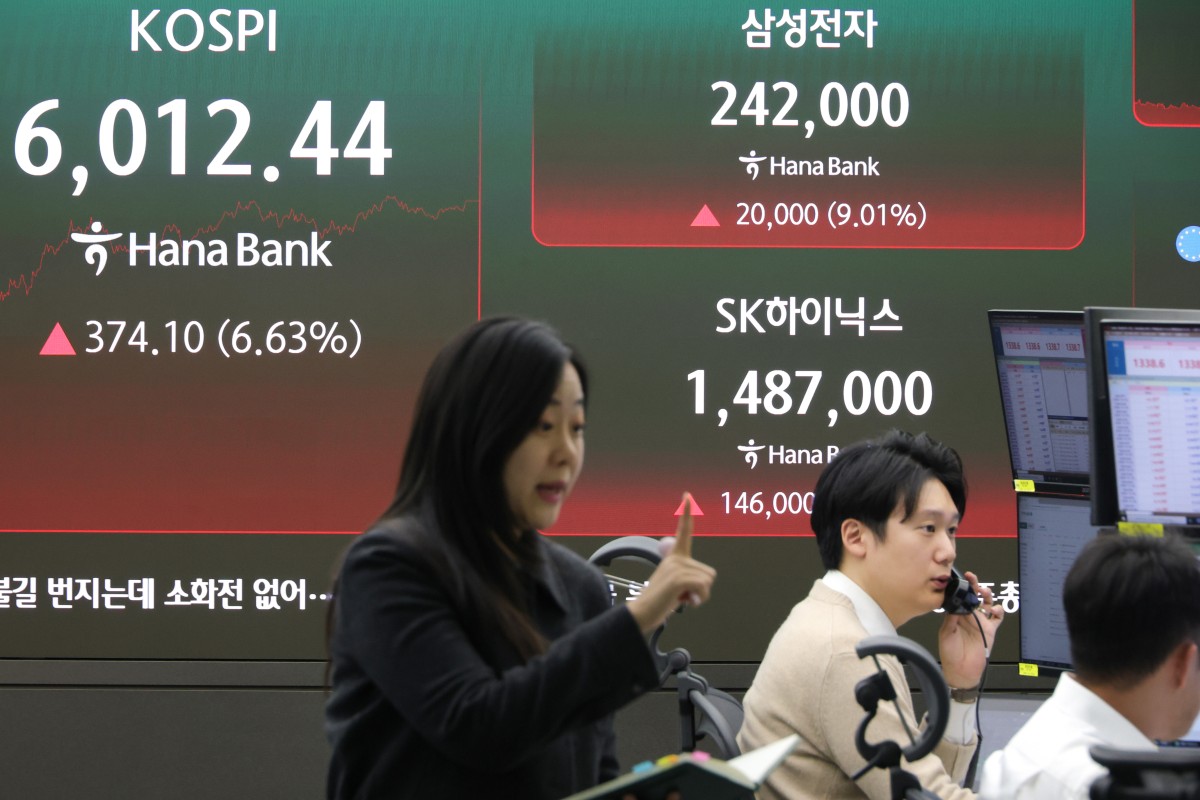
전날 코스피는 SK하이닉스의 실적 호조와 추가 주주환원 발표 등에 힘입어 6.63% 급등한 6012.44에 마감했다. 키움증권은 단기 급등에 따른 매물과 미국 빅테크의 엇갈린 주가 반응으로 국내 증시가 하락 출발한 뒤 주요 기업 실적을 소화하며 업종별로 차별화된 흐름을 보일 것으로 예상했다.
◆ SK하이닉스 실적이 완충…삼성전자 컨콜 주목
국내 증시에서는 미국 빅테크의 FCF 불확실성보다 SK하이닉스가 실적을 통해 중장기 이익 가시성을 확인시켜준 점에 주목할 필요가 있다고 평가했다.
SK하이닉스는 3분기 시장 예상치를 웃도는 영업이익을 기록한 가운데 글로벌 주요 고객사 14곳과 장기공급계약(LTA)을 체결했다고 밝혔다. 2027~2028년 생산능력의 50% 이상을 확보했으며 계약 협의 중인 수요까지 포함하면 2029년까지 HBM과 D램 물량이 확보될 수 있다는 설명이다.
한 연구원은 "알파벳 FCF 불확실성이 증시 뉴스 흐름의 중심에 있겠지만 SK하이닉스 실적과 컨퍼런스콜을 통해 시장의 이익에 대한 불신과 의심을 일정 부분 덜어낸 점에 더 주안점을 둘 필요가 있다"고 말했다.
20조원 규모의 자사주 매입과 14조원 규모의 현금배당 등 추가 주주환원 정책도 수급에 긍정적인 요인으로 평가했다. 키움증권은 3개월 동안 진행되는 SK하이닉스의 장내 자사주 매입이 개별 종목뿐 아니라 국내 증시의 수급 안정에도 영향을 줄 수 있다고 봤다.
삼성전자 컨퍼런스콜도 향후 코스피 흐름을 결정할 주요 변수로 꼽혔다. 장기공급계약 규모와 가격 협상 여건, 중장기 판매 물량과 함께 현금배당 등 주주환원 방향이 구체화되는지가 관건이다.
한 연구원은 "전일 급등분을 일부 반납할 수 있지만 중기적인 코스피 반등의 연속성 확보가 중요하다"며 "삼성전자 컨퍼런스콜을 통해 반도체 업종의 미래 이익에 대한 신뢰가 추가로 회복되는지와 주주환원 방향이 구체화되는지가 향후 국내 증시의 반등 지속력과 외국인 수급 환경에 영향을 줄 것"이라고 말했다.
nylee54@newspim.com