AI 핵심 요약
beta- 그레일 주가가 21일 FDA 문서 공개에 33.68% 급등했다
- FDA는 갤러리 승인 심의에서 안전성보다 라벨만 논의했다
- 월가는 승인 가능성을 긍정했지만 목표주가는 엇갈렸다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
이 기사는 9월 22일 오후 4시52분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 김현영 기자 = 액체생검 기업 그레일(종목코드: GRAL) 주가가 21일(현지시간) 뉴욕증시에서 전일 대비 33.68% 폭등한 107.97달러에 마감했다. 2025년 이후 1년 반 만에 가장 큰 하루 상승폭이다. 이날 급등으로 시가총액은 48억 2000만 달러까지 불어났고, 주가는 연초 대비 26.15%, 최근 1년 기준으로는 129.82% 올랐다.
주가 급등의 직접적 계기는 미국 식품의약국(FDA)이 이날 공개한 자문위원회 브리핑 문서였다. FDA 의료기기 자문위원회 산하 분자·임상유전학 패널은 오는 23일 미국 메릴랜드주 실버스프링 화이트오크 캠퍼스에서 회의를 열고, 그레일이 신청한 다중암 조기진단 혈액검사 '갤러리(Galleri)'의 시판 전 승인(PMA) 안건을 심의한다.
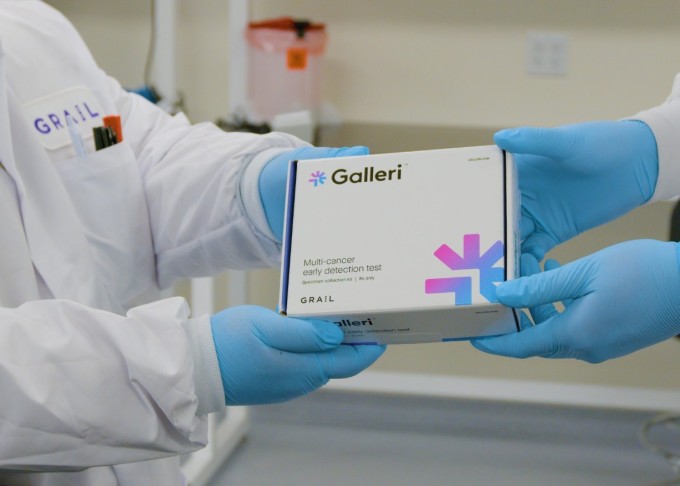
이 회의를 앞두고 공개된 브리핑 문서에서 FDA 심사관들은 50종이 넘는 암을 탐지하는 이 검사의 정확도와 안전성에 대해 별다른 우려를 제기하지 않았다. 분석적 성능과 연구 설계, 1차 안전성 분석에 대해서도 자문위에 별도로 던진 질문이 없었고, 위양성률이 매우 낮으며 검사로 인한 부상 사례도 없었다는 점이 함께 언급됐다.
투자자들이 특히 주목한 대목은 여기다. FDA가 유일하게 자문위 논의를 요청한 사안은 확보된 임상 근거가 갤러리를 '조기 진단' 검사로 규정하기에 충분한지 여부였다. 즉 검사의 안전성이나 핵심 타당성에 대한 이의 제기가 아니라, 표시 사항(라벨링) 문구를 다듬는 수준의 쟁점만 남아 있다는 뜻으로 시장은 받아들였다. 안전성·타당성 관련 이의는 기기 승인 자체를 좌초시킬 수 있지만, 라벨링을 둘러싼 논쟁은 통상 협상을 통해 해결 가능한 사안이라는 점에서 이번 문서는 승인 가능성을 높이는 신호로 해석됐다.
◆ 월가 "건설적인 문서"…목표주가는 엇갈려
21일 베어드의 로버트 뱀버거 애널리스트는 그레일 목표주가를 기존 86달러에서 118달러로 올리고 '시장수익률 상회' 의견을 유지했다. 그는 FDA가 공개한 브리핑 문서를 "고무적"이라고 평가했다.
파이퍼 샌들러의 데이비드 웨스텐버그 애널리스트도 이번 브리핑 문서가 승인 가능성이 높다는 점을 시사한다고 평가했다. 그는 FDA에 남은 질문이 승인 여부 자체가 아니라 라벨 문구 조정에 집중돼 있다며 문서를 "그레일에 건설적인 내용"으로 규정하고, 자문위 표결도 우호적일 것으로 전망했다. 다만 파이퍼 샌들러는 '중립(보유)' 의견과 함께 현재 주가보다 한참 낮은 목표주가 74달러를 유지해, 단기 급등과 밸류에이션 사이의 괴리를 시사했다.
RBC캐피털마켓 역시 FDA에 남은 질문이 검사의 핵심 타당성이나 안전성보다는 대부분 표시 사항에 집중돼 있다는 점에서 문서가 갤러리 승인에 긍정적으로 읽힌다고 평가했다.
미즈호는 이번 주가 급등이 FDA 승인 가능성이 높아졌다는 판단을 반영한 것이라며, 질의 방향이 갤러리의 FDA 승인에 대해 대체로 우호적으로 보인다고 밝혔다. 이 문서가 강력한 안전성과 특이도 등 그레일에 유리한 여러 논거를 부각하고 있으며, 조기 진단 민감도와 일부 암종에서의 낮은 민감도가 언급되기는 했으나 FDA는 갤러리를 거부할 근거를 찾기보다는 안전장치를 마련하는 쪽에 무게를 두는 것으로 보인다고 진단했다.
한편 모간스탠리의 캘럼 티치마시 애널리스트는 '보유' 의견과 목표주가 60달러를 그대로 유지했다. 그는 자문위 브리핑 문서와 제한적이고 구체적인 FDA 논의 주제들이 결국 승인으로 이어질 가능성을 뒷받침하며, 최신 버전 갤러리에 대한 브리징 데이터가 건설적이고 메디케어·메디케이드서비스센터(CMS)의 전국 단위 보장 결정으로 이어질 경로도 마련됐다고 평가했다.
다만 주가가 이미 이전 저점 대비 두 배 넘게 뛰었고 최근 소식만으로도 30% 넘게 급등한 만큼, 규제 관련 상승 여력 대부분이 이미 현재 주가에 반영돼 있다고 지적했다. 티치마시는 보장 적용 이후 도입 속도와 경쟁 구도, 단위 경제성을 둘러싼 의문이 부각되며 변동성이 커질 것으로 예상하고, 현 주가 수준에서는 적극적인 매수·매도보다 관망을 권고했다.
CNBC 집계에 따르면 그레일을 커버하는 11개 투자은행 중 2곳이 '강력 매수', 3곳이 '매수', 6곳이 '보유' 의견을 제시해 종합 투자의견은 '매수'다. 다만 이들이 제시한 목표주가 평균은 82.40달러로 21일 종가보다 23.68% 낮으며, 최고 118달러부터 최저 60달러까지 애널리스트 간 견해차도 상당하다.
◆ 2월의 악재를 딛고 선 반등
이번 급등은 지난 2월 있었던 대형 악재를 상당 부분 만회하는 의미도 지닌다. 그레일은 올해 1월 29일 미국 소규모 임상시험 '패스파인더 2(PATHFINDER 2)' 데이터와 영국 임상시험 'NHS-갤러리'의 1년차 데이터, 이전 버전 검사와 비교한 브리징 분석을 근거로 FDA에 정식 승인을 신청했다. 그러나 2월에, 앞서 3년간 진행된 NHS-갤러리 핵심 임상시험에서 정기 검진이 표준 검진 단독 시행 대비 말기 암 진단을 유의미하게 줄이지 못했다는 결과가 발표되며 주가는 하루 만에 50% 폭락했다.
이후 그레일은 애초 검증하려던 '말기 암 진단 감소'라는 1차 지표는 달성하지 못했지만, 치료 가능한 단계에서 여전히 상당수의 암을 찾아낸다는 좀 더 좁은 논리를 앞세워 투자자 신뢰 회복에 주력해 왔다. 그럼에도 주가는 2월 고점 대비 20% 넘게 하락한 상태를 유지해 왔다. 이번 브리핑 문서 공개로 안전성 관련 우려가 해소되면서, 2월 이후 억눌려 있던 투자 심리가 한꺼번에 반영된 셈이다.
▶②편에서 계속됨
kimhyun01@newspim.com