AI 핵심 요약
beta- 월가가 13일 국채금리·유가 급등에도 주식 보유를 권했다.
- 전문가들은 닷컴버블 전과 닮았지만 성장주 강세를 봤다.
- S&P500은 실적 성장 기대 속 변동성 속 등락을 이어갔다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
이 기사는 9월 14일 오전 07시57분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠입니다. 원문은 9월13일 블룸버그통신 기사(Wall Street Says Stay With Stocks Despite Late '90s Dot-Com Vibe)입니다.
[서울=뉴스핌] 이홍규 기자 = 국채 금리 상승과 국제유가 급등이 이어지면서 월가 전문가들 다수가 닷컴버블 붕괴 직전이었던 수십년 전 변동성 장세를 다시 떠올리고 있다. 다만 이들이 투자자들에게 주식을 처분하라고 권하는 것은 아니다.
주식시장에 계속 머물러야 한다는 조언은 증시에 까다로운 시점에 나왔다. 10년물 미국 국채 금리는 5%에 근접했고 장기 국채 금리는 2007년 이후 최고 수준에 근접한 상태다. 트레이더들은 연준이 지속되는 인플레이션에 대응해 이번주 회의에서 금리를 인상할 것이라는 데 점점 더 무게를 싣고 있다. 서부텍사스산원유(WTI)는 배럴당 100달러 안팎에서 거래되고 있고 이란을 둘러싼 전쟁은 에너지 가격을 끌어올리고 있다. 여기에 9월은 계절적으로 주식시장이 약세를 보이는 달이다.
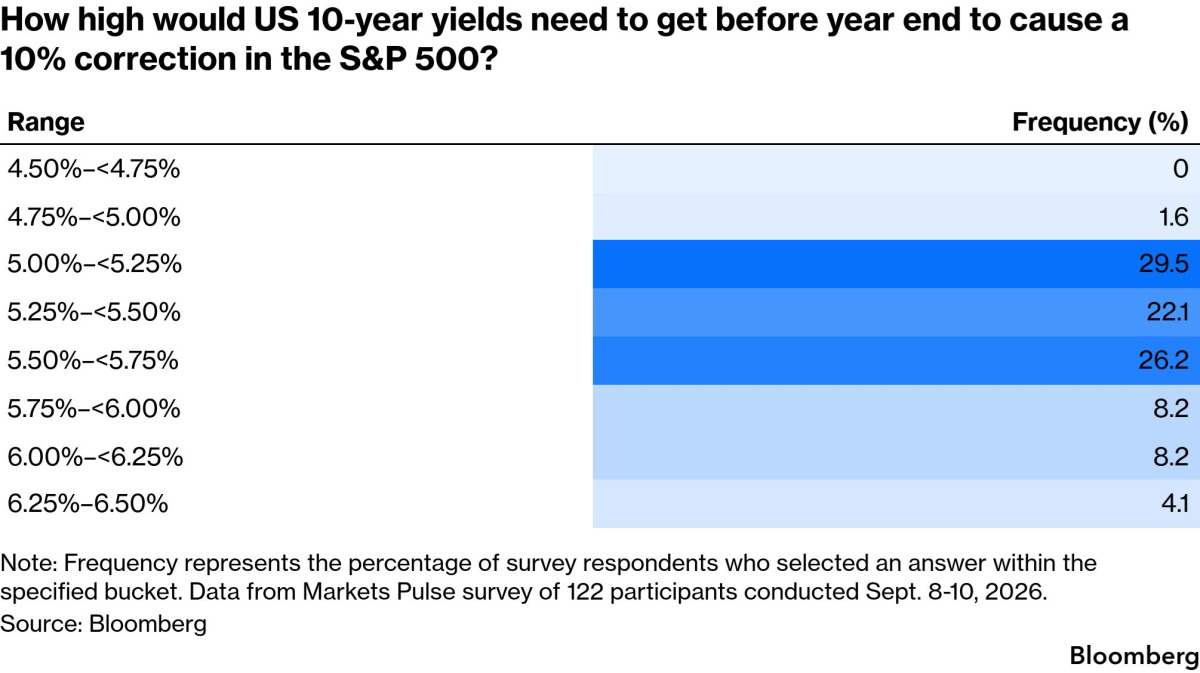
종합하면 지금은 매도할 시점처럼 보일 수 있다. 이는 S&P500 지수가 6월초 이후 거의 움직이지 않은 이유를 설명해줄 수 있다. 이 지수는 2026년 1~5월 11% 상승했고 앞선 3년 동안에도 매년 두자릿수 퍼센트 상승을 기록한 바 있다. 다만 인플레이션 지표가 연준의 조기 금리인상 가능성을 높인 것으로 보였던 날에도 나흘 연속 하락 이후 저가매수에 나선 트레이더들에 힘입어 지난 금요일 주가는 상승했다.
드류 페팃 라운드힐인베스트먼트 최고투자전략책임자는 "주식시장은 마치 오리처럼 움직이고 있다"며 "겉으로는 잔잔해 보이지만 수면 아래에서는 맹렬하게 헤엄치고 있는 것"이라고 말했다.
1990년대 후반과의 비교는 타당한 측면이 있다. 당시 기술주는 몇년간 연준의 금리인상 사이클과 이에 따른 국채 금리 상승을 겪고도 버텨내다가 이후 급격한 붕괴로 이어졌다고 뱅크오브아메리카와 CIBC캐피털마켓츠 소속 전략가들이 지난주 지적했다. 이는 이번 시장도 마찬가지일 수 있다는 함의를 담고 있다.
마이클 로젠 앤젤레스인베스트먼트어드바이저스 최고투자책임자는 "가장 큰 위험은 이례적으로 큰 수익률을 낼 수 있는 강세장의 마지막 국면을 놓치는 것"이라며 "지금이 강세장의 끝이라는 얘기는 아니지만 만약 그렇다면 발을 뺐다가 다시 들어가는 일은 사실상 불가능한 과제"라고 말했다.
지금까지는 투자자들도 이런 시각에 동의하는 모습이다. 네드데이비스리서치에 따르면 주식 투자자 심리는 소폭 하락하며 중립 구간에 머물렀고 채권시장 심리는 2022년 이후 최저 수준으로 떨어졌다.
다만 증시가 전적으로 잠잠한 것은 아니다. 시카고옵션거래소(Cboe) 변동성지수(VIX)는 낮은 스트레스 수준을 나타내고 있지만 지수 변동성과 개별종목 변동성 간 격차는 최근 10년 넘는 기간 중 최고 수준으로 확대됐다.
페팃은 앞으로 몇주간은 "변덕스럽고 혼란스러운" 흐름이 이어질 것이라고 말했다. 그는 경기민감주와 투기적 종목을 처분하고 성장주와 이익 전망 상향 종목으로 옮겨간 투자자들이 10월 3분기 실적 발표가 시작될 때까지는 인내심을 유지해야 한다고 말했다.
해당 시각은 월가에서도 널리 공유되고 있다.
연준 긴축을 이겨내는 성장주
크리스 하비 CIBC캐피털마켓츠 주식·포트폴리오전략 헤드는 "성장주와 기술주는 긴축 사이클을 견뎌낼 수 있다"며 기술주 비중이 높은 나스닥100 지수가 연준이 금리를 인상하던 1999년 6월부터 2000년 5월까지 59% 상승했다고 지적했다. 다만 금융주와 가치주는 하락했고 "상대적으로도 절대적으로도 부진한 수익률"을 기록했다고 말했다.
뱅크오브아메리카 애널리스트들도 이와 비슷하게 "강력한 성장 스토리와 버블에 가까운 시장"이 주요 거시경제 및 금리 역풍을 이겨낼 수 있다고 지난 수요일 고객 노트에서 밝혔다.
물론 거시경제 역풍이 무시되고 있다는 의미는 아니다. 투자자들은 다만 S&P500 내에서 인플레이션 헤지 역할을 하는 부문으로 옮겨가고 있을 뿐이다.
알렉스 샤히디 에보크어드바이저스 공동최고투자책임자는 "여러 거대한 힘들이 동시에 작용하고 있다"며 "순효과를 예측하기는 어렵다"고 말했다. 그의 접근법은 원자재 생산기업과 금으로 분산투자하는 것이다.
아울러 견조한 기업 실적으로 성장주의 밸류에이션 매력이 높아지면서 투자 유인도 커졌다. S&P500 정보기술 섹터는 향후 12개월 예상 이익 기준 20.5배에 거래되고 있는데 이는 6월초 26배에 근접했던 수준에서 낮아진 수치로 10년 평균인 23배 대비로도 할인된 수준이다.
키스 러너 트루이스트어드바이저리서비스 최고투자책임자 겸 최고투자전략가는 "실적이 거시경제 리스크를 압도했다"며 다음 실적 발표에서 추가적인 이익 성장을 기대한다고 말했다. 그는 "이후 국면에서는 우리 분석 결과 강세장이 여전히 유효하다는 근거가 나온다"고 덧붙였다.
블룸버그인텔리전스 집계에 따르면 S&P500 편입 기업들은 다음달 실적 발표 시즌에 3개 분기 연속으로 20%가 넘는 이익 성장률을 기록할 것으로 예상된다.
티모시 홀랜드 오리온 최고투자책임자는 "다음 실적 시즌까지 버텨낼 수 있다면 이번에는 매출과 순이익 모두에서 상당한 성장이 나온다는 이야기를 듣게 될 것"이라고 말했다.
물론 상당수 전략가들은 국채 금리 상승을 가파른 이익 성장만으로는 무시할 수 없는 당면 과제로 보고 있다. 22V리서치의 존 로크 애널리스트는 1970년대 이후 10년물 국채 금리는 "오를 때마다 무언가가 무너졌다는 점에서" 마치 무패의 복서와 같았다고 말했다.
다만 현재로서는 AI가 성장을 견인하고 S&P500을 다음 사상 최고치로 밀어올릴 것이라는 또 한번의 실적 시즌에 대한 기대가 투자자들을 시장에 붙잡아두고 있다.
홀랜드는 "매우 의미 있고 실제로 우려스러운 거시경제 역풍이 일부 존재함에도 경제의 저력, 이익 성장, 유동성을 포기하거나 단념할 생각은 없다"고 말했다.
bernard0202@newspim.com