AI 핵심 요약
beta- 조선 3사는 27일 고선가 LNG선 건조 확대로 호실적을 이어갔다.
- 3분기 합산 영업이익은 전년 대비 76% 늘지만 전분기보다 9% 감소했다.
- LNG선 가격 하락에 대비해 엔진·특수선·해양플랜트로 사업을 다변화했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
한화오션 감소 폭 가장 커…삼성重 홀로 전분기 대비 증익 전망
엔진·특수선·FLNG로 사업 다변화…고선가 이후 수익성 확보 총력
[서울=뉴스핌] 이찬우 기자 = 국내 조선 3사가 과거 높은 가격에 수주한 액화천연가스(LNG) 운반선 등 고부가가치 선박의 건조를 확대하며 호실적을 이어가고 있다. 올해 3분기에도 전년 대비 큰 폭의 이익 증가가 예상되지만 환율 하락과 조업일수 감소로 직전 분기보다 영업이익은 약 9% 줄어들 전망이다.
기업별 실적 흐름도 엇갈리고 있다. HD현대중공업은 상선과 엔진기계 사업의 높은 수익성을 유지하고 있으며, 한화오션은 상선에 집중된 이익구조로 인해 상대적으로 큰 폭의 이익 감소가 예상된다. 반면 삼성중공업은 고선가 선박의 매출 확대와 환헤지 효과에 힘입어 홀로 전분기 대비 증익할 것으로 보인다.
최근 LNG운반선 신조선가가 하락하는 가운데 조선 3사는 엔진기계·특수선·해양플랜트 등으로 사업영역을 넓히며 고선가 호황 이후를 대비한 수익구조 다변화에도 속도를 내고 있다.
◆고선가 선박 매출 확대…3분기 이익은 9% 감소 전망
27일 조선업계에 따르면 2023~2024년 높은 가격에 수주한 선박의 건조 비중이 확대되고 있다. 선박은 계약부터 인도까지 수년이 소요돼 현재 실적에는 신규 수주보다 기존 계약의 선가와 원가, 건조 진행률이 먼저 반영된다.
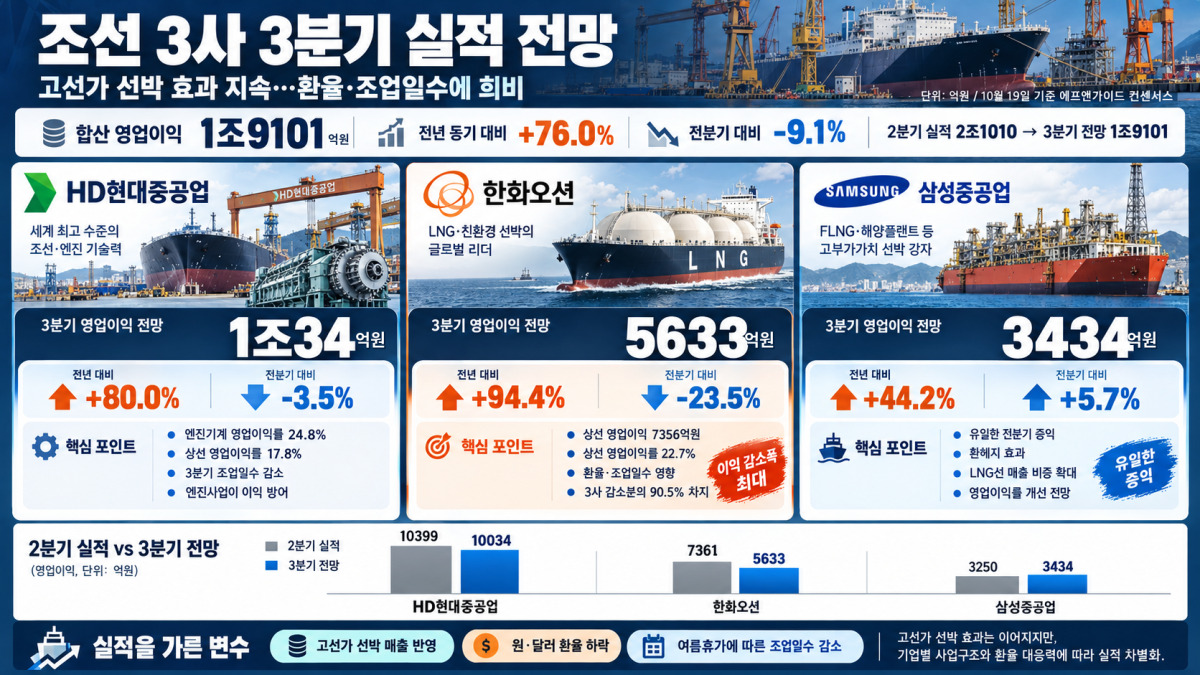
금융정보업체 에프앤가이드가 19일 집계한 HD현대중공업·한화오션·삼성중공업의 3분기 합산 영업이익 컨센서스(증권사 전망치 평균)는 1조9101억원이다. 전년 동기보다 76.0% 증가하지만 직전 분기 2조1010억원보다는 1909억원(9.1%) 감소할 전망이다.
HD현대중공업은 1조34억원으로 전분기 대비 3.5%, 한화오션은 5633억원으로 23.5% 감소가 예상된다. 한화오션의 감소 예상액 1728억원은 3사 합산 순감소액의 90.5%에 달한다. 삼성중공업은 3434억원으로 5.7% 증가해 유일하게 증익할 전망이다.
전년 동기 대비로는 3사 모두 두 자릿수 증가율이 예상된다. 특히 HD현대중공업의 영업이익 증가 전망에는 지난해 말 HD현대미포와의 합병에 따른 사업 규모 확대 효과도 반영돼 있다.
실적 변동의 주요 원인은 환율과 조업일수다. 3분기 평균 원·달러 환율은 1418원으로 직전 분기보다 84원 하락했다. 한국투자증권은 환율 변화에 따른 영업이익 감소 요인을 HD현대중공업 387억원, 한화오션 898억원으로 추산했다. 삼성중공업은 상대적으로 높은 환헤지 비중으로 영향이 제한적일 것으로 분석했다.
◆엔진 이익률 24.8%…한화오션은 이익 감소에도 수익성 유지
기업별 실적 차이는 사업구조에서도 나타난다. HD현대중공업은 지난 2분기 상선 부문에서 영업이익 8332억원, 영업이익률 17.8%를 기록했다. 엔진기계 부문은 영업이익 2364억원, 영업이익률 24.8%로 더 높았다. 이중연료 엔진 판매 확대와 판가 상승이 수익성을 뒷받침했다.
HD현대 관계자는 "엔진기계 부문이 기존에도 20% 이상의 영업이익률을 유지해 온 사업"이라며 "통상 조업일수가 많은 2분기와 비교해 여름휴가가 포함된 3분기에는 계절적 기저효과가 나타난다"고 설명했다.
한화오션은 상선사업부에 이익이 집중된 구조다. 지난 2분기 상선 영업이익은 7356억원으로 연결 영업이익 7361억원에 육박했다. 상선 영업이익률은 22.7%에 달한 반면 특수선은 29억원의 영업손실을 기록했고, 에너지플랜트 영업이익은 62억원에 그쳤다.
에너지플랜트 부문은 2분기 브라질 해양플랜트 프로젝트 인도로 약 1조5000억원의 매출이 일시에 반영됐지만 이익 기여는 제한적이었다. 3분기에는 이 같은 일회성 매출 효과가 사라지면서 전체 매출은 감소할 것으로 예상된다. 그러나 수익성이 낮은 사업의 매출 비중이 줄어드는 만큼 전체 영업이익률은 오히려 개선될 수 있다는 분석이다.
키움증권은 한화오션의 3분기 조업일수가 전분기보다 약 15% 줄어들 것으로 보고 매출액 3조3386억원, 영업이익 5053억원을 예상했다. 해당 전망대로라면 전체 영업이익률은 2분기 13.5%에서 3분기 15.1%로 오히려 상승한다. 이익 규모는 감소하지만 고선가 상선 중심의 수익성 개선 흐름은 유지되는 셈이다.
삼성중공업은 기존 도크 활용과 해외 협력 생산 확대에 주력하고 있다. LNG운반선이 전체 매출의 약 50%를 차지하며 9월 말 기준 LNG운반선 수주잔고도 71척에 달한다.
키움증권은 삼성중공업의 3분기 매출액을 3조1601억원, 영업이익을 3413억원으로 전망했다. 조업일수가 전분기보다 약 6% 감소해 매출은 소폭 줄어들지만, 2024년 이후 수주한 고가 선박의 매출 비중이 약 5%포인트 확대되면서 영업이익률은 2분기 10.1%에서 3분기 10.8%로 개선될 것으로 분석했다.
◆ LNG선 가격 하락…상선 외 수익원 확보가 과제
고선가 선박의 매출 반영은 당분간 실적을 뒷받침할 전망이다. 반면 신규 LNG운반선 가격은 하락하고 있어 향후 수익성 관리의 중요성이 커지고 있다.
영국 조선·해운시황 분석기관 클락슨리서치에 따르면 17만4000㎥급 LNG운반선 신조선가는 이달 2일 기준 2억4600만달러로 지난해 같은 시기보다 약 1.6% 하락했다. 중국 조선사들의 생산 능력 확대와 가격 경쟁도 신규 수주의 수익성을 압박하는 요인으로 꼽힌다.
이에 조선 3사는 상선 외 사업 확대에도 속도를 내고 있다. HD현대중공업은 올해 미국 데이터센터용 발전설비를 총 1조5831억원 규모로 수주하며 육상 발전시장 공략을 본격화했다. 지난달에는 발전엔진 생산기지와 소형모듈원자로(SMR) 주기기 제작공장 건립에 총 1조722억원을 투자하기로 했다. 이달에는 500MW급 태안 해상변전소 건설 계약까지 체결하며 전력 인프라 사업을 확대하고 있다.
한화오션은 상선에 집중된 이익구조를 보완하기 위해 특수선과 미국 조선사업, 해양플랜트로 사업을 다변화하고 있다. 지난달 6833억원 규모의 태국 차세대 호위함 사업 우선협상대상자로 선정돼 최종 계약을 추진 중이다.
미국에서는 한화그룹이 인수한 필리조선소가 해상 미사일 시험 계측선 건조사업을 확보한 데 이어 47에이커(약 19만㎡) 규모의 부지를 추가 임차하며 생산 기반을 확대하고 있다.
해양플랜트 부문에서는 저탄소 표준 부유식 원유 생산·저장·하역설비(FPSO) 설계에 대한 글로벌 선급 개념승인을 확보해 설계 표준화를 통한 수주 경쟁력 강화에 나섰다.
삼성중공업은 LNG운반선 생산 효율을 높이는 동시에 부유식 액화천연가스 생산설비(FLNG)를 새로운 성장동력으로 육성하고 있다. 지난 6월 미국 델핀 FLNG 1호기 건조계약을 29억달러(약 4조3000억원)에 체결했으며, 후속 2·3호기 수주도 추진 중이다. 고부가가치 해양플랜트 사업을 확대해 중장기 매출 기반을 강화한다는 전략이다.
조선업계 관계자는 "국내 조선사의 중장기 경쟁력은 고선가 선박의 매출 반영이 이어지는 동안 생산성과 원가 경쟁력을 높이고, 상선 외 사업을 실제 이익 창출원으로 전환할 수 있느냐에 달려 있다"고 말했다.
chanw@newspim.com