AI 핵심 요약
beta- 미국 ETF BWET가 1년 4871% 수익률을 올렸다
- 중동 전쟁으로 유조선 운임이 급등한 영향이다
- 다만 평균회귀와 콘탱고·세금·수수료 위험이 있다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

레버리지 제외 미국 ETF 중 최고 수익률
콘탱고 비용·평균 회귀 등 경계 요인들
[서울=뉴스핌] 황숙혜 기자 = 최근 한 달 사이에만 73%, 1년 동안 4871%에 달하는 폭발적인 수익률을 올린 펀드가 월가에 화제다.
레버리지도 적용하지 않고 초고수익을 올린 미국 상장지수펀드(ETF)는 BWET(Breakwave Tanker Shipping ETF)다.
앰플리파이 인베스트먼트가 2023년 5월 출시한 펀드는 주식이나 채권, 원자재에 투자하는 일반적인 펀드가 아니라 원유를 수송하는 초대형 유조선의 해당 운임료에 베팅하는 독특한 상품이다.
해운사 주식이나 원유 선물이 아니라 중동에서 아시아 등 주요 지역으로 석유를 운송하는 초대형 유조선의 운임 선물 계약에 투자하는 펀드는 운임이 크게 뛸수록 동반 상승 탄력을 받는다. 해상 물류가 막히면서 선박을 구하기 어려워지면 운임료가 가파르게 오르고, 이 때 수익률도 함께 치솟는 구조다.
최근 1년 사이 BWET의 수익률이 폭발적으로 뛴 데는 미국과 이란의 전쟁이 핵심 요인으로 작용했다. 호르무즈 해협과 홍해를 둘러싼 지정학적 리스크가 최고조에 이르면서 유조선들의 발이 묶이거나 안전한 우회로를 찾으면서 운항 거리가 길어졌고, 선박 공급이 부족해지자 당장 원유를 실어야 하는 기업들이 웃돈을 주고 배를 구하기 시작하면서 운임이 역사적 고점까지 뛴 것.
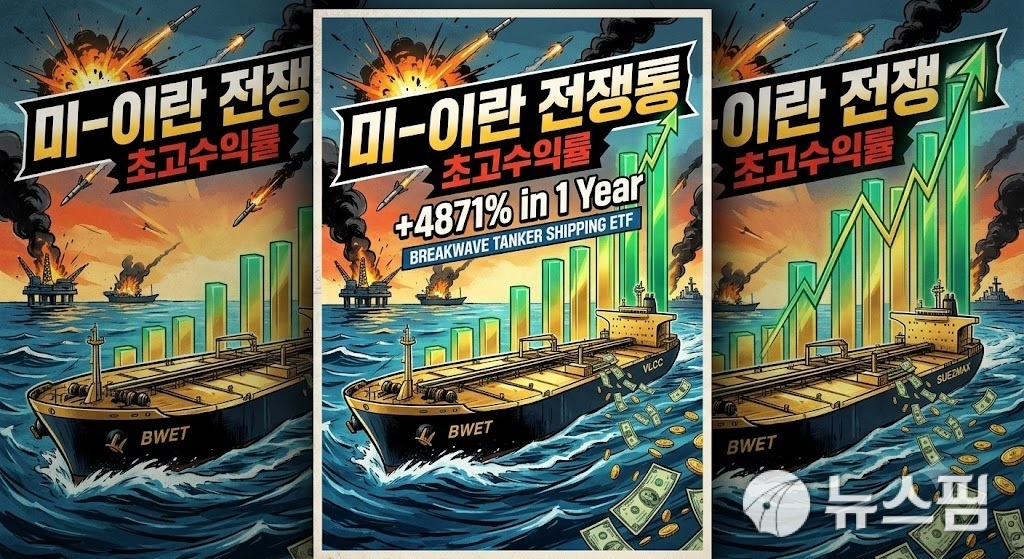
주요 외신과 운용사의 공식 보고서에 따르면 미국과 이란 전쟁으로 인해 하루 선박 대여료는 수십만 달러 수준의 역사적 고점까지 치솟았다. 포트폴리오에서 운임 선물의 비중이 약 24%에 이르는 BWET는 운임 상승분을 그대로 흡수하며 수익률을 올렸다.
시장 조사 업체 ETFDb에 따르면 BWET은 최근 1개월과 3개월 사이 각각 73.37%와 477.50%의 수익률 기록했고, 연초 이후 운용 성적은 3737.09%에 달했다. 1년 사이 4871.02%의 수익률을 낸 펀드는 3년 동안 연평균 259.31%의 수익률을 기록했다.
앰플리파이와 브레이크웨이브 어드바이저스가 함께 운영하는 BWET는 브레이크웨이브 웨트 프라이트 퓨처 인덱스(Breakwave Wet Freight Futures Index)를 벤치마크로 추종한다.
초대형 원유 운반선(VLCC, Very Large Crude Carrier)과 수에즈막스(Suezmax)급 유조선의 단기 해상 운임 선물 계약에 투자하는 펀드는 보유 선물 계약의 평균 만기를 50~70일 수준으로 짧게 유지하고, 만기가 가까워지면 매월 순차적으로 다음 달 선물 계약으로 갈아타는 패시브 롤오버 방식을 취한다.
펀드 자산의 일부를 선물 증거금으로 활용하고, 나머지 대부분의 현금성 자산을 달러화나 미국 단기 국채 등에 투자해 포트폴리오 전반의 수익률 안정성을 확보한다.
1년 전 BWET에 100달러를 투자했다면 수익금만 4871달러에 달하고, 원금과 수익금을 합한 총자산은 4971달러라는 계산이 나온다.
인공지능(AI) 모델을 이용한 투자은행(IB) 업계 자료 분석에 따르면 미국 증시에 상장된 약 5200개 ETF 가운데 레버리지 상품을 제외한 펀드 가운데 BWET가 최근 1년 사이 수익률 1위를 기록했다.
중동 지역의 지정학적 리스크와 홍해 사태, 공급망 차질 등 구조적인 요인들이 유조선 해상 운임 폭등을 야기했고, 이는 BWET의 폭발적인 상승세로 이어졌다.
중동 사태가 악화일로로 치닫는 양상이지만 시장 전문가들은 BWET에 '묻지마 베팅'을 경계한다. 유조선 운임료가 위기 후 제자리로 돌아오는 이른바 평균 회귀(Mean Reverting) 특성을 가지기 때문에 운임에 베팅하는 BWET가 장기 우상향하는 그림을 그릴 수 없다는 지적이다.
공급망 마찰이 해소되거나 원유 물동량이 줄어들 경우 운임료가 이전 수준으로 돌아오면서 펀드 수익률을 끌어내릴 수 있어 장기 적립식 투자보다 단기 모멘텀이나 지정학적 변수에 대한 대응책으로 활용해야 한다는 조언이다.
콘탱고 리스크(Contango Risk)도 월가가 경계하는 대목이다. 선물을 다음달 계약으로 교체하는 과정에 근월물보다 원월물 가격이 높으면 롤오버 비용이 발생하고, 이는 장기 보유 시 가치를 떨어뜨리는 요인이라는 얘기다.
세금 구조의 문제도 주의할 부분이다. BWET는 원자재 풀(Commodity Pool) 형태로 구조화돼 있어 미국 현지 기준 세금 신고 시 까다로운 K-1 양식이 발행된다. 서학 개미들이 투자할 때도 일반 주식형 ETF와 세금 처리나 배당 성격이 다르다고 운용사는 말한다.
아울러 수수료 부담을 지적하는 목소리도 나온다. BWET의 운용 보수는 연 3.0%로 일반적인 주식형 ETF에 비해 훨씬 높다.
shhwang@newspim.com