AI 핵심 요약
beta- 국내 ETF 순자산이 400조원을 넘어섰다
- 29일 전문가들은 연금·장기자산관리 제시했다
- 액티브 ETF와 상품 다양성 확대를 주문했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
연금계좌 중심 장기자금 유입 확대…ETF, 평생 자산관리 수단으로 진화
전문가들 "액티브 역할·상품 다양성 키워 시장 질 높여야"
[서울=뉴스핌] 양태훈 기자 = 국내 상장지수펀드(ETF) 시장이 순자산 400조원 시대에 들어선 가운데 시장의 다음 성장축으로 연금과 장기 자산관리, 액티브 ETF가 제시됐다. 국내외 전문가들은 ETF 시장이 상품 수와 순자산 확대를 넘어 투자자의 생애주기에 맞춘 자산관리 수단으로 자리 잡고, 액티브 운용과 상품 다양성을 통해 질적 성장을 이어가야 한다고 강조했다.
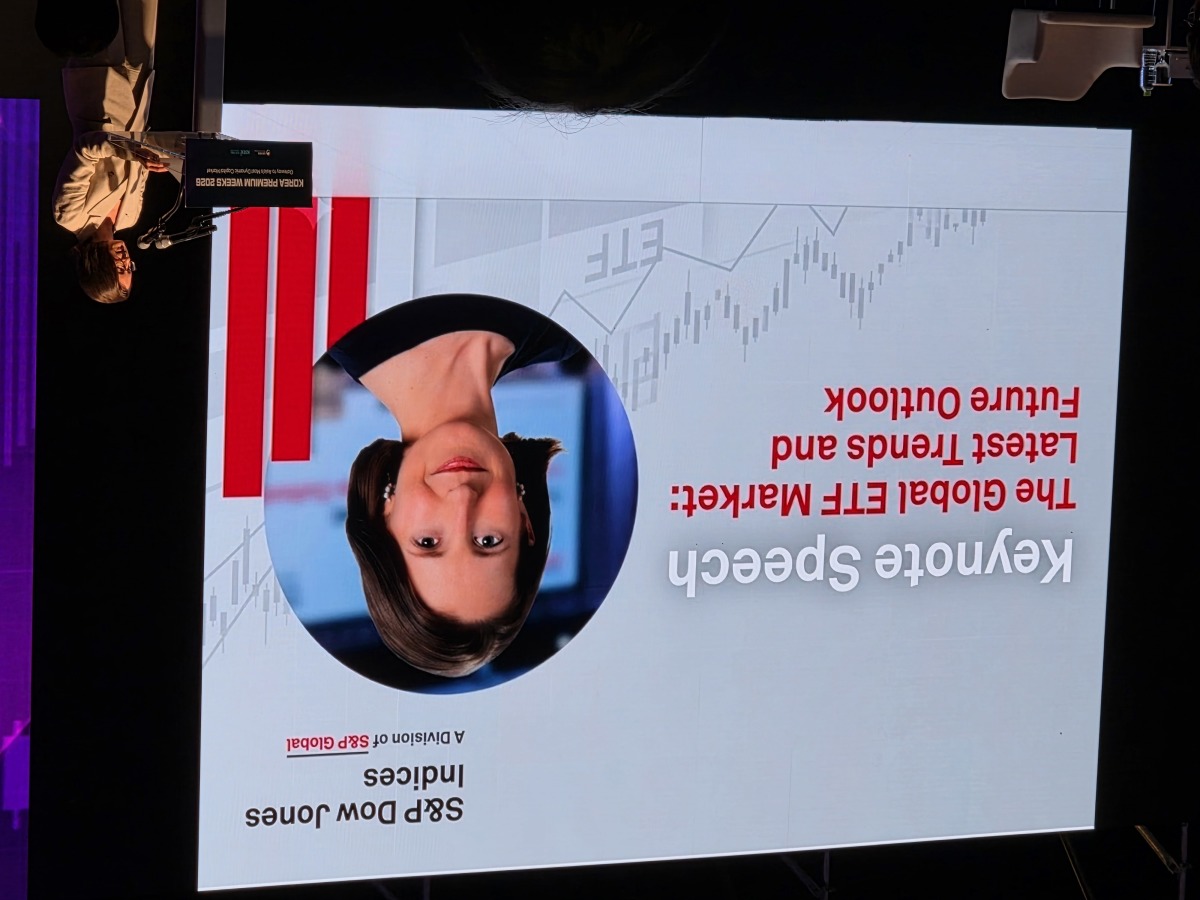
캐머런 드링크워터(Cameron Drinkwater) S&P 다우존스지수(S&P DJI) 최고상품·운영책임자는 29일 더그랜드롯데 서울에서 열린 '코리아 프리미엄 위크(Korea Premium Weeks) 2026' 행사에서 "한국은 이러한 발전을 논의하기에 특히 흥미로운 시장"이라며 "아시아에서 가장 혁신적인 ETF 시장 가운데 하나가 됐다"고 말했다.
드링크워터 책임자는 글로벌 ETF 시장의 다음 성장 영역으로 ▲탈중앙화 금융(DeFi) ▲사모시장 ▲자산관리를 꼽았다. 그는 이들 분야에서 신뢰할 수 있는 지수가 투자 기회의 평가와 위험 비교, 자본 배분을 위한 기준 역할을 할 수 있다고 설명했다.
글로벌 시장에서는 ETF의 활용 범위가 전통적인 주식·채권을 넘어 디지털자산과 사모자산, 종합 자산관리로 확대되고 있다. 드링크워터 책임자는 "투자자의 요구는 점점 더 정교해지고 투자 가능한 자산의 범위도 계속 확대되고 있다"며 "투자자는 기회를 이해하고 위험을 비교하며 자신 있게 자본을 배분할 수 있는 신뢰할 만한 체계를 필요로 한다"고 말했다.
국내에서는 연금시장이 ETF의 장기 성장 기반으로 주목됐다.
김진영 키움증권 ETF 애널리스트·글로벌리서치팀장은 "국내 ETF 순자산은 올해 4월 처음으로 400조원을 넘어섰다"며 "지난 10년간 연평균 30% 이상 운용자산이 늘었고, 특히 연금계좌를 통한 장기자금 유입을 주목할 필요가 있다"고 말했다.
지난해 국내 퇴직연금 적립금 가운데 ETF 투자 잔액은 약 49조원으로 확대됐다. 퇴직연금에서 확정기여(DC)형과 개인형퇴직연금(IRP)을 합친 비중도 54%로 과반을 차지했고, 실적배당형 적립금 비중은 25%까지 높아졌다.
김 팀장은 이에 대해 "퇴직연금의 성격이 기존 저축 중심에서 가입자가 스스로 자산을 배분하고 운용하는 장기 투자계좌로 변화하고 있다"며 "이 이동을 연결하는 대표적인 수단이 ETF"라고 말했다.
특히 김 팀장은 ETF가 연금자산 운용 수단으로 자리 잡으면서 투자 방식도 개별 상품 선택에서 포트폴리오 관리로 옮겨가야 한다고 강조했다.
그는 "ETF 시장도 상품의 다양성을 넓히는 데서 한 걸음 더 나아가 투자자의 생애주기에 맞는 자산관리 방안을 함께 제시해야 한다"며 "상품에서 포트폴리오로, 포트폴리오에서 평생 자산관리 솔루션으로 확장하는 것이 운용사와 판매자, 리서치가 함께 풀어나가야 할 과제"라고 말했다.
구체적인 연금 ETF 투자 원칙으로는 장기투자와 분산투자, 리밸런싱을 제시했다. 주식과 채권뿐 아니라 금·원자재·인프라 등으로 분산 범위를 넓히고, 은퇴 시점에 맞춰 자산 배분을 조정하는 타깃데이트펀드(TDF) ETF 등을 활용할 수 있다고 설명했다.
김 팀장은 "ETF 시장도 상품의 다양성을 넓히는 데서 한 걸음 더 나아가 투자자의 생애주기에 맞는 자산관리 방안을 함께 제시해야 한다"며 "상품에서 포트폴리오로, 포트폴리오에서 평생 자산관리 솔루션으로 확장하는 것이 운용사와 판매자, 리서치가 함께 풀어야 할 과제"라고 강조했다.
패시브 ETF 중심으로 빠르게 성장한 국내 시장에서는 액티브 운용의 역할을 확대해야 한다는 제언도 나왔다.
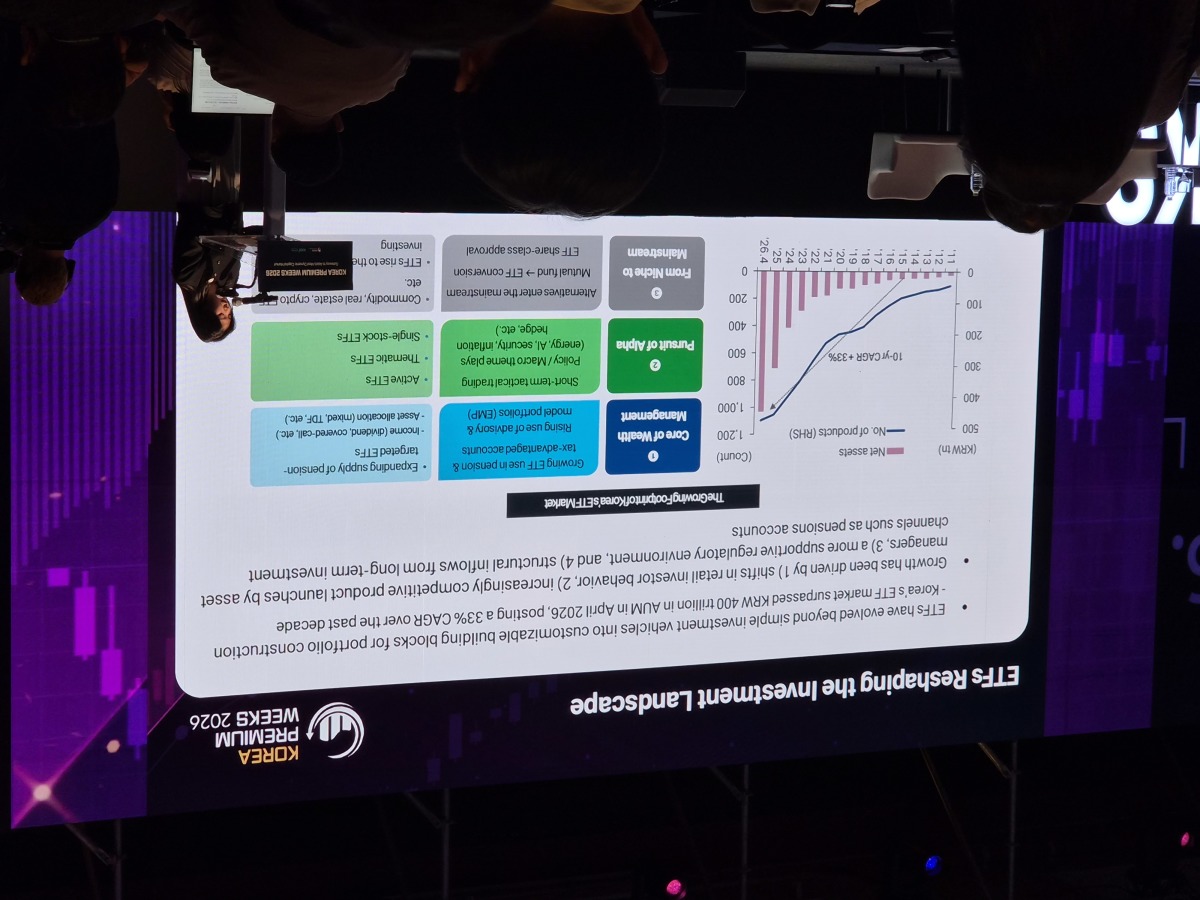
권민경 자본시장연구원 선임연구위원에 따르면 국내 주식형 공모펀드에서 패시브 상품이 차지하는 비중은 2010년 말 17.2%에서 올해 78.5%로 확대됐다. 패시브 ETF에는 지난해 17조7000억원이 순유입됐고 올해 1~8월에는 56조8000억원이 들어왔다.
권 연구위원은 패시브 자금이 특정 종목이나 테마에 집중될 경우 기업가치와 관계없는 자금 유입·유출이 가격 움직임을 키울 가능성이 있다고 지적했다. 이때 기업가치를 독립적으로 판단해 고평가된 종목을 줄이고 저평가된 종목을 매수하는 액티브 펀드가 시장의 완충 역할을 할 수 있다고 설명했다.
권 연구위원은 "수요의 반대편에서 기업가치를 판단하고 거래할 수 있는 자금이 중요하다"며 "액티브 펀드가 그런 역할을 할 수 있다"고 말했다.
국내 액티브 ETF 활성화를 위해서는 상품 공급과 운용 재량을 함께 확대해야 한다고 제안했다. 미국과 유럽의 '화이트 라벨 ETF 플랫폼'처럼 상품 설정·상장·공시·거래 지원 등 공통 업무를 지원하는 플랫폼을 마련하면 중소형 운용사의 시장 참여를 확대할 수 있다는 설명이다.
권 연구위원은 "ETF 플랫폼 등을 통해 다양한 운용사의 시장 참여를 확대하고 독립적인 운용 판단을 실제 거래로 옮길 수 있도록 실질적인 운용 재량을 확보할 필요가 있다"고 말했다.
이어진 패널토론에서는 연금과 장기투자, 상품 다양성, 액티브 ETF가 국내 ETF 시장의 지속 가능한 성장을 위한 주요 과제로 논의됐다.
유진환 삼성자산운용 상품전략담당 상무는 퇴직연금의 세제 구조를 개선할 필요가 있다고 강조했다. 해외주식형 ETF는 연금계좌를 이용하면 과세이연 효과를 얻을 수 있지만 국내주식형 ETF는 일반계좌에서 매매차익이 비과세되는 것과 달리 연금계좌에서는 인출 단계에서 연금소득세 과세 대상이 된다는 점을 지적했다.
유 상무는 "퇴직연금은 장기자본이자 시장 변동성을 감내할 수 있는 인내자본으로 굉장히 중요하다"며 "국내 세제가 국내시장 투자에 대한 선호도를 약화시키는 부분은 없는지 국내 자본시장의 구조적 성장 차원에서 생각할 필요가 있다"고 말했다.
육동휘 KB자산운용 ETF상품마케팅본부장은 최근 변동성 확대에도 연금 투자자들이 ETF를 장기 자산관리 수단으로 계속 활용하는지를 점검할 필요가 있다고 강조했다.
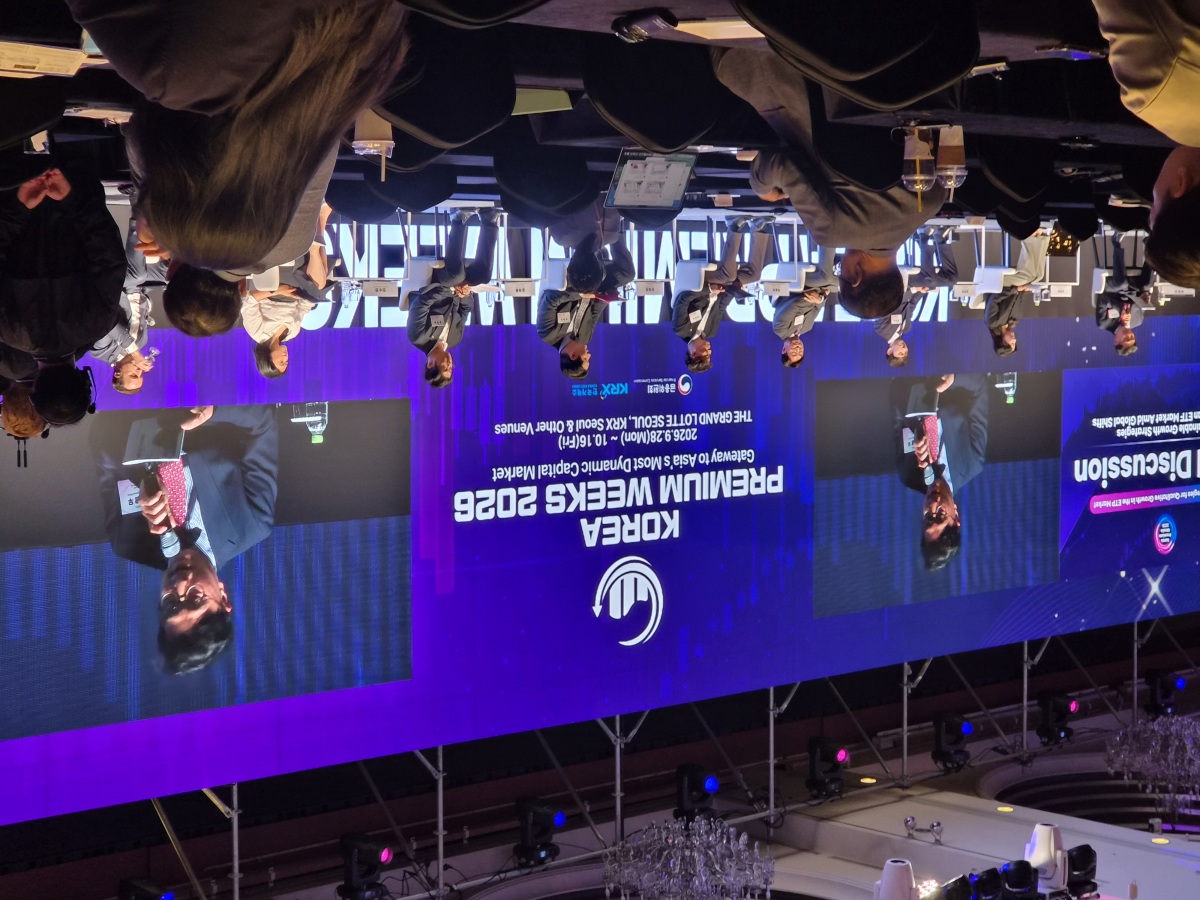
육 본부장은 "올해 말이나 내년 초까지도 변동성이 커진 상황에서 투자자들이 ETF 시장을 떠나지 않고 장기 자산의 도구로 계속 활용하는지 데이터를 확인할 필요가 있다"고 말했다. 레버리지 상품 역시 시장의 성장 과정에서 투자자 경험을 쌓는 역할을 했지만, 쏠림과 투자정보 부족에 따른 위험은 지속적으로 점검해야 한다고 덧붙였다.
윤재홍 미래에셋증권 수석연구위원은 한국 ETF 시장의 성장 동력으로 상품 다양성과 투자자의 선택을 꼽았다.
윤 연구위원은 "다양성과 투자자들의 선택이 현재의 한국 ETF 시장을 만들었다고 생각한다"며 "앞으로도 다양한 상품을 통해 투자자의 수요를 충족시켜야 지속 가능한 성장이 가능할 것"이라고 말했다. 미국 ETF 시장도 다양한 지수와 자산군을 바탕으로 성장해 왔다는 점을 언급했다.
진수연 솔랙티브(Solactive) 수석부사장은 해외 ETF 시장의 성장이 연금자금과 맞물려 진행됐다고 설명했다.
진 부사장은 "미국 ETF 시장도 401(k)나 개인퇴직계좌(IRA) 등 연금 관련 자금이 ETF를 적극 활용하면서 성장했다"며 "장기투자 문화가 정착된 시장에서도 AI와 반도체, 디지털자산 등 테마형 ETF에 대한 관심은 여전히 높다"고 말했다. 이어 "장기투자와 ETF는 대체 관계라기보다 서로 다른 역할을 수행하는 보완적인 관계"라고 강조했다.
최원민 블랙록 부사장은 변동성을 피하기보다 포트폴리오 안에서 관리하는 투자 문화가 필요하다고 강조했다.
최 부사장은 "지정학적 환경 변화와 시장 참여자 확대, 정보 접근성 향상 속에서 변동성은 피해야 하는 것이 아니라 함께 가면서 어떻게 조절할지가 중요해졌다"며 "그러기 위해서는 포트폴리오 투자 문화가 필수"라고 말했다. 액티브 ETF에 대한 글로벌 수요도 빠르게 늘고 있다고 설명했다.
션 프리어(Sean Freer) S&P DJI 글로벌 거래소 상품관리 디렉터는 한국 ETF 시장의 성장 속도를 높게 평가했다. 그는 "한국에서 ETF 투자는 세계 여러 선진시장보다 빠르게 성장했다"며 "S&P 다우존스지수는 한국을 선진시장으로 분류하고 있다"고 말했다.
프리어 디렉터는 올해 상반기 국내주식 벤치마크를 웃돈 한국 액티브 운용사가 절반을 넘었다며 "시장의 일부 왜곡을 액티브 운용사들이 이미 활용하고 있을 가능성이 있다"고 평가했다. 다만 장기간을 놓고 보면 액티브 운용사의 상당수가 벤치마크를 밑돈다는 S&P DJI의 분석도 함께 언급했다.
김진영 팀장은 앞으로 ETF 시장 경쟁의 기준도 순자산 규모나 시장 점유율에서 장기 보유와 자산 축적으로 넓어질 필요가 있다고 강조했다.
김 팀장은 "새롭고 특별한 상품을 만드는 것도 중요하지만 이미 상장된 도구들을 투자자들이 실제로 활용하게 만드는 시스템이 필요하다"며 "투자자가 필요한 시점에 자연스럽게 활용할 수 있는 '넛지' 시스템도 생각해볼 수 있다"고 말했다. 이어 "경쟁의 초점도 순자산 규모뿐 아니라 고객이 자산을 얼마나 오래 보유하고 적립할 수 있는지로 옮겨갈 필요가 있다"고 덧붙였다.
권민경 연구위원은 액티브 ETF 확대 과정에서 투자자 보호 장치도 함께 마련해야 한다고 강조했다. 그는 "액티브의 역할이 함께 있어야 패시브도 결과적으로 더 좋은 성과를 낼 수 있다"며 "액티브가 정보 발견과 가격 발견의 인프라 역할을 할 수 있다"고 말했다. 상품 명칭과 포트폴리오 공개 시점·투명성, 성과 측정 등은 추가적으로 검토해야 할 과제로 꼽았다.
dconnect@newspim.com