AI 핵심 요약
beta- 한지영 연구원은 23일 국내 증시가 반도체주 강세로 상승 출발했다고 말했다.
- 다만 추석 연휴 관망심리와 차익실현으로 장중 상승폭은 제한됐다고 봤다.
- 연휴 뒤 미중 회담과 중동 정세가 증시 방향을 좌우할 것이라고 했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
장중 개별 종목 장세 예상, 7000선 이탈도 추세 판단 신중
[서울=뉴스핌] 양태훈 기자 = 키움증권은 23일 국내 증시가 미국 반도체주 강세에 힘입어 반도체 중심으로 상승 출발할 것으로 전망했다. 다만 추석 연휴를 앞둔 관망심리와 차익실현 매물이 맞물리면서 장중 상승폭은 제한되고, 개별 이슈에 따라 종목별 주가가 움직이는 장세로 전환할 것으로 내다봤다.
한지영 키움증권 연구원은 이날 보고서에서 서버용 D램 수요 증가 기대에 따른 미국 필라델피아 반도체지수의 2%대 강세와 코스피200 야간선물의 2%대 상승을 국내 증시의 상승 출발을 뒷받침할 요인으로 꼽았다.
한 연구원은 "장중에는 연휴 관망심리와 맞물린 차익실현 압력을 받는 과정에서 증시 상단은 제한된 채, 개별 이슈에 따른 종목 장세로 전환할 것으로 예상"이라고 밝혔다.
전날 코스피는 0.15% 오른 7017.91, 코스닥은 0.23% 내린 834.38에 마감했다. 한 연구원은 장 초반 메타발 중앙처리장치(CPU)와 메모리 수요 확대 기대감에 반도체 중심의 상승세가 나타났지만, 장 중반 이후 유가 반등과 연휴 경계심리로 상승분을 대부분 반납했다고 설명했다.
간밤 미국 시장에서는 반도체주가 강세를 보였다. 22일(현지시간) 마이크론은 5.0%, 샌디스크는 6.8% 올랐고 필라델피아 반도체지수는 2.06% 상승했다. 주요 지수는 다우존스지수가 0.36% 하락하고 나스닥지수가 0.45% 오르는 등 혼조세를 나타냈다. 스탠더드앤드푸어스(S&P)500지수는 보합 수준에 머물렀다.
한 연구원은 에이전트 인공지능(AI) 시장 성장 기대감이 미국 반도체주 강세를 이끌었다고 분석했다. 미국과 이란의 갈등 완화 기대에 유가는 약세를 보였지만, 금융주는 예대마진 축소 우려로 하락했다고 설명했다. 미중 정상회담을 앞둔 관망심리도 나타났다고 진단했다.
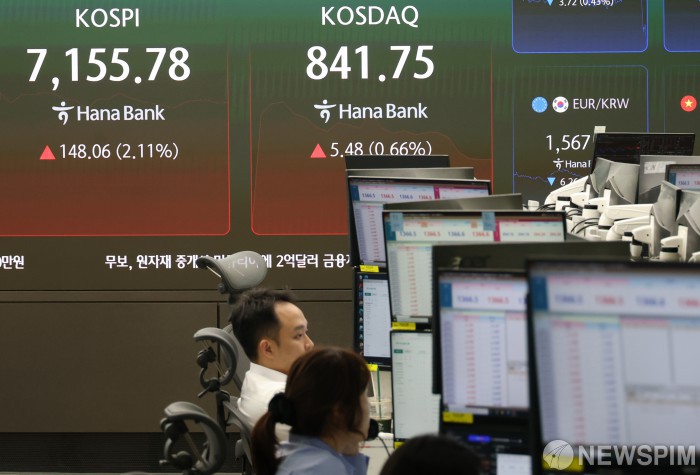
국내 증시에서는 전날 코스피가 장중 상승분을 대부분 반납하고도 7000선을 지킨 점에 주목했다. 한 연구원은 7000선 부근의 매물 부담이 여전히 크지만, 추가 상승을 가로막는 저항은 이전보다 약해지고 있다고 평가했다.
그는 "비슷한 맥락에서 전일 장중 상승폭 축소는 매크로, 펀더멘털 불확실성보다는 사실상 추석 연휴를 앞둔 단기 포지션 정리 수요가 컸던 것으로 판단"이라고 분석했다. 거시경제나 기업의 기초체력에 대한 우려보다는 연휴에 대비해 단기 투자 포지션을 정리하려는 수요가 더 크게 작용했다는 설명이다.
한 연구원은 이날도 연휴 중 미국과 이란의 사태 전개, 미국 시장금리 변화, 미중 정상회담 결과 등을 확인하려는 관망심리가 나타날 가능성을 제시했다. 매수·매도 공방 속에서 코스피가 7000선을 이탈할 수는 있지만, 이를 추세적인 하락 전환으로 해석하는 것은 경계해야 한다고 봤다.
연휴 이후 증시 흐름을 좌우할 변수로는 중동 정세와 미중 협상 내용을 꼽았다. 미중 정상회담에서 관세 휴전이 연장되는지, AI·반도체 기술경쟁과 관련한 규제가 등장하는지 확인할 필요가 있다고 설명했다. 미국과 이란의 외교적 대화 재개 여부와 호르무즈 해협 물동량 변화도 함께 주시해야 한다고 덧붙였다.
한 연구원은 유가 약세가 기대인플레이션 둔화와 시장금리 하락으로 이어져 주식 가치 평가에 적용되는 할인율 부담을 낮추는 흐름이 유지되는지가 중요하다고 판단했다. 이 같은 흐름이 AI·반도체 등 주도주의 강세를 뒷받침할 수 있는지가 연휴 이후 증시 상승 탄력을 결정할 것으로 내다봤다.
한 연구원은 연휴 불확실성만을 이유로 현금 비중을 추가로 늘리는 전략의 실효성이 크지 않을 것으로 평가했다. 주도력이 회복 중인 반도체와 적층세라믹콘덴서(MLCC), 전력기기 등 AI 인프라 관련 업종의 비중을 유지하는 전략을 제시했다. 증시 변동성 확대에 대응할 업종으로는 은행·보험 등 주주환원 업종을 꼽고 비중 유지를 권고했다.
dconnect@newspim.com