
AI 핵심 요약
beta- 키움증권은 15일 국내 증시가 낙폭을 일부 만회할 것으로 전망했다.
- 미국 10년물 금리 5.0% 돌파와 반도체 급락에도 선반영 인식을 봤다.
- AI 성장성은 유효해 기존 포지션 유지와 분산을 제시했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
AI 불안 지속…"추격 매도보다 주주환원주 분산 대안"
[서울=뉴스핌] 양태훈 기자 = 키움증권은 15일 국내 증시가 미국 장기금리 상승과 반도체주 급락 부담에도 전날 급락에 따른 선반영 인식에 힘입어 낙폭을 일부 만회할 것으로 전망했다.
전날 국내 증시는 미국의 8월 소비자물가지수(CPI) 발표 이후 미국 연방준비제도(연준)의 금리 인상 우려와 인공지능(AI) 산업의 속도조절 불안이 겹치면서 반도체와 전력기기 등 주력 업종을 중심으로 크게 밀렸다.
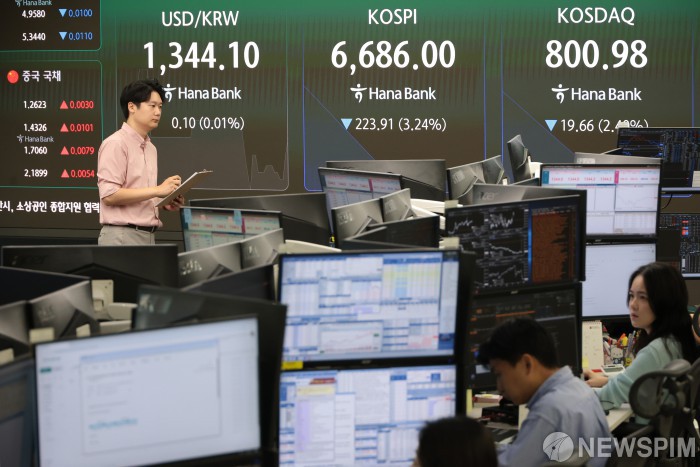
지난 14일 코스피는 전 거래일보다 3.26% 하락한 6684.37, 코스닥은 1.69% 내린 806.79에 거래를 마쳤다. 같은 날 미국 증시에서는 9월 연방공개시장위원회(FOMC)의 금리 인상 전망이 강화되면서 미국 10년물 국채금리가 장중 5.0%를 넘어섰다. AI 속도조절 우려까지 더해지며 필라델피아 반도체지수는 5.86% 급락했고 마이크론과 엔비디아도 각각 5.25%, 3.36% 하락했다.
한지영 키움증권 연구원은 "금일에는 미 10년물 금리 5.0% 돌파 및 미국 반도체주 급락 부담에도, 전일 국내 증시 선반영 인식 속 미국 증시 장중 낙폭 축소 소식 등에 힘입어 전일의 급락분을 만회해 나갈 전망"이라고 밝혔다.
키움증권은 미국 10년물 국채금리가 5.0%를 넘어선 점 자체는 투자심리에 부담을 줄 수 있지만, 이를 곧바로 증시 추세 훼손 신호로 해석할 단계는 아니라고 진단했다. 실제 미국 증시는 장 초반 낙폭을 상당 부분 만회하며 다우지수가 0.29%, 스탠더드앤드푸어스(S&P)500지수가 0.48%, 나스닥지수가 0.56% 하락하는 데 그쳤다.
한 연구원은 시장의 초점이 금리 5.0% 돌파 여부에서 추가 상승 가능성으로 이동하고 있다고 분석했다. 키움증권에 따르면 지난 8~10일 진행된 블룸버그 설문에서 연준의 금리 인상이 1~2회에 그칠 것이라는 응답은 83%였고, 새로운 인상 사이클의 시작이라고 본 응답은 17%였다.
한 연구원은 9월 FOMC에서 연준이 25bp(1bp=0.01%포인트) 인상한 뒤에도 추가 인상에 신중한 태도를 보인다면 정책 불확실성이 완화되면서 미국 장기금리의 상승 압력도 진정될 수 있다고 내다봤다. 이에 따라 현 시점에서는 금리 5.0% 도달만으로 포지션을 조정하기보다 FOMC 이후 시장금리 흐름을 확인할 필요가 있다고 봤다.
국내 증시에서는 반도체주의 향방이 주요 변수로 지목됐다. 반도체는 코스피 12개월 선행 영업이익의 약 75%, 시가총액의 약 54%를 차지한다. 최근 반도체주는 AI 투자 둔화가 아니라 빠른 기술 발전에 따른 속도조절 우려가 매도 요인으로 작용하고 있다.
다만 키움증권은 AI 산업의 성장성 자체에 대한 의구심이 커진 것은 아니라고 평가했다. AI 투자 축소나 메모리 수요 둔화를 확인할 수 있는 신호도 아직 나타나지 않았다고 분석했다. 9월 이후 코스피 12개월 선행 영업이익 컨센서스는 3.2% 높아진 반면 코스피 수익률은 2.0% 하락했다.
한 연구원은 "이를 감안 시, 금일 혹은 이번주 중 AI 속도조절 이슈로 변동성이 높아지더라도, 추격 매도 대응의 실익이 크지 않을 것으로 판단"이라고 밝혔다.
대응 전략으로는 기존 포지션을 유지하거나 코스피와 반도체에 비해 베타가 상대적으로 낮고 수익 방어력을 제공했던 은행·보험·지주 등 주주환원 업종으로 일부 비중을 분산하는 방안을 제시했다.
한편 최근 3거래일 동안 코스피가 5.2% 하락한 가운데 은행은 5.0%, 보험은 2.0%, 지주는 1.1% 상승했다.
dconnect@newspim.com