AI 핵심 요약
beta- 쌍용건설이 17일 싱가포르 병원 공사 3조원을 수주했다.
- 지난해 영업이익이 643억원으로 늘고 부채비율도 147%로 낮아졌다.
- 다만 현금흐름 둔화와 미청구공사 증가는 부담으로 남았다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
보수적 수주·원가관리로 수익성 회복
운전자본투자 149억→1216억 급증
일부 주택사업 미수금·PF 관리 필요
[서울=뉴스핌] 정영희 기자 = 과거 해외 현장에서 대규모 손실을 겪었던 쌍용건설이 실적 회복세를 바탕으로 다시 대형 해외수주에 성공했다. 지난해 영업이익이 증가하고 재무구조도 개선된 데 이어 창사 이래 최대 규모인 3조원대 사업까지 확보하며 실적 반등의 기반을 마련했다.
다만 영업활동 현금흐름 감소와 미청구공사 증가, 일부 주택사업의 자금 회수 부담 등은 여전히 풀어야 할 과제로 남아 있다. 해외수주 확대가 실질적인 실적 개선과 재무 안정으로 이어질지는 향후 현금흐름 관리가 관건이 될 전망이다.
◆ 해외 손실 딛고 창사 최대 수주…싱가포르서 3조 따내
21일 업계에 따르면 쌍용건설은 지난해 실적과 재무구조가 개선된 데 이어 최근 창사 이래 최대 규모의 해외 수주까지 따내며 실적 회복에 속도를 내고 있다. 다만 현금흐름 둔화와 일부 주택사업 리스크는 여전히 해소해야 할 과제로 남아 있다.
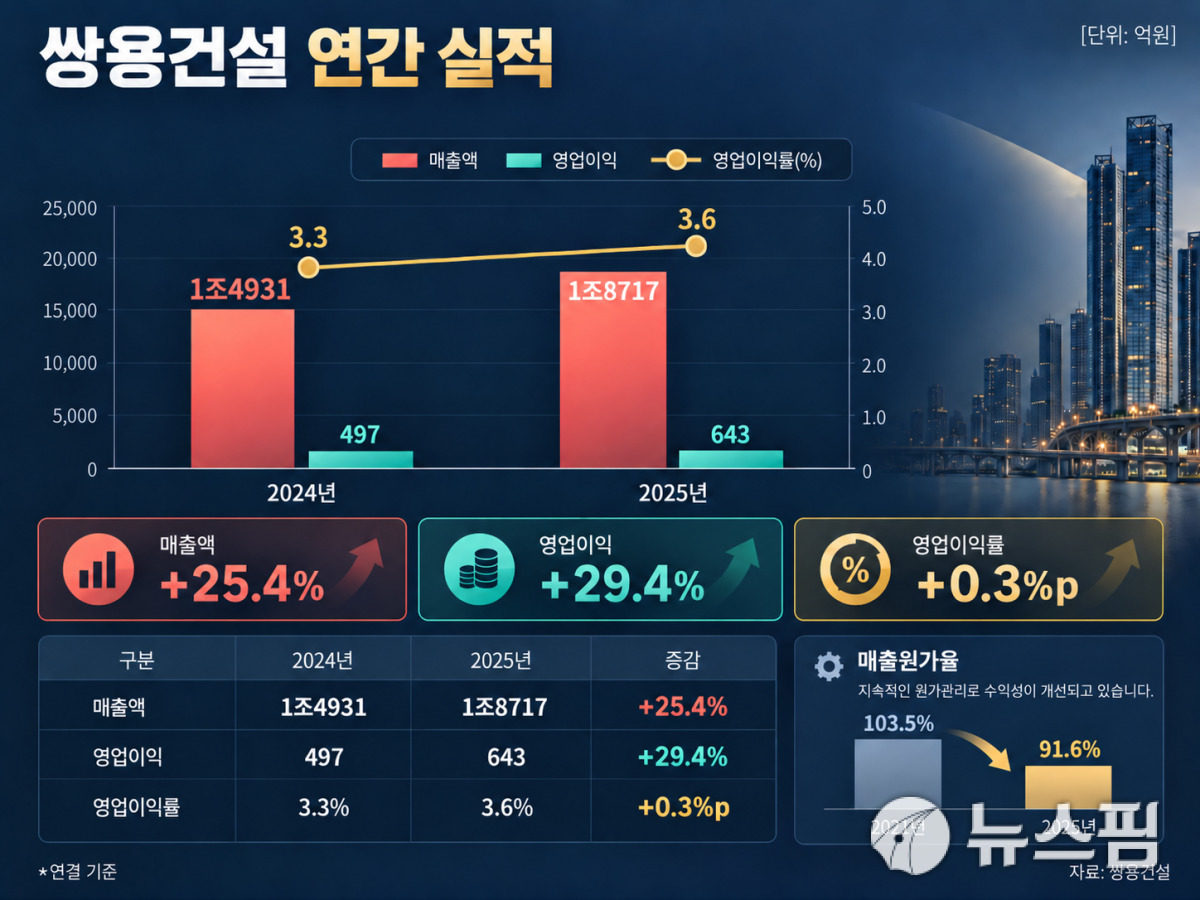
쌍용건설은 지난 17일 싱가포르 '뜽아 종합병원'을 약 3조원에 단독 수주했다. 지난해 연결 매출(1조8717억원)의 약 1.6배에 달하는 규모로, 쌍용건설이 창사 이후 단일 프로젝트에서 수주한 사업 가운데 가장 크다.
이번 수주가 주목받는 이유는 규모뿐만이 아니다. 쌍용건설은 최저가를 제시하지 않았음에도 병원 시공 경험과 기술평가 등을 앞세워 수주에 성공했다. 싱가포르와 두바이 등에서 오랜 기간 축적한 고급건축 시공 경험이 대형 해외 프로젝트 수주로 다시 이어지며 해외사업 경쟁력을 입증했다.
쌍용건설은 싱가포르와 두바이 등에서의 풍부한 해외 시공 경험과 장기간의 업력을 기반으로 수주경쟁력을 갖추고 있다. 2025년 말 계약기준 수주잔고는 9조 141억원으로 늘었고 올해 3월 말 착공기준 수주잔고도 4조6000억원 수준이다.
과거 해외사업에서 대규모 손실을 냈던 점을 감안하면 이번 수주의 의미는 더 크다. 신종 코로나바이러스 감염증(코로나19) 당시 공기 지연과 원자재·인건비 상승에 타격을 입었다. 2025년까지 두바이 로얄아틀란티스에서 약 944억원, 싱가포르 우드랜드병원에서 약 543억원의 누적손실이 각각 발생했다.
이후 주요 손실 프로젝트가 마무리되고 신규 프로젝트의 기성이 본격화되면서 해외사업 2024년 90.9%, 지난해 94.3%로 안정되는 모습을 보였다.
◆ 영업익 3년 연속 증가…부채비율 841%→147%
실적도 회복세를 이어가고 있다. 쌍용건설의 지난해 영업이익은 498억원에서 643억원으로 29.4% 늘었다. 2023년 377억원, 2024년 498억원에 이어 3년 연속 영업이익이 증가했다.
두바이 키파프와 크릭워터, 평택가재 등 주요 현장의 공정이 본격화되면서 매출이 늘었고 원가율 개선도 이익 증가를 뒷받침했다. 지난해 연결기준 영업이익률은 3.4%를 기록했다.
쌍용건설은 글로벌세아 편입 이후 무리한 외형 확대보다 수익성이 확보되는 사업을 중심으로 수주한 것이 실적 회복으로 이어졌다고 설명했다.
쌍용건설 관계자는 "인수 이후 보수적인 영업으로 국내외에서 수익성이 안정적인 사업 위주의 수주와 국내외 현장에서의 철저한 원가관리가 3년 연속 이익의 배경"이라며 "해외에서도 무리한 수주 없이 고급건축과 오피스, 레지던스, 병원 등 회사가 강점을 갖고 수익성이 확보되는 사업 위주로 접근한 것이 결실을 맺었다"고 말했다.
이훈규 한국기업평가 선임연구원은 "주요 해외 손실 프로젝트의 선제적 원가 반영과 공정 마무리 등으로 해외부문 원가율이 점차 안정화됐다"며 "국내 건축부문의 채산성 개선과 해외 원가율 안정에 힘입어 지난해 영업이익률이 3.4%를 기록했고 올해 1분기에는 6.2%까지 상승했다"고 설명했다.
재무구조 역시 개선됐다. 2022년 말 841.5%까지 치솟았던 연결 부채비율은 2023년 288.0%, 2024년 194.0%를 거쳐 지난해 말 147.0%까지 내려왔다. 이 같은 개선에는 영업실적 회복과 함께 2023년 글로벌세아의 약 1500억원 유상증자, 2024년 약 500억원 규모 신종자본증권 발행을 통한 자본 확충 영향을 미쳤다.
실적 개선은 시공능력평가 순위에도 반영됐다. 쌍용건설은 올해 시공능력평가에서 평가액 2조6704억원으로 지난해 23위에서 19위로 4계단 상승했다. 2014년 19위 이후 12년 만에 다시 20위권에 이름을 올린 셈이다.
◆ 운전자본 8배 늘고 잉여현금 적자…주택사업도 변수
재무지표 개선이 그대로 현금창출력으로 이어진 것은 아니다. 지난해 영업활동으로 인한 순현금흐름은 약 10억원으로 전년 598억원에서 크게 줄었다. 투자활동에서도 447억원가량의 현금이 빠져나가면서 연말 현금및현금성자산은 1818억원으로 전년보다 감소했다.
미청구공사도 늘었다. 유동·비유동 미청구공사를 합친 규모는 2024년 약 1906억원에서 지난해 약 2376억원으로 24.7% 증가했다. 공사는 진행됐지만 아직 발주처에 청구하지 못한 금액이 그만큼 늘었다는 의미다.
일부 현장의 공사대금 회수가 늦어지고 해외사업 선수금이 소진되면서 공사 수행에 묶이는 현금도 늘었다. 지난해 운전자본투자금은 2024년 149억원에서 지난해 1216억원으로 8배 이상 증가했다. 같은 기간 잉여현금흐름은 552억원에서 4억원 적자로 돌아섰다.
주택사업에서는 일부 현장의 자금 회수 여부도 살펴봐야 할 대목이다. 쌍용건설은 지난 5월 부산 기장 '쌍용 더 플래티넘 오시리아' 사업과 관련해 미분양담보대출 310억원에 대한 조건부 채무인수를 결정했다.
조건부 채무는 곧바로 쌍용건설의 실제 채무가 되는 것은 아니다. 사업장의 자금 회수가 원활하지 않을 경우 시공사 부담으로 이어질 가능성이 있다. 이 사업 시행사 엔터세븐은 지난해 매출이 4834만원으로 줄었다. 같은 기간 영업손실 51억3169만원, 당기순손실 63억6404만원을 기록했다.
이 선임연구원은 "분양성과 개선이 더딘 일부 프로젝트에서 추가적인 대손 반영 가능성과 해외공사의 불확실성이 잔존하고 있다"며 "수주잔고와 개선된 원가율에 기반해 현 수준의 이익창출력을 지속할 것으로 보인다"고 말했다.
올해 3월 말 기준 쌍용건설의 전체 PF 신용보강 규모는 5155억원이다. 평택통복주상복합 1930억원과 평택가재공동주택 1900억원이 대부분을 차지한다. 현재 평택통복은 분양을 완료했고 평택가재도 양호한 분양성과를 보이고 있다. 현재로서는 PF 우발채무가 실제 재무부담으로 이어질 가능성은 제한적인 상황이다.
chulsoofriend@newspim.com