AI 핵심 요약
beta- 미국 10년물 금리 급등에 14일 뉴욕증시가 하락했고 VIX가 17.10으로 뛰었다.
- 전문가들은 변동성 헤지용 ETF VIXY를 단기 보험 수단으로 제시했다.
- 다만 VIXY는 콘탱고와 음의 복리로 장기 보유에 부적절하다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
공포지수 VIX 뛸 때 단기 헤지 수단
장기 차트 우하향 할 수밖에 없는 이유
[서울=뉴스핌] 황숙혜 기자 = 미국 10년 만기 국채 수익률이 9월14일(현지시각) 5% 선을 뚫고 오르며 2007년 7월 이후 최고치를 기록한 가운데 뉴욕증시의 주요 지수가 일제히 하락했고, 월가의 공포지수로 통하는 CBOE 변동성 지수(VIX)는 8% 가까이 치솟으며 17.10으로 뛰었다.
시장 전문가들은 지정학적 리스크와 인플레이션 상승, 연방준비제도(Fed)의 금리인상 가능성 등 굵직한 변수가 등장할 때 헤지 수단으로 VIXY(ProShares VIX Short-Term Futures ETF)를 추천한다.
VIXY는 투자자들에게 주식시장 변동성이라는 자산군에 접근할 수 있는 기회를 제공하는 상장지수펀드(ETF)다. 변동성 자체가 매력적인 투자 대상이 되는 이유는 미국이나 해외 주식시장과 음의 상관관계를 보이기 때문이다.
VIX는 시장 불안감이 커질 때 급등하는 경향을 보이기 때문에 일반적으로 주가와 반대 방향으로 움직인다.
펀드는 VIX에 직접 투자하는 것이 아니라 VIX 선물로 구성된 지수를 추종한다. 때문에 펀드의 운용 성과는 가상의 VIX 직접 투자와 상당히 다르게 움직이는 경우가 많다.
VIXY는 만기가 짧은 단기 선물에 집중하는 전략으로 VIX와 상관관계를 높이지만 동시에 콘탱고(Contango)에 따른 부정적 영향이 나타날 가능성도 커진다. 펀드를 단기적인 헤지 수단으로 이용할 수 있어도 매입 후 장기 보유하는 전략에는 부적절하다는 의견이 힘을 얻는 이유다.
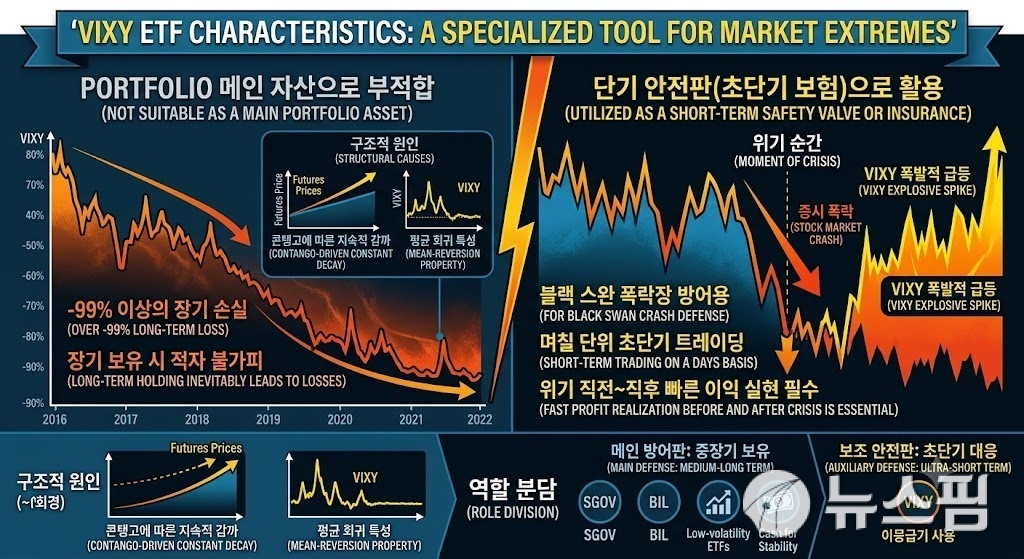
시장 전문가들은 VIXY가 단기적으로 '블랙 스완' 방어용 보험으로 이용하는 전략을 추천한다. 지정학적 위기가 크게 고조되거나 금리가 발작을 일으키면서 당장 주가 급락 위험이 높아진 경우 전체 포트폴리오의 변동성을 완화하기 위한 비상 대책이라는 얘기다.
인공지능(AI) 모델의 공식 자료 분석에 따르면 SGOV(iShares 0-3 Month Treasury Bond ETF)나 BIL(State Street SPDR Bloomberg 1-3 Month T-Bill ETF) 등 초단기 국채 ETF 또는 현금성 자산을 핵심적인 방어막으로 구축한 뒤 VIXY를 초단기 대응을 위한 보조 수단으로 사용하는 전략을 구사할 때 효과를 극대화할 수 있다.
VIXY가 증시 전반의 변동성 폭발에 포트폴리오의 손실 위험을 낮추는 핵심 메커니즘은 이른바 '음의 상관관계'와 '옵션 시장의 공포 심리 반영'에서 비롯된다.
VIX는 S&P500 지수 옵션의 30일간 향후 기대 변동성을 측정하는 지표다. 주식시장이 안정적일 때 VIX가 낮게 유지되고, 악재가 발생하거나 급락장이 오면 투자자들이 하방 위험을 막기 위해 풋옵션을 적극 매수한다. 이로 인해 옵션 프리미엄이 치솟으면서 VIX 지수는 증시 하락보다 더 빠르고 가파르게 상승한다.
AI 모델을 이용한 운용사 자료 분석에 따르면 VIXY는 VIX의 단기 선물 계약을 매일 롤오버 하면서 추종하도록 설계된 ETF다.
증시가 급락하면 VIX 현물과 선물 가격이 순식간에 폭등하는데, 이 때 VIXY의 가격도 가파르게 치솟게 된다. 펀드를 매입할 때 주식 포트폴리오에서 발생하는 손실을 VIXY의 급격한 상승 수익으로 상쇄하는 효과를 볼 수 있다.
가령, S&P500 지수가 5% 하락할 때 VIX가 30% 폭등, 작은 비중으로도 주식 계좌의 하락분을 일정 부분 방어할 수 있다는 설명이다.
시장 전문가들은 VIXY가 스프링 같은 성향을 가진 펀드라고 강조한다. 누르고 있던 스프링이 순식간에 튕겨 나가는 순간적인 힘을 가진 것처럼 VIXY 역시 한순간에 치솟은 뒤 급속하게 원래 위치로 되돌아가기 때문에 매입 후 보유가 아니라 빠른 차익 실현이 헤지 수단으로 활용하는 핵심 기법이라는 얘기다.
시장 조사 업체 ETFDb를 통해 확인한 VIXY의 수익률은 처참하다. 펀드는 연초 이후 32.53%의 손실을 기록했고, 최근 1년 사이 47%를 웃도는 손실을 냈다. 3년과 5년 동안 연평균 손실 폭은 각각 41%와 47%에 달했다.
AI 모델의 분석에 따르면 VIXY의 장기 차트는 우하향 할 수밖에 없는 구조다. 펀드는 현물 지수를 직접 담지 않고 VIX 선물 계약을 매월 롤오버하기 때문에 콘탱고에 따른 지속적인 감가가 발생한다는 것.
주가는 장기적으로 우상향하지만 공포지수 VIX는 상승했다가도 공포가 꺾일 때 평시 수준으로 꺾이는 평균 회귀의 특성을 지닌 점과 등락이 심할수록 자산 가치가 깎이는 이른바 '음의 복리 효과'도 VIXY의 장기 수익률이 녹아 내리는 이유다.
시장 전문가들은 VIXY를 가치주처럼 매입해서 묻어두는 것이 아니라 단기적인 보험용으로 활용할 때 묘미를 맛볼 수 있다고 강조한다.
2011년 1월 출시된 펀드는 총 운용 자산(AUM) 규모가 2억2400만달러로 집계됐고, 최근 3개월 사이 일평균 거래량은 253만주를 웃돌았다. 증시 변동성과 불확실성이 커지면서 VIXY를 찾는 수요가 확대된 것으로 풀이된다.
shhwang@newspim.com