AI 핵심 요약
beta- 한국투자증권은 14일 한화에어로스페이스를 매수 유지했다.
- 한화에어로스페이스는 4억1000만유로 크로아티아 천무를 수출했다.
- 현지 생산·공급망으로 유럽 추가 수출 기반을 넓힌다고 봤다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
현지 생산·공급망 결합한 사업구조 전환, 방산 업종 최선호주 유지
[서울=뉴스핌] 양태훈 기자 = 한국투자증권은 14일 한화에어로스페이스의 크로아티아 천무 수출 계약이 유럽 내 추가 시장 확대의 기반이 될 것으로 평가했다. 제품 경쟁력과 빠른 납기에 현지 생산·공급망 구축이 더해지면서 장기적으로 수출을 지속할 기반이 형성되고 있다는 판단이다. 투자의견 '매수'와 목표주가 '200만원'을 유지했다.
장남현 한국투자증권 연구원은 "제품 경쟁력 중심의 수출에서 현지 생산과 공급망까지 결합한 사업 구조로 전환되는 시점"이라며 "단기적인 수주 확대를 넘어 장기적으로 수출을 지속할 수 있는 기반이 형성되고 있는 것"이라고 밝혔다.
한화에어로스페이스는 크로아티아와 약 4억1000만유로 규모의 천무 수출 계약을 체결했다. 계약에 따라 천무 발사대 18대와 유도탄, 부속 장비 등이 공급될 예정이다.
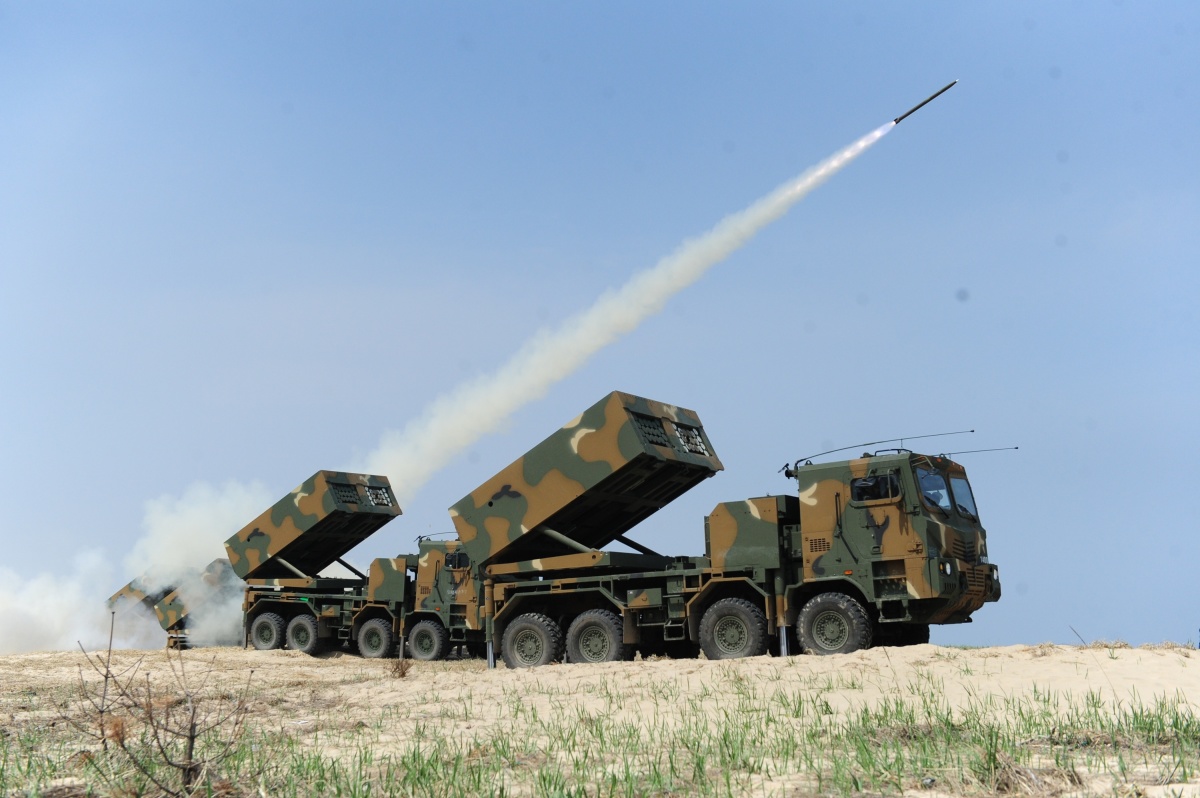
크로아티아 정부가 밝힌 전체 사업비는 4억3500만유로다. 한화에어로스페이스와 별도로 폴란드 WB일렉트로닉스가 지휘통제체계 공급과 통합을 담당한다. 크로아티아는 천무 도입을 통해 기존 Vulkan과 BM-21 Grad를 대체하고 300km 이상 사거리의 장거리 정밀타격 능력을 확보하게 된다.
한국투자증권은 이번 계약의 의미를 제품 경쟁력과 유럽 현지화 전략이라는 두 가지 측면에서 평가했다.
장 연구원은 "이번 계약은 두 가지 의의를 지닌다. 첫 번째는 기존 한국 방산 업체의 강점인 우수한 성능과 빠른 납기가 여전히 수출 경쟁력으로 작용한다는 것이며, 두 번째는 유럽에서 구축한 현지 생산 거점을 기반으로 추가적인 시장 확대가 가능하다는 것이다"라고 설명했다.
크로아티아는 이미 고속기동포병로켓시스템(HIMARS)을 도입했지만 천무를 추가로 선택했다. 한국투자증권은 장거리 정밀타격 능력을 확대할 수 있고 필요한 전력을 빠르게 확보할 수 있다는 점이 추가 도입의 배경이라고 분석했다.
특히 폴란드를 중심으로 구축한 현지화 기반이 유럽 시장 확대의 핵심으로 꼽혔다. 폴란드는 현지 차량과 지휘통제체계를 적용한 Homar-K를 공급받고 있으며, CGR-080 유도탄 현지 생산 기반도 마련했다. 이번 크로아티아 사업에는 WB일렉트로닉스가 지휘통제체계 공급에 참여한다.
한국투자증권은 폴란드에서 구축한 현지 협력 체계가 제3국 사업에도 활용되는 구조로 확장되고 있다고 평가했다. 폴란드에서 생산될 유도탄의 크로아티아 공급 여부는 아직 확정되지 않았지만 현지 협력 기반이 유럽 내 공급망 확대에 활용될 가능성을 제시했다.
실적 성장도 이어질 것으로 추정했다. 한국투자증권은 한화에어로스페이스의 매출액을 올해 33조6420억원에서 2027년 36조2120억원, 2028년 37조4836억원으로 예상했다. 영업이익은 같은 기간 4조8930억원에서 6조250억원, 6조5207억원으로 증가할 것으로 제시했다.
한국투자증권은 기존 진출 시장에서는 현지 생산과 공급망 구축을 통해 입지를 강화하고, 서유럽과 미국처럼 현지화 요구 수준이 높은 신규 시장에서는 수주 진입장벽을 낮추고 있다고 진단했다.
장 연구원은 "이미 우수한 성능과 빠른 납기를 바탕으로 동유럽과 아시아, 중동에서 수출 경쟁력을 입증해왔다"며 "이에 더해 현지화 전략을 기반으로 성장 범위가 확대되고 있다"고 밝혔다. 한국투자증권은 한화에어로스페이스에 대한 방산 업종 최선호주 의견도 유지했다.
dconnect@newspim.com