
이 기사는 11월 20일 오전 09시58분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
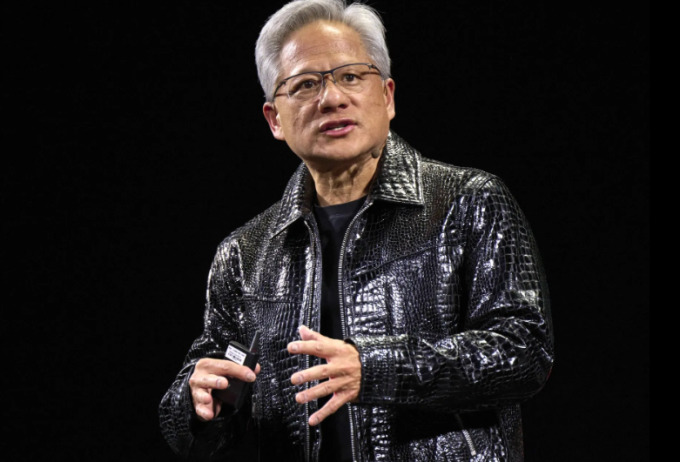
[서울=뉴스핌] 이홍규 기자 = 미국 반도체 대기업 엔비디아(종목코드: NVDA)가 19일(현지시간) 2026회계연도 3분기 결산을 발표했다.
다음은 인공지능(AI) 번역을 통해 요약·정리한 결산설명회 내용이다.
1. 핵심 실적 및 전망
엔비디아는 3분기(2025년 10월 26일 마감) 매출 570억 달러를 기록했으며, 이는 전년 동기 대비 62%, 전분기 대비 22%(100억 달러) 증가한 수치다. GAAP 매출총이익률은 73.4%, 비GAAP 기준 73.6%로 이전 전망치를 상회했다. 4분기 매출 전망치는 650억 달러(±2%)로 전분기 대비 14% 성장을 예고했다. 회사는 2025년 초부터 2026년 말까지 블랙웰과 루빈 플랫폼에서 5,000억 달러 규모의 매출 가시성을 확보했다고 밝혔다.
2. 사업부문별 성과
데이터센터 부문이 사상 최대인 510억 달러 매출을 달성하며 전년 대비 66% 성장했고, AI 인프라 수요가 주요 동인이었다. 네트워킹 부문은 82억 달러로 162% 급증했으며, NVLink, 인피니밴드, 스펙트럼 X 이더넷이 모두 성장에 기여했다. 게이밍 부문은 43억 달러(30% 증가), 프로페셔널 시각화는 7억 6,000만 달러(56% 증가)로 DGX Spark가 핵심 성장 동력이었다. 자동차 부문은 자율주행 솔루션에 힘입어 5억 9,200만 달러(32% 증가)를 기록했다.
3. 제품 포트폴리오 전환
블랙웰 플랫폼의 GB 300이 GB 200을 넘어서며 전체 블랙웰 매출의 약 3분의 2를 차지했고, 주요 클라우드 서비스 제공업체에 생산 출하가 진행 중이다. 호퍼 플랫폼은 출시 13분기 만에 약 20억 달러 매출을 기록했으며, H20 판매는 약 5,000만 달러에 그쳤다. 차세대 루빈 플랫폼은 2026년 램프업 예정으로, 실리콘 수령이 완료됐고 블랙웰 대비 x배의 성능 향상을 목표로 한다. MLPerf 훈련 벤치마크에서 블랙웰 울트라는 호퍼 대비 5배 빠른 훈련 시간을 달성했고, DeepSeek r1 기준 H200 대비 와트당 10배 성능과 토큰당 10배 낮은 비용을 구현했다.
4. 전략적 파트너십 확대
Anthropic이 최초로 엔비디아 아키텍처를 채택했으며, 그레이스 블랙웰과 베라 루빈 시스템으로 초기 1GW 이상의 컴퓨팅 용량을 계약했다. 양사는 Anthropic 모델의 CUDA 최적화와 향후 엔비디아 아키텍처의 Anthropic 워크로드 최적화를 위해 기술 협력을 심화한다. OpenAI와는 최소 10GW 규모의 AI 데이터센터 구축·배치를 지원하는 전략적 파트너십을 추진 중이며, 투자 기회도 확보했다. AWS와 Humane은 GB 300 포함 최대 15만 개 AI 가속기 배치를 발표했고, xAI와 Humane은 500MW 규모의 플래그십 데이터센터를 공동 개발한다. 인텔·Arm·후지쯔(스즈키)와는 NVLink를 활용한 CPU-GPU 연결 협력을 체결했다.
5. 중국 시장 리스크
지정학적 이슈와 중국 내 경쟁 심화로 인해 3분기에 상당 규모의 구매 주문이 실현되지 않았다. 이는 중국향 데이터센터 컴퓨팅 제품 출하에 직접적 영향을 미쳤다. 회사는 4분기 전망에 중국발 데이터센터 컴퓨팅 매출을 전혀 반영하지 않았으며, 미중 양국 정부와의 지속적 소통 의지를 표명하면서도 "미국이 AI 컴퓨팅에서 승리해야 한다"고 강조했다.
6. 수요·공급 불균형 지속
콜레트 크레스 CFO는 "클라우드가 매진됐고, 블랙웰·호퍼·암페어를 포함한 GPU 설치 기반이 완전히 활용되고 있다"고 밝혔다. 재고는 전분기 대비 32%, 공급 약정은 63% 증가했으며, 이는 상당한 성장을 대비한 선제적 조치다. 젠슨 황 CEO는 세 가지 플랫폼 전환—범용 컴퓨팅에서 가속 컴퓨팅, 생성형 AI 주류화, 에이전틱 AI 부상—이 동시에 진행되면서 기하급수적 수요를 창출하고 있다고 설명했다. 2026년 주요 CSP·하이퍼스케일러의 총 자본지출 예상치는 연초 대비 2,000억 달러 이상 상향된 약 6,000억 달러에 이른다.
7. 매출총이익률 전망
2027 회계연도에 투입 비용이 상승하지만, 비용 개선·사이클 타임 단축·믹스 조정을 통해 매출총이익률을 중반 70%대로 유지할 계획이다. 4분기 GAAP 및 비GAAP 매출총이익률은 각각 74%와 75%(±50bp)로 전망했다. 크레스 CFO는 시스템 복잡성 증가와 다양한 부품 비용 상승 압력을 인정하면서도, 원가 절감과 효율화로 마진 안정화가 가능하다고 밝혔다.
8. 공급망 다변화
TSMC와 협력해 미국 내에서 최초의 블랙웰 웨이퍼를 생산했다. 향후 4년간 Foxconn, Wistron, Amcor, Spil 등과 협력해 미국 내 생산을 확대할 계획이다. 젠슨 황은 엔비디아의 공급망이 전 세계 기술 기업을 아우르며, 30년 이상의 협력 관계와 강력한 재무 건전성을 바탕으로 공급업체와의 신뢰가 탄탄하다고 강조했다.
9. AI 시장 구조적 전환
젠슨 황은 AI 버블 우려를 일축하며, 세 가지 근본적 플랫폼 전환이 다년간 인프라 투자를 견인할 것이라고 설명했다. 첫째, 무어의 법칙 둔화로 범용 컴퓨팅에서 GPU 가속 컴퓨팅으로의 전환이 불가피하다. 둘째, 생성형 AI가 기존 머신러닝을 대체하며 하이퍼스케일러의 검색·추천·광고 시스템을 혁신하고 있다—메타의 경우 생성형 AI 기반 추천으로 인스타그램 광고 전환율이 5% 이상, 페이스북 피드가 3% 향상됐다. 셋째, 에이전틱 AI(reasoning·planning·tool use 가능)가 커서, 클로드코드, 웨이모 등 신규 애플리케이션을 창출하고 있다. 회사는 2030년까지 AI 인프라 투자가 연간 3~4조 달러에 달할 것으로 추정했다.
10. 자본 배분 전략
상당한 현금 창출이 예상되는 가운데, 엔비디아는 공급망 확보를 위한 대차대조표 유지, 자사주 매입 지속, 전략적 생태계 투자를 병행한다. OpenAI·Anthropic·xAI·Mistral 등에 대한 투자는 CUDA 생태계 확장과 기술 협력 심화를 목표로 하며, 단순 재무 투자가 아닌 플랫폼 확산 전략의 일환이다. 젠슨 황은 이러한 투자가 "세대를 정의하는(once-in-a-generation)" 기업들에 대한 지분 확보이며, 상당한 수익을 기대한다고 밝혔다.
11. 경쟁 환경에 대한 견해
젠슨 황은 AI ASIC 대비 엔비디아 아키텍처의 다섯 가지 차별점을 제시했다. 첫째, 가속 컴퓨팅·생성형 AI·에이전틱 AI 등 모든 전환 단계를 가속한다. 둘째, 사전훈련·후처리훈련·추론 등 AI의 모든 단계에서 탁월하다. 셋째, 오픈소스·프론티어·과학 모델 등 세계의 모든 AI 모델을 구동하는 유일한 아키텍처다. 넷째, 클라우드부터 온프레미스·엣지·로봇까지 모든 환경에서 작동한다. 다섯째, 방대한 생태계를 통해 클라우드 서비스 제공업체에 다양하고 탄력적인 수요처(offtake)를 보장한다. 그는 "엔비디아 플랫폼으로 전환하는 고객이 증가하고 있으며, 타 아키텍처를 탐색한 후 돌아오는 사례가 늘고 있다"고 덧붙였다.
bernard0202@newspim.com