AI 핵심 요약
beta- 하나증권은 2일 삼성E&A에 매수와 목표가 6만7000원을 유지했다.
- 계열사 공사와 중동 화공 수주가 3분기 실적 성장을 뒷받침했다.
- 신규 수주 6조9000억, 중동 외 지역 확장도 기대했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
올 3분기 영업이익 2558억원 전망…전년 대비 44.9% 증가
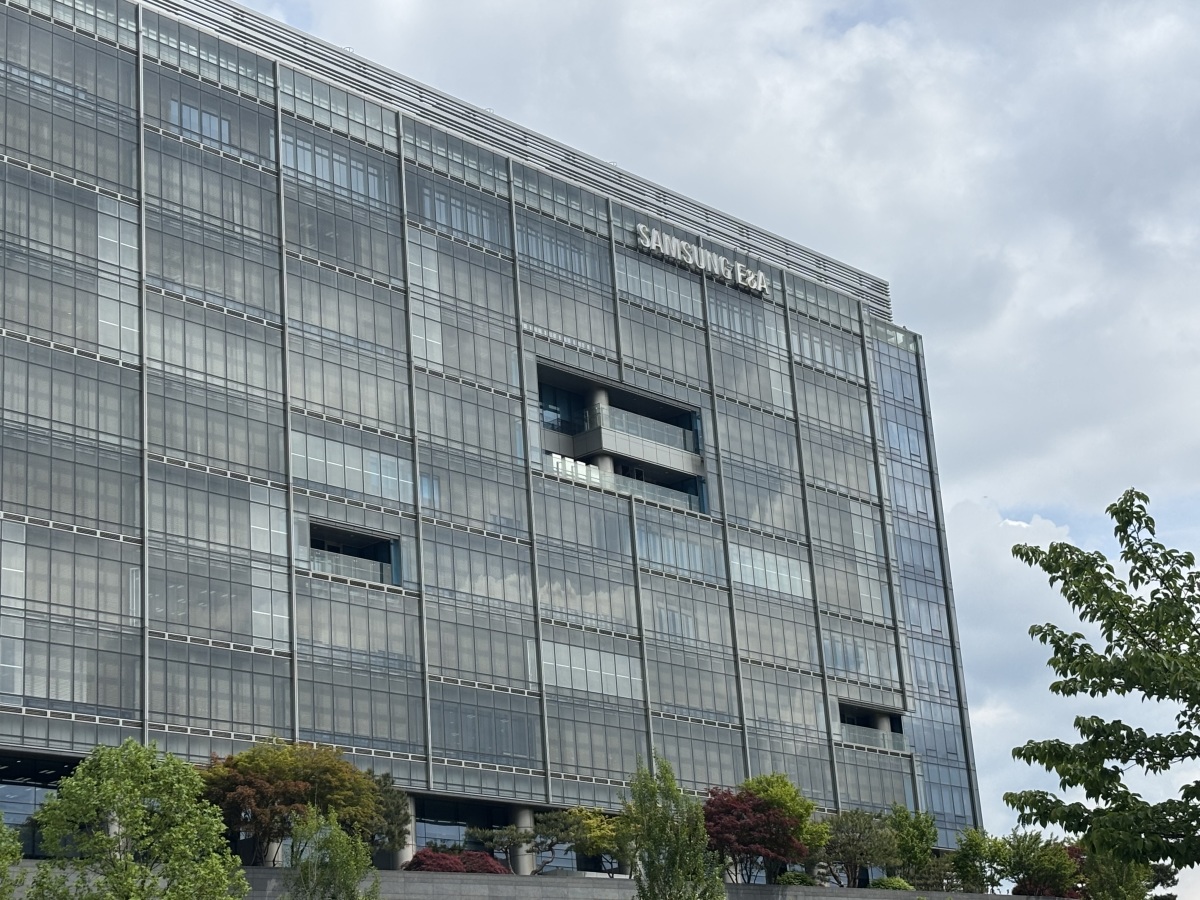
[서울=뉴스핌] 양태훈 기자 = 하나증권은 2일 삼성E&A에 대해 계열사 공사와 중동 화공 프로젝트 수주가 실적 성장을 뒷받침할 것으로 전망했다. 투자의견 '매수'와 목표주가 '6만7000원'을 유지했다.
김승준 하나증권 연구원은 "실적의 우상향은 계열사(P4, P5)와 중동 화공 프로젝트의 수주가 담보한다"며 "이후의 성장은 중동 외 지역(독립국가연합, 남미 등)에서의 수주가 더해줄 것"이라고 밝혔다.
하나증권은 목표주가 산정 기준으로 올해 예상 주당순이익(EPS)과 목표 주가순이익배율(PER) 18배를 제시했다.
김 연구원은 올해 3분기 매출액이 지난해 같은 기간보다 37.9% 증가한 2조7511억원을 기록할 것으로 전망했다. 영업이익은 44.9% 늘어난 2558억원으로 추정했다. 이는 시장 예상치인 2481억원과 비슷한 수준이다.
화공 부문에서는 사우디아라비아 파딜리와 아랍에미리트(UAE) 타지즈 메탄올 프로젝트 등이 상반기와 비슷한 매출 흐름을 보일 것으로 예상했다. 첨단산업과 뉴에너지 부문은 P4·P5 등 계열사 공사가 본격화하면서 분기별 매출이 늘어날 것으로 전망했다.
전쟁에 따른 운송비와 보험료 증가가 수익성에 미치는 영향은 제한적일 것으로 판단했다. 추가 비용을 예비비 안에서 해결할 수 있고, 불가항력에 따른 비용을 보전받을 가능성도 높아 예정원가율(공사 매출 대비 예상 원가 비율)을 조정할 필요는 없을 것이라는 분석이다.
올 3분기 신규 수주는 6조9000억원으로 추정했다. 부문별로는 화공 4조7000억원, 첨단산업 1조5000억원, 뉴에너지 7000억원이다. 화공 부문은 35억달러 규모의 사우디 SAN7 프로젝트 수주 공시를 반영했으며, 첨단산업과 뉴에너지 부문은 대부분 계열사 공사로 봤다.
중장기 성장 요인으로는 중동 외 지역의 에너지 투자 확대를 꼽았다. 김 연구원은 중동의 에너지 공급 불안으로 공급처를 다변화하려는 수요가 늘면서 CIS와 중남미 등에서 삼성E&A의 수주 기회가 커질 수 있다고 분석했다.
삼성E&A는 지난달 16일 카자흐스탄에서 석유화학 증설 프로젝트 관련 협약을 체결했다. 카자흐스탄 국영 투자유치청이 밝힌 사업 규모는 약 30억달러다.
남미에서는 아르헨티나의 셰일가스 개발에 따른 가스처리 시설 등의 수주 가능성에 주목했다. 김 연구원은 "멕시코에서 도스보카스 사업을 삼성E&A가 성공적으로 수행했듯이 아르헨티나에서의 수주도 기대해 볼 법하다"고 평가했다.
이어 "하니웰UOP와 협업한 액화천연가스(LNG) 모듈 패키지를 선보이며 중장기적으로 LNG 액화시장으로 사업을 점진적으로 확대해 나가겠다는 의사도 보였다"고 설명했다.
dconnect@newspim.com