AI 핵심 요약
beta- 마이크로소프트는 17일 애저 연매출 1000억달러를 넘겼다
- 월가는 AI 수익화 능력을 확인했지만 주가는 저평가됐다고 봤다
- 애저 점유율은 23~25%로 올라 AWS와 격차를 좁혔다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
클리우드 매출 비중 60% 달해
1위 AWS 턱밑까지 추격
이 기사는 9월 17일 오전 12시17분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 황숙혜 기자 = 마이크로소프트(MSFT)의 클라우드 플랫폼 애저(Azure)가 연간 매출액 1000억달러를 돌파했다는 소식에도 주가가 시들하자 월가에서는 가치주에 가깝다는 평가가 나왔다.
애저의 최근 실적을 통해 업체의 인공지능(AI) 수익화 능력이 확인됐지만 주가가 이를 충분히 반영하지 못하는 상태라는 지적이다.
이른바 하이퍼스케일러들이 수 년간 천문학적인 규모의 자본을 AI 인프라에 쏟아붓고 있지만 수익성 향상으로 이어지지 않는다는 비판이 뜨겁게 달아오르는 가운데 마이크로소프트가 의미 있는 이정표를 세웠다는 데 이견의 여지가 없다. 월가에서는 강세론이 꼬리를 문다.
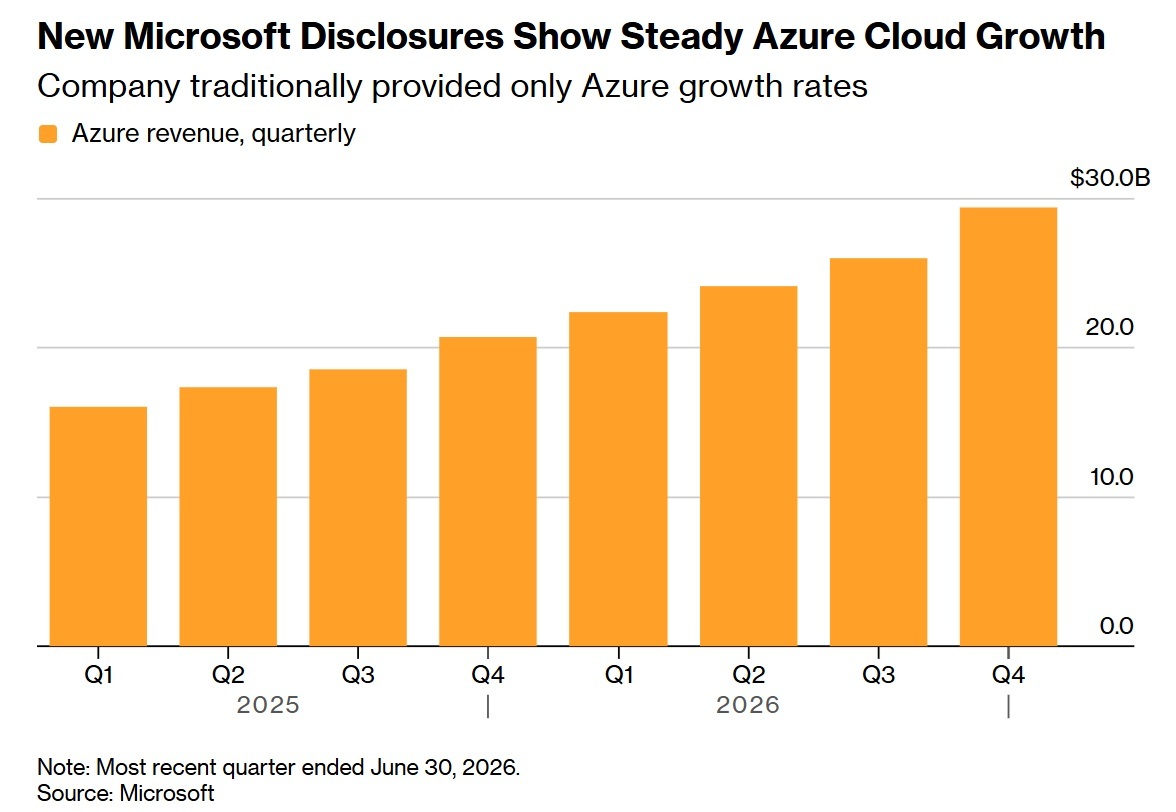
주요 외신에 따르면 사티아 나델라 마이크로소프트 최고경영자(CEO)는 최근 2026 회계연도 4분기 실적 발표 자리에서 애저의 연간 매출액이 최초로 1000억달러를 돌파했다고 발표했다.
클라우드 플랫폼 비즈니스가 2026 회계연도 1019억달러의 매출액을 올렸다는 것. 전년 실적 750억달러에서 약 36% 급증한 수치다. AI 서비스 수요가 가파르게 늘어나는 데다 기업들의 클라우드 전환에 속도가 붙으면서 나타난 결과로 풀이된다.
IT 기업 역사상 단일 사업 부문이나 개별 플랫폼 한 가지가 연간 매출액 1000억달러를 달성한 것은 찾아보기 힘든 사례에 해당한다.
또 마이크로소프트의 단일 브랜드가 포춘 500대 기업 상당수의 전체 매출액보다 더 큰 매출을 올렸다는 의미다.
인공지능(AI) 모델을 이용한 업체의 공식 자료와 외신 분석에 따르면 월가는 크게 두 가지 측면에서 의미를 둔다.
먼저, 마이크로소프트가 AI 수익화 능력을 증명해 냈다는 평가다. 업체는 코파일럿부터 오픈AI 파트너십까지 생성형 AI에 막대한 투자를 강행했다. 애저의 연간 매출액 1000억달러 돌파는 투자가 단순한 연구나 시장 선점에 그치지 않고 기업 고객들에게 클라우드 기반 AI 인프라와 솔루션을 직접 판매해 거대한 성장 동력으로 세웠다는 의미로 풀이된다.
애저는 기업들이 자체적으로 서버 또는 데이터센터를 직접 구축, 관리하지 않고 마이크로소프트의 컴퓨팅 자원을 빌려 사용하도록 해 요금을 받는 구조로 수익을 창출한다. 요금은 사용량 만큼 부과하는 형태다.
업체의 공식 자료에 따르면 애저는 크게 네 가지 측면의 수익 모델을 운영하고 있다. 먼저, AI 인프라와 AI 모델이다. 애저의 주요 비즈니스 모델 가운데 가장 빠른 성장을 보이는 분야로, 애저 오픈AI 서비스(Azure OpenAI Service)와 AI 파운드리(AI Foundry)를 앞세워 기업들이 챗GPT와 같은 거대언어모델(LLM)을 자사 서비스에 적용할 때 사용하는 API 호출 사용료와 AI 전용 컴퓨팅 파워 이용료를 받는다.
아울러 AI 전용 가상 서버를 통해 AI 학습과 추론에 필요한 고성능 GPU(그래픽처리장치) 컴퓨팅 자원을 고객 기업에 대여한다.
컴퓨팅과 인프라 대여도 애저의 핵심 사업이다. 기업의 프로그램이나 시스템을 가동할 서버 컴퓨터 자원을 대여하는 애저 가상 머신(Azure Virtual Machines)과 데이터 전송 테라바이트 단위 요금 및 데이터 보관용 스토리지 저장 비용을 수취하는 네트워크 및 스토리지가 양대 축이다.
데이터베이스와 데이터 분석도 빼놓을 수 없다. 데이터를 안전하게 저장하고 관리해 주는 관리형 데이터베이스 서비스인 애저 SQL과 코스모스 DB와 빅데이터 처리 및 실시간 데이터 분석 도구에 대한 사용 요금을 부과하는 데이터 분석 플랫폼이 여기에 해당한다.
마지막으로 보안 서비스도 애저의 수익원이다. 마이크로소프트 엔트라 ID(Microsoft Entra ID)와 보안 서비스를 통해 기업 임직원들의 로그인과 인증, 계정 관리 시스템, 그리고 방화벽 솔루션을 구독 형태로 판매한다.
애저의 수익 모델은 사용한 시간과 서버 용량, 데이터 트래픽에 맞춰 실시간 청구하는 종량제(Pay-as-you-go)와 1~3년 단위로 일정 금액 이상의 클라우드 이용 약정을 맺고 할인된 가격에 대량 결제 받는 형태의 장기 약정 할인 계약(Enterprise Agreements) 등 두 가지 형태로 구분된다.
글로벌 시장 조사 업체 HG 인사이트와 터보360의 자료에 따르면 마이크로소프트의 애저를 도입한 고객 기업은 35만개를 웃도는 것으로 파악됐다. 미국 경제지 포춘이 선정한 글로벌 500개 기업 중 90% 가량이 애저를 사용하고 있다.
업체는 미국 이외에 전세계 60여개 데이터센터 지역을 기반으로 고객 기반을 구축했다. 북미 고객이 13만2000여개 기업으로 파악됐고, 유럽과 중동, 아프리카(EMEA)에서 13만5000여개, 아시아 태평양과 그 밖에 지역에서 6만여 개 기업이 애저의 고객에 포함됐다.
이번 회계연도 애저의 1000억달러 매출 돌파가 갖는 또 다른 의미는 아마존(AMZN)의 클라우드 인프라 부문인 아마존웹서비스(AWS)와 거리를 크게 좁히면서 시장 지배력을 높였다는 데 있다.
아마존웹서비스(AWS)는 전세계 클라우드 인프라 시장에서 점유율 1위를 유지하고 있다. 시장 조사 업체 시너지 리서치 그룹과 스태티스타에 따르면 아마존웹서비스(AWS)의 점유율은 2018~2020년 33~35%에서 2025~2026년 28~30%로 떨어졌지만 여전히 가장 강력한 존재감을 과시하고 있다.
애저의 점유율은 2018~2020년 13~15%에서 2025~2026년 23~25%까지 뛰었다. 아마존웹서비스(AWS)와 격차를 20%포인트에서 5~7%포인트로 좁히며 1위 업체를 턱밑까지 추격한 셈이다.
애저의 연간 매출액 성장률이 30% 후반대에서 40%에 달한 반면 몸집이 큰 아마존웹서비스(AWS)는 20% 내외의 성장을 기록하는 상황.
마이크로소프트가 생성형 AI 열풍 속에 오픈AI와 파트너십을 기반으로 애저 오픈AI 서비스를 발빠르게 출시하면서 AI 모델을 도입하려는 기업 고객들을 대거 흡수했다고 업계 전문가들은 설명한다.
이미 윈도우 서버와 마이크로소프트 365, SQL 서버 등을 앞세워 기업 고객 생태계를 결합한 업체가 애저 하이브리드 베네핏(Azure Hybrid Benefit) 등 할인 혜택을 제공, 클라우드 신규 고객 확보를 가속화하는 움직임이다.
프리시덴스 리서치와 시너지 리서치 그룹에 따르면 전세계 순수 클라우드 인프라 및 서버 대여 시장 규모는 3300억달러로 파악됐다.
이와 별도로 IT 컨설팅 기관 가트너의 데이터에 따르면 응용 소프트웨어(SaaS)와 데이터센터 인프라를 모두 포함한 전세계 시장 규모는 약 8500억달러에 이른다.
업계 전문가들은 글로벌 순수 클라우드 시장이 2030년대 중반까지 연평균 12~13%의 성장을 기록 9000억달러까지 몸집을 확대할 것으로 내다본다. 현재 규모에 비해 세 배 가량 커질 수 있다는 얘기다.
shhwang@newspim.com