전체기사 최신뉴스 GAM
KYD 디데이
홈 글로벌·중국 미국·북미

속보

더보기

[GAM]나스닥 난기류에 신타스 '조명' ② 240달러까지 오른다

기사입력 :

최종수정 :

※ 본문 글자 크기 조정

  • 더 작게
  • 작게
  • 보통
  • 크게
  • 더 크게

※ 번역할 언어 선택

분기 배당 15% 인상
IB들 연이어 목표주가 UP
밸류에이션 부담 경계 요인

이 기사는 3월 28일 오후 3시08분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.

[서울=뉴스핌] 황숙혜 기자 = 신타스(CTAS)의 2025 회계연도 3분기 실적과 연간 이익 전망치를 확인한 투자은행(IB) 업계는 연이어 목표주가를 상향 조정하며 비중 확대를 추천했다.

월가가 신타스의 매수를 권고하는 데는 수익성 향상과 함께 적극적인 주주 환원도 배경으로 자리잡고 있다.

지난 3월26일(현지시각) 분기 실적을 발표한 업체는 분기 배당액을 15% 인상한다고 발표했다. 이익 호조와 함께 회계연도 1~3분기 사이 잉여현금흐름(FCF)이 12억4000만달러로 급증한 데 따라 배당 여력이 상승했다는 진단이다.

시장 전문가들은 신타스의 현금 창출이 중장기적으로 지속되는 한편 향후 배당 인상 여력을 높일 것으로 기대한다. 배당 인상은 뉴욕증시의 한파가 지속될 경우 작지 않은 투자 매력이라고 월가는 입을 모은다. 업체는 최근까지 33년 연속 배당을 실시했다.

트루이스트는 3월26일자 보고서를 내고 신타스의 12개월 목표주가를 215달러에서 230달러로 상향 조정하고, '매수' 투자 의견을 유지했다. 최근 종가 대비 11.6%의 상승 가능성을 제시한 수치다. 시장 예상치를 상회한 분기 실적과 연간 이익 전망이 배경으로 작용했다.

최근 업체의 유니퍼스트 인수가 좌절됐지만 중장기 성장에 미치는 영향은 제한적이라고 트루이스트는 판단했다. 주요 외신에 따르면 신타스는 뉴욕증시에 상장된 유니퍼스트의 인수 계획을 철회했다. 의결권이 있는 지분 70%를 보유한 경영진 집안이 매각에 소극적이라는 사실을 확인한 뒤 내린 결정이다.
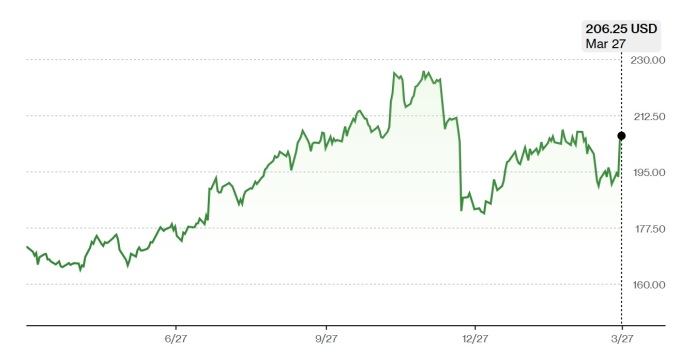
신타스 주가 추이 [자료=블룸버그]

신타스는 당초 유니퍼스트의 주가에 60%에 달하는 프리미엄을 제시하며 인수를 제안했지만 최대 주주가 이를 받아들이지 않으면서 보다 구체적인 협상을 벌이지 못했다.

인수 협상이 불발됐다는 소식이 전해지면서 유니퍼스트 주가는 3월24일 10%를 웃도는 폭락을 연출했다.

UBS는 보다 공격적인 강세 흐름을 예고했다. 업체의 목표주가를 218달러에서 240달러로 올리고 비중을 확대하는 전략을 추천한 것. 미국의 거시경제 둔화 속에 유기적 성장을 이뤄냈다는 점에서 주가 전망치를 높일 근거가 충분하다고 UBS는 전했다.
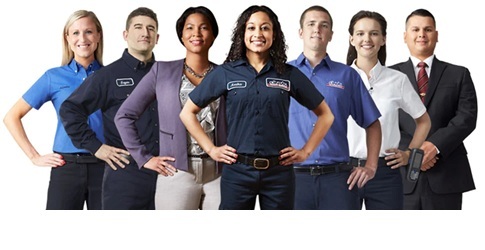
신타스의 다양한 유니폼 [사진=업체 제공]

모간 스탠리 역시 최근 보고서를 내고 신타스의 12개월 목표주가를 195달러에서 213달러로 상향 조정하고 '매수' 투자 의견을 유지했다.

회계연도 3분기 '어닝 서프라이즈'를 연출한 업체가 앞으로 수 년간 실적 호조를 나타낼 것으로 모간 스탠리는 내다봤다.

미국 경제 매체 CNBC의 '매드 머니(Mad Money)' 진행자 짐 크레이머는 신타스의 연이은 '깜짝 실적'에 주가 강세를 예고했다. 연초 이후 두 자릿수의 주가 상승을 나타냈지만 비중 확대 전략이 유효하다는 의견이다.

일부 시장 전문가들은 신타스의 밸류에이션이 부담스러운 수준이라고 지적한다. 실제로 업체의 주가는 2025 회계연도 예상 이익을 기준으로 48배의 주가수익률(PER)에 거래되고 있다. 최근 주가가 이익 성장에 대한 기대감을 충분히 반영한 상태라는 의견이 나오는 이유다.

다소 높은 수준의 밸류에이션을 근거로 일부 투자은행(IB)은 회계연도 3분기 실적 호조에도 목표주가를 상향 조정하지 않았다.

RBC 캐피탈 마켓은 보고서를 내고 신타스의 12개월 목표주가를 206.05달러로 유지하고 '시장 수익률' 투자 의견을 내놓았다. 최근 주가보다 소폭 낮은 수준으로, 실적 향상을 감안하더라도 추가 상승을 기대하기 어렵다는 주장이다.

트럼프 행정부가 주축이 된 주요국 관세 전쟁과 이에 다른 거시경제 전망의 하향 조정도 신타스의 이번 목표주가에 반영됐다고 RBC 캐피탈 마켓은 전했다. 다만, 전반적인 이익률과 재무건전성이 양호한 상태라고 진단했다.

스티펠은 최근 보고서를 내고 신타스의 12개월 목표주가를 189달러에서 204달러로 크게 높여 잡았지만 최근 종가를 밑도는 수준이다. 투자 의견은 '보유'로 유지했다.

업체의 주가 밸류에이션이 이미 적정 수준을 웃도는 상태라고 스티펠은 판단한다. 48배에 달하는 주가수익률(PER) 뿐 아니라 33배를 넘어선 EV/EBITDA 역시 업체의 내재 가치보다 부풀려졌다는 주장이다. 현 수준에서 2026년 실적을 기준으로 10% 가량 떨어질 때 적정 수준에 이를 것이라고 스티펠은 말한다.

나스닥 시장에서 거래되는 신타스 주가는 최근 1년 사이 20% 이상 상승했고, 5년 사이에는 354%에 달하는 상승을 연출했다. 5년간 네 배 이상 오른 셈이다.

추세적인 주가 상승 속에 자산운용사들의 움직임은 엇갈렸다. 미 증권거래위원회(SEC)의 13F 보고서와 주요 외신에 따르면 쓰리벤트 파이낸셜 포 루터린스가 2024년 3분기 신타스 주식 보유 물량을 331.2% 확대했다. 이에 따라 보유 주식 수가 2만970주로 늘어났다.

같은 기간 어바이어 웰스 매니지먼트도 신타스 주식을 304% 늘렸다. 전체 보유 울량은 299주로 집계됐다. 그레이트 밸리 어드바이저 그룹은 신타스 주식을 22만달러 규모로 신규 매입했고, 킹스뷰 웰스 매니지먼트는 보유량을 4874주로 389% 확대했다.

콩그레스 웰스 매니지먼트는 2024년 4분기 신타스 주식을 2418주 추가 매입해 전체 보유 물량을 20만5137주로 늘렸다. 미 증권거래위원회(SEC)에 따르면 콩그레스 웰스 매니지먼트는 신타스 지분을 0.05% 확보했다.

미쓰비시 UFJ 트러스트 앤드 뱅킹도 4분기 신타스 주식을 3만1892주 추가로 매입했다. 이에 따라 보유 물량이 25만4332주로 14.3% 늘어났다. 업체는 신타스 지분을 0.06% 보유 중이다.

일부 자산운용사들은 보유 물량을 축소했다. 세이 인베스트먼트가 2024년 4분기 신타스 주식을 3780주 매도했다. 이는 보유 물량의 2.0%에 해당하는 수치다.

뱅가드 그룹도 4분기 신타스 주식을 413만9617주 매도한 것으로 나타났다. 이번 매도 규모는 전체 보유 물량의 10%에 해당한다. 이에 따라 뱅가드의 신타스 지분율은 9.26%로 감소했다. 4분기 말 보유량은 금액 기준으로 68억2713만3000달러로 파악됐다.

TD 애셋 매니지먼트도 4분기 신타스 주식을 2만9535주 매도했다. 이는 전체 보유 물량의 3.9%에 해당한다. 이에 따라 업체의 주식 보유량은 72만3869주로 줄었다. 미 증권거래위원회(SEC)에 따르면 TD 애셋 매니지먼트의 지본율은 018%로 나타났다.

업체의 경영진은 관세 전쟁으로 인한 잠재적인 리스크를 주시하고 있다고 전했다. 특히 미국과 중국의 무역 전쟁이 고조되는 상황에 대비하기 위한 전략을 마련 중이라는 소식이다.


shhwang@newspim.com

[뉴스핌 베스트 기사]

사진
삼성전자, 온양에 46조 투자 속도 [서울=뉴스핌] 조민교 기자 = 삼성전자가 12일 충남 아산 온양사업장에서 고대역폭메모리(HBM) 첨단 패키징 공장 착공에 들어갔다. 인공지능(AI) 거품론과 엔비디아의 경영 불확실성에도 중장기 생산능력 확대에 속도를 내겠다는 전략이다. 삼성전자는 글로벌 대형 고객사 10곳과 메모리 장기공급계약(LTA)을 체결하고 추가 10곳과 협상 중이다. 고객사들의 HBM 증량 요청도 이어지고 있다. HBM은 D램을 여러 층 쌓아 만드는 제품인 만큼 공급을 늘리려면 웨이퍼 생산뿐 아니라 칩을 쌓고 연결하는 후공정 능력도 확충해야 한다. 삼성전자는 2029년 5월 온양 신공장 가동을 통해 첨단 패키징 생산 기반을 강화할 계획이다. 삼성전자와 충남도에 따르면 이날 착공한 '온양 5공장'은 약 3만1000㎡ 규모의 클린룸을 갖춘 HBM 전용 생산시설이다. 1단계에 약 6조원, 중장기적으로 총 46조원을 투입한다. 완공 후 온양사업장 연면적은 27만㎡에서 42만㎡로 56% 늘어난다. 충남도와 아산시는 도시계획 심의를 한 달가량 앞당겨 착공을 지원했다. 이날 착공식에 참석한 이재용 삼성전자 회장은 "일반 반도체를 단순 조립·검사하는 공정이 중심이던 이곳이 앞으로는 AI 반도체의 심장인 최첨단 HBM 거점으로 변모할 것"이라고 밝혔다. 전영현 삼성전자 대표이사 부회장도 "온양과 천안에 있는 반도체 생산 기반을 강화해 충청권을 세계 최고의 최첨단 패키징 글로벌 메카로 육성하겠다"고 말했다. 이재용 삼성전자 회장. [사진=KTV 캡쳐] ◆ 거품론에도 '완판'…고객사 증량 요청 줄이어 글로벌 AI 산업을 둘러싼 불확실성은 커지고 있다. 막대한 AI 투자에 비해 수익 창출이 더디다는 거품론이 확산하는 가운데 엔비디아의 경영 리스크까지 불거졌다. 엔비디아 이사회는 지난 8일(현지시간) 젠슨 황 최고경영자(CEO)가 외국 정보활동의 표적이 됐다는 의혹에 대해 독립 조사에 착수했다. 월스트리트저널(WSJ)이 11일 황 CEO의 퇴진 가능성을 보도하자 엔비디아 주가는 시간외 거래에서 9% 넘게 하락했다. 반면 삼성전자의 HBM 수요는 여전히 공급을 웃돌고 있다. 김재준 삼성전자 메모리사업부 부사장은 지난달 29일 3분기 실적발표 콘퍼런스콜에서 "2027년 HBM 공급 물량은 목표 수준의 가격으로 협상이 완료돼 이미 솔드아웃된 상태"라며 "주요 고객들의 추가 HBM 공급 증량 요청이 지속 접수되고 있다"고 밝혔다. 3분기 HBM4 매출은 전 분기의 3배 이상으로 늘어 전체 HBM 매출의 60%를 차지했다. 회사는 메모리 수요 강세가 2028년에도 이어질 것으로 내다봤다. 장기공급계약 확대도 견조한 수요를 보여준다. 업계에 따르면 삼성전자는 2027년 메모리 생산 물량의 80% 가까이를 LTA로 확보한 것으로 알려졌다. 일부 계약에는 선수금 20~25%와 의무구매 조건까지 붙는 등 공급자 우위 시장이 형성되고 있다. 계약 수요도 AI 기업을 넘어 모바일·자동차·네트워크 분야로 확대되는 추세다. 삼성전자는 2030년까지 전체 메모리 생산능력의 60~70%를 장기계약으로 확보한다는 목표다. 삼성전자 HBM4E. [사진=삼성전자] ◆ 웨이퍼만으론 부족…온양이 '증량' 받칠 거점 늘어나는 HBM 주문에 대응하려면 첨단 패키징 생산능력 확충이 필수적이다. 업계에서는 삼성전자의 HBM 공급량이 향후 3년간 연평균 52% 증가해 현재의 약 3.5배에 이를 것으로 전망한다. 그러나 D램 생산을 늘리더라도 이를 쌓고 연결하는 후공정이 뒷받침되지 않으면 완제품 공급에는 한계가 있다. 범용 반도체 조립·검사 기지였던 온양을 HBM 거점으로 전환하는 이유다. 차세대 HBM으로의 전환도 후공정 수요를 키우고 있다. 삼성전자는 2027년 상반기 7세대 HBM4E 양산을 추진할 계획이다. 제품 세대가 높아질수록 칩을 정밀하게 쌓고 연결하는 기술이 중요해지는 만큼 신규 패키징 시설의 역할도 커질 전망이다. 경쟁사인 SK하이닉스도 생산시설 확충에 속도를 내고 있다. SK하이닉스는 2029년까지 D램·HBM 수요를 사실상 확보했다고 밝혔으며, 충북 청주에 20조원 규모의 첨단 패키징 공장(P&T7)을 2027년 말까지 완공할 계획이다. HBM 시장 경쟁력은 확보한 주문을 얼마나 빠르게 실제 공급으로 연결하느냐에 달려 있다. 삼성전자 온양 5공장은 2029년 가동을 시작하면 기존 천안 중심의 첨단 패키징 생산 기반을 확대하는 역할을 맡는다. 고객사들의 증량 요청이 이어지는 가운데 신규 공장 구축과 생산 안정화를 얼마나 신속하게 마무리하느냐가 HBM 공급 경쟁력을 좌우할 전망이다. mkyo@newspim.com 2026-11-12 11:38
사진
'스파이 의혹' 앨리스 황, 베이징 체류 확인 [서울=뉴스핌] 최원진 기자= 엔비디아 젠슨 황 최고경영자(CEO)와의 혼외 관계로 논란의 중심에 선 중국 스파이 의혹 인물, 앨리스 황(중국명 황러)이 본국인 중국 베이징으로 건너가 머물고 있는 것으로 확인됐다. 11일(현지시간) 블룸버그통신은 사안에 정통한 복수의 소식통을 인용해 싱가포르 '메가스피드 인터내셔널'(이하 메가스피드)의 창업자이자 젠슨 황 CEO와의 사생활 스캔들 및 스파이 의혹을 빚은 앨리스 황이 현재 중국 보안 당국이 소재를 파악한 가운데 베이징에 거주하고 있다고 보도했다. 젠슨 황과 엘리스 황.[사진=로이터 뉴스핌] 그가 언제 어떤 경위로 베이징으로 이동했는지, 현재 어떤 활동을 하고 있는지는 즉각 확인되지 않았다. 중국 외교부는 앞서 그가 스파이라는 의혹을 부인했으며, 이번 보도와 관련해서도 즉각적인 입장을 내놓지 않았다. 앨리스 황은 사모펀드와 방송 업계에서 경력을 쌓은 뒤 2023년 메가스피드를 설립했다. 이 회사는 조 바이든 전 미국 대통령이 중국을 상대로 첨단 인공지능(AI) 칩 수출에 대한 광범위한 제재를 가한 지 불과 몇 달 만에 중국 대형 비디오 게임 기업 '세븐로드 홀딩스'에서 분사했다. 세븐로드는 먼저 자사의 싱가포르 자회사를 영국령 버진아일랜드 소재 법인인 '황러'에 매각했고, 이후 앨리스 황이 경영권을 인수했다. 이어 2023년 11월, 황러 법인은 메가스피드를 싱가포르의 한 페이퍼컴퍼니(유령회사)에 다시 매각했다. 매각이 이뤄진 지 불과 며칠 만에 메가스피드는 엔비디아의 공식 클라우드 파트너(NCP)로 지정됐는데, 이는 엔비디아로부터 첨단 칩을 우선적으로 공급받을 수 있는 핵심 지위다. 무역 기록상 메가스피드는 이후 46억 달러가 넘는 엔비디아 칩을 사들여 동남아 데이터센터를 통해 알리바바 등 중국 기업들에 대여해 왔다. 미국 당국의 조사와 엔비디아 이사회의 진상 규명이 진행 중인 가운데, 핵심 당사자인 앨리스 황이 베이징에 체류 중인 것으로 확인되면서 젠슨 황 CEO의 거취 논란과 미 행정부 내 제재 갈등은 더욱 증폭될 것으로 보인다. wonjc6@newspim.com   2026-11-12 14:24
기사 번역
결과물 출력을 준비하고 있어요.
종목 추적기

S&P 500 기업 중 기사 내용이 영향을 줄 종목 추적

결과물 출력을 준비하고 있어요.

긍정 영향 종목

  • Lockheed Martin Corp. Industrials
    우크라이나 안보 지원 강화 기대감으로 방산 수요 증가 직접적. 미·러 긴장 완화 불확실성 속에서도 방위산업 매출 안정성 강화 예상됨.

부정 영향 종목

  • Caterpillar Inc. Industrials
    우크라이나 전쟁 장기화 시 건설 및 중장비 수요 불확실성 직접적. 글로벌 인프라 투자 지연으로 매출 성장 둔화 가능성 있음.
이 내용에 포함된 데이터와 의견은 뉴스핌 AI가 분석한 결과입니다. 정보 제공 목적으로만 작성되었으며, 특정 종목 매매를 권유하지 않습니다. 투자 판단 및 결과에 대한 책임은 투자자 본인에게 있습니다. 주식 투자는 원금 손실 가능성이 있으므로, 투자 전 충분한 조사와 전문가 상담을 권장합니다.
안다쇼핑
Top으로 이동