AI 핵심 요약
beta- 빅테크가 3일 AI 업계에 제공해 온 신용 보증을 축소했다
- S&P글로벌은 29일 메타와 브로드컴의 장부 밖 채무를 경고했다
- 보증 없는 AI 기업은 고금리와 파산 위험에 직면했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

장부 밖 임대 약정과·보증 확대 '경고'
보증 축소 압박 속 의존 차입은 증가
보증 밖 기업 금리 급등에 이미 '신음'
이 기사는 11월 3일 오후 4시43분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 이홍규 기자 = 빅테크가 인공지능(AI) 업계에 펼쳐 온 '신용 우산'이 축소 압박을 받고 있다. 투자등급을 받지 못하는 AI 모델 개발·판매사와 데이터센터 개발·임대업체는 빅테크의 보증과 임차 약정에 기대 투자등급 금리로 자금을 조달해 왔다. S&P글로벌은 장부 밖 채무 부담 가중 등을 이유로 메타와 브로드컴의 신용등급에 경고를 보냈다. AI 업계의 차입 여건이 한층 녹록지 않을 것이라는 전망이 나온다.
◆장부 밖 채무에 경고
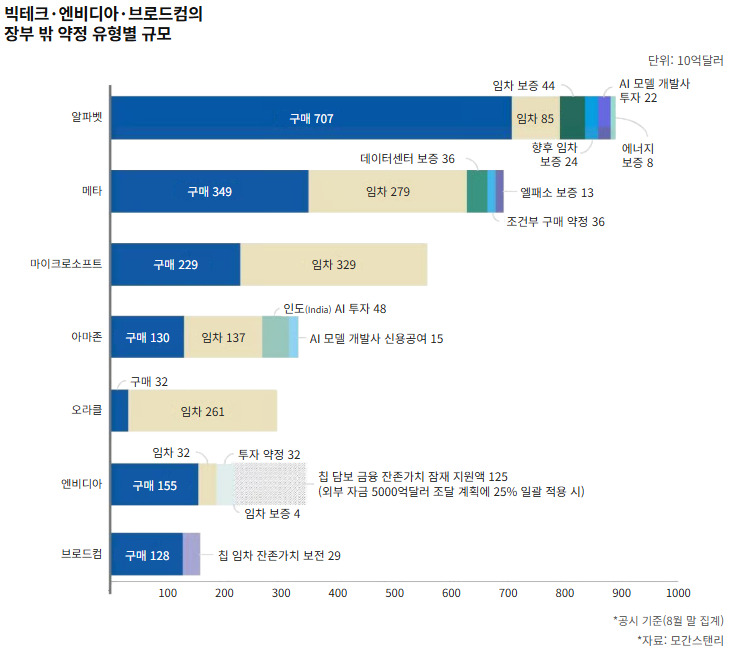
S&P의 경고는 빅테크가 장부에 올리지 않은 AI 약정을 사실상의 부채로 평가한 결과로 풀이된다. 메타는 데이터센터 등의 임차 개시 전 약정을 반년 새 2배인 3557억달러로 늘렸다. 브로드컴은 AI 모델 개발·판매사 앤스로픽이 칩 임차료를 내지 못하면 칩 처분 손실을 최대 약 720억달러 보전한다. 임차가 시작되면 임차 약정이, 손실 보전 가능성이 커지면 예상 손실액이 부채로 반영된다.
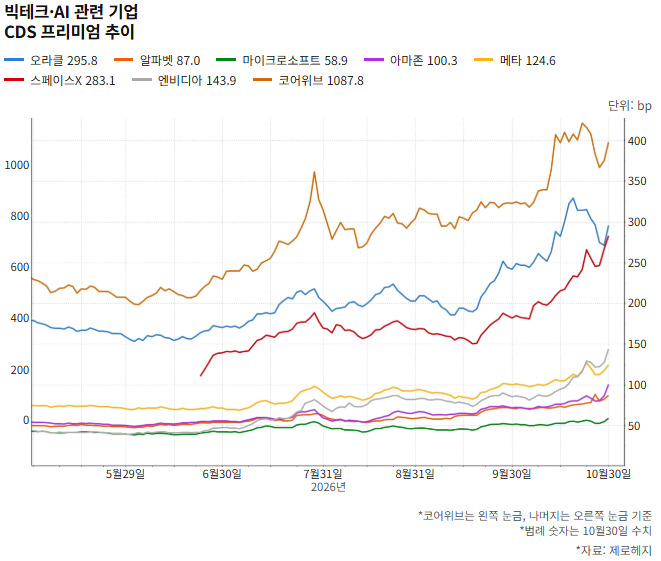
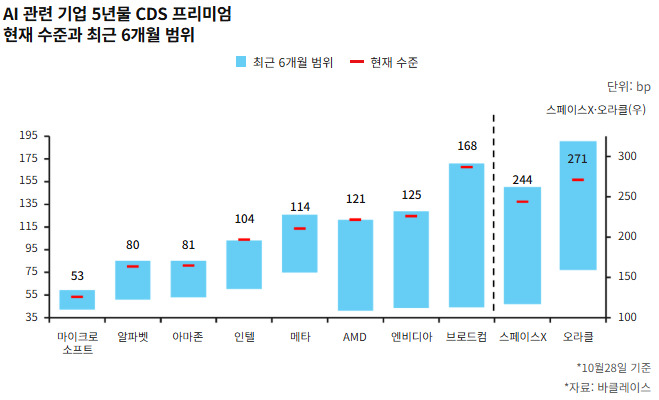
*S&P는 지난달 29일 브로드컴의 A- 등급 전망을 '긍정적'에서 '안정적'으로 낮췄다. AI 사업이 빠르게 커지면서 소수 대형 고객에 대한 노출이 확대됐다는 이유다. 이튿날에는 메타의 AA- 등급 전망을 '안정적'에서 '부정적'으로 하향했다. 설비투자 확대와 잉여현금흐름 적자가 언제까지 이어질지 불확실하다는 판단이다. 메타의 5년물 신용부도스와프(CDS) 프리미엄은 지난 2일 약 125bp로 지난달 22일 최고치를 웃돌았다.
S&P는 투자 성과가 확인되기 전에 두 회사의 약정 부담이 시작될 수 있다고 짚었다. 메타는 텍사스주 엘패소 합작 데이터센터 임대가 시작되는 2028년 약정이 부채로 반영되지만 같은 해까지 잉여현금흐름 적자가 예상된다. 적자를 차입으로 메우는 상황이 이어지면 같은 해 레버리지(EBITDA<영업이익에다가 감가상각비를 더한 값> 대비 조정 부채 비율)는 1.3배로 높아져 하향 기준인 1.0배를 넘어설 전망이다. 브로드컴 보증 부담은 내년 말 정점에 이르지만 보증 대상인 앤스로픽은 3분기 영업손익이 재차 적자로 돌아섰다.
 |
메타의 재무 지표는 S&P가 제시한 등급 하향 조건에 예상보다 빠르게 다가서고 있다. 판단 근거인 2027년 설비투자 추정치는 몇 달 새 1630억달러에서 2250억달러 초과로 높아졌다. 메타는 경고 직후 최소 200억달러 규모 회사채 발행도 추진했다. 같은 AI 투자 부담으로 '부정적' 전망을 받은 오라클은 1년 만에 BBB-로 하향됐다. 전망 조정에서 실제 하향까지 걸리는 시간은 재무 상태가 나빠지는 속도에 달려 있다.
◆의존 차입은 계속 증가
전망 하향이 실제 등급 하향으로 이어지면 메타 회사채 유통금리 상승 압박은 더 커질 수 있다. 메타는 무디스 Aa3와 S&P AA-로 같은 단계의 등급 두 개만 받은 상태다. 등급이 두 개면 낮은 쪽이나 평균을 지수 등급으로 쓰는 주요 회사채 지수에서는 S&P가 한 단계만 낮춰도 A등급대로 분류될 수 있다. 무디스 등급이 그대로여도 메타 회사채는 AA등급대 위주 자금의 매도 대상이 된다.
메타 보증에 기대 발행된 SPV 채권 유통금리는 S&P 경고 전부터 오르고 있었다. 하이페리온 데이터센터 SPV가 6.581%에 발행한 회사채 273억달러는 9월 말 달러당 91센트로 떨어져 유통금리가 7.55%까지 올랐다. 빅테크의 AI 설비투자용 차입이 과도하다는 우려가 커진 영향이다. 우려 속에 투자자들은 엘패소 SPV 채권 발행 때 하이페리온보다 높은 가산금리를 요구했다.
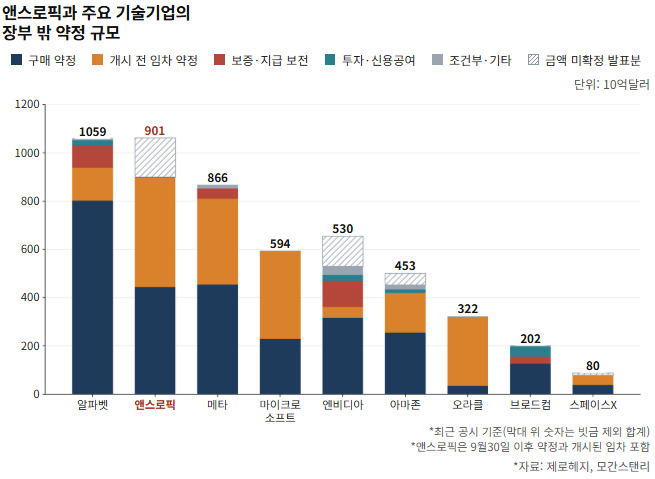 |
보증 기업은 장부 밖 약정 축소 압박을 받고 있지만 보증에 기대야 하는 AI 업계 차입은 늘어나고 있다. 앤스로픽이 2일 공개한 구매·임대 약정은 8954억달러로 보유 현금의 7배에 가깝다. 상장 후에도 투기등급인 BB 범위 등급이 예상돼 약정 이행 자금은 공급업체 보증에 기대야 할 전망이다. 칩 임차가 늘수록 브로드컴은 피치 등급 전망 하향 기준인 보증 반영 순부채 1500억달러에 가까워진다.
◆보증 밖 차입자는 이미 '신음'
보증 없이 자체 신용으로 조달하는 AI 업체의 금리는 이미 부실 신호로 간주되는 수준까지 올랐다. AI 특화 연산 클라우드업체 코어위브(엔비디아가 투자하고 연산 자원 임차도 약정했으나 채무 보증은 없음)의 회사채 유통금리는 지난달 한때 16%를 넘어섰다. 5년물 CDS 프리미엄도 부실 기준선인 1000bp를 초과했다. 코어위브가 임차한 데이터센터 채권도 평균 유통금리가 11%로 BB+ 등급 채권의 7% 안팎을 크게 웃돈다.
 |
 |
코어위브 같은 네오클라우드는 가장 취약한 차입자로 거론된다. 차입으로 칩과 데이터센터를 확보해 고객사 이용료로 빚을 갚는다. 이용료가 나오는 고객 계약은 길어야 1~3년이지만 데이터센터 임대 계약은 15년이다. 임대 도중 고객이 떠나면 상환 재원은 끊기고 임대료 지급 의무만 이어진다. 데이터센터 전문 변호사 제프리 모어들러는 번스타인과의 대담에서 1~3년 안에 네오클라우드의 파산 사례가 나올 것으로 내다봤다.
신평사 점검으로 빅테크 신용 여력이 제약돼 보증 범위가 축소되면 다른 AI 업체도 네오클라우드와 비슷한 처지에 놓일 수 있다. 매출이 급증하는 앤스로픽도 예외가 아닐 수 있다. 앤스로픽은 칩 임차용 SPV의 선순위 대출 약 435억달러를 브로드컴 보증으로 투자등급 금리에 조달했다. 보증이 줄면 금리는 투기등급인 앤스로픽 자체 신용을 기준으로 산출돼 후순위 대출의 10%대 금리에 가까운 부담을 오롯이 감당해야 할 수 있다.
빅테크와 반도체 기업은 이미 보증 범위를 줄여 왔다고 한다. 모어들러 변호사에 따르면 개발·임대업체에 제공하는 보증은 1년 새 임대료 전액에서 건설 대출의 약 80%로 축소됐다. 보증액도 임대 기간에 걸쳐 줄어 10년 임대라면 7~8년 차에 사실상 사라진다. 이후 임차인이 떠나면 손실은 개발·임대업체가 떠안는다. 신평사 경고까지 겹쳐 빅테크 신용에 기댄 AI 업계 확장 방식이 재검토 압박을 받고 있다.
bernard0202@newspim.com