전체기사 최신뉴스 GAM
KYD 디데이
홈 글로벌·중국 미국·북미

속보

더보기

[GAM]5월20일 엔비디아 시험대 ① 월가가 주시하는 분기 실적 6가지 쟁점

기사입력 :

최종수정 :

※ 본문 글자 크기 조정

  • 더 작게
  • 작게
  • 보통
  • 크게
  • 더 크게

※ 번역할 언어 선택

AI 핵심 요약

beta
분석 중...
  • 월가가 5월20일 엔비디아 실적을 주목하며 800억달러 매출과 EPS 서프라이즈를 기대하고 있다.
  • 블랙웰 AI GPU 출하 속도와 공급 병목 해소 여부가 1조달러 수요 스토리의 현실성을 가늠할 핵심 변수다.
  • 총마진율 70%대 중반 방어 여부가 프리미엄 가격 결정력과 구조적 초과 이익 지속 가능성을 가르는 관전 포인트다.

!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

매출액 '서프라이즈' 폭이 주가 관건
블랙웰 수요 가시성 매출 전환
총마진율로 가격 경쟁력 입증

이 기사는 5월 13일 오후 1시01분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.

[서울=뉴스핌] 황숙혜 기자 = 월가의 시선이 5월20일(현지시각)을 향하고 있다. 엔비디아(NVDA)의 분기 성적표에 대한 기대와 조바심이 교차하는 모양새다.

시장 전문가들은 업체가 또 한 차례 기록적인 분기 실적을 내놓을 것으로 예상한다. 800억달러에 근접하거나 초과하는 매출액에 두 자릿수의 주당순이익(EPS) 서프라이즈가 월가의 시나리오다.

앞서 엔비디아는 2027 회계연도 1분기(2026년 2~4월) 매출액 가이던스를 780억달러(±2%)로 제시했다. 전년 동기 대비 77%에 달하는 매출 성장을 예고한 셈이다.

하지만 월가의 시선은 전망치 달성 여부가 아니라 앞으로 엔비디아의 매출액 성장 폭에 쏠린 상황. 지난 3월 GTC 2026 애널리스트 질의응답에서 젠슨 황 최고경영자(CEO)가 2027년까지 블랙웰과 베라 루빈 플랫폼의 주문만으로 최소 1조달러 매출 달성이 가능하다고 밝힌 바 있다. 5월20일 실적 발표는 1조달러 수요 스토리가 실제 출하와 매출로 전환되고 있다는 사실을 보여주는 첫 증거를 내놓아야 하는 날이다.

이번 엔비디아 실적 발표의 첫 번째 관전 포인트는 컨센서스 상회의 임계치다. 실제 매출액이 전망치를 얼마나 웃돌아야 주가가 상승 모멘텀을 받을 것인가 하는 점이다.

업체가 제시한 780억달러 가이던스에 대해 월가는 이미 그보다 높은 수준을 상정하고 있다. TIKR의 분석에 따르면 월가 컨센서스는 약 79%의 매출 성장률을 기대하고 있고, 의미 있는 주가 반등을 위해서는 80%를 넘는 성장률, 즉 가이던스를 실질적으로 초과하는 결과가 필요하다.

벤징가에 따르면 골드만 삭스가 회계연도 1분기 매출액 전망치를 800억달러로 내놓았고, 웰스 파고가 804억달러로 제시했다. 씨티그룹 역시 최근 보고서에서 블랙웰 B300의 수요가 기대 이상이라고 판단하며 매출액 800억달러 달성을 예상했다.

주당순이익(EPS)과 관련, 골드만 삭스는 1.86달러를 예상해 월가 컨센서스 1.74달러에 비해 공격적인 시나리오를 제시했다. 다만, 골드만 삭스는 보고서에서 "서프라이즈 가능성은 충분하지만 주가 아웃퍼폼을 위한 기대치 수준이 이번 실적 발표를 앞두고 상당히 높아진 상태"라고 전했다.
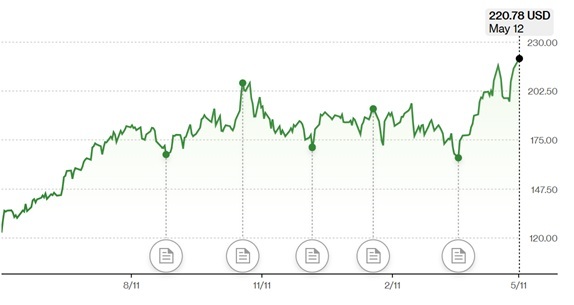
엔비디아 주가 추이 [자료=블룸버그]

시장 조사 업체 팁 랭크스에 따르면 42개 투자은행(IB)이 제시한 엔비디아 12개월 목표주가 평균치는 276.41달러로 집계됐다. 5월12일(현지시각) 종가 220.78달러 대비 25% 상승 가능성을 예고한 수치다.

특히 웰스 파고가 목표주가를 265달러에서 315달러로 대폭 상향 조정했다. 최근 종가에서 약 43% 랠리를 점치는 셈이다. 2027~2029 회계연도 실적 전망치를 모두 높여 잡으면서 목표주가도 큰 폭으로 올렸다.

두 번째 관전 포인트는 블랙웰의 출하 속도다. 월가는 수요 가시성이 실제 매출로 전환되는지 여부를 주시하고 있다.
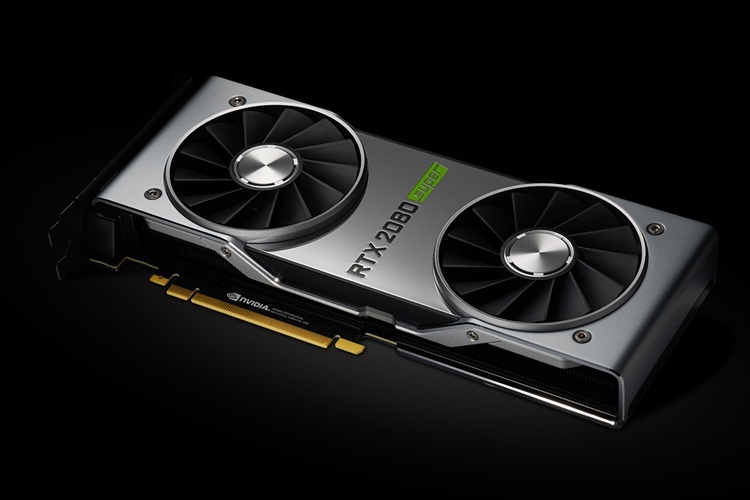
엔비디아 지포스 RTX 슈퍼 [사진=업체]

엔비디아가 2026 회계연도 4분기 실적 발표를 통해 공개한 데이터는 블랙웰 수요의 구체성을 보여줬다. 공급 관련 구매 약정 잔액이 단 한 분기 사이에 503억달러에서 952억달러로 2배 가까이 급증한 것. 이는 엔비디아가 2027년까지의 생산 용량을 사전 확보하기 위해 공급 업체와 맺은 계약 규모다. 블랙웰 아키텍처는 2026 회계연도 3분기부터 대량 출하가 시작됐고, 블랙웰 기반 시스템은 현재 모든 주요 클라우드 하이퍼스케일러에 배포된 상태다.

트렌드포스 리서치는 2026년 엔비디아의 고성능 AI GPU 출하량 가운데 블랙웰 시리즈 비중이 71%를 상회할 것으로 전망했다. 직전 추정치인 61%에서 10%포인트 상향된 수치다.

수치가 높아진 핵심 이유는 차세대 아키텍처인 루빈(Rubin)의 지연이다. HBM4 검증 지연과 액체 냉각 공급망 이슈가 맞물리면서 루빈의 대량 출하 시점이 후퇴했고, 그 결과 2026년 AI 서버 수요는 사실상 블랙웰이 전담하는 구조가 형성된 것.

인텔렉티아 AI의 분석에 따르면 투자자들이 5월20일 콘퍼런스 콜에서 가장 주목해야 할 핵심 변수 중 하나는 이 블랙웰 출하 램프업이 계획된 속도로 진행되고 있다는 것을 입증하는 구체적 증거다.

성능 측면에서 엔비디아의 블랙웰 울트라(GB300) 시스템은 MLPerf 훈련 벤치마크 7개 항목 전 부문에서 1위를 기록했고, GB300 NVL72 랙 스케일 시스템은 이전 세대 GB200보다 딥시크 R1 추론 처리량 기준으로 45% 우위에 있다고 엔비디아 측이 발표했다.

공급 병목이 완전히 해소됐다는 경영진의 확언과 대형 NVL72 랙의 납기 일정이 명시된다면 이는 단순한 실적 확인을 넘어 향후 분기들에 대한 신뢰를 구축하는 효과를 낼 전망이다.

세 번째 관전 포인트는 총마진율이다. 프리미엄 가격 경쟁력이 유지되는지 여부를 총마진율을 통해 확인할 수 있기 때문이다.

2026 회계연도 4분기 기준 엔비디아의 GAAP(일반회계원칙) 총마진율은 75.0%를 기록했고, 비GAAP 기준은 75.2%였다. 연간 기준으로는 71.1%의 총마진율을 기록했으며, 최근 12개월 영업 마진은 60.4%에 달했다.

잭스 리서치에 따르면 엔비디아의 총마진은 최근 75% 내외를 유지하고 있는데, 이는 대형 반도체 기업 가운데 이례적으로 높은 수준이다.

하지만 시장 전문가들은 블랙웰 울트라 초기 출하와 루빈 플랫폼의 하반기 램프업이 교차하는 시점에는 마진 압박이 발생할 수 있다고 지적한다.

특히 골드만 삭스는 이 점을 정확히 지적하며, 경영진이 2026년 캘린더 연도 기준 총마진 중간값 70%대 중반 가이던스를 재확인하는지 여부를 이번 실적 발표에서 반드시 확인해야 할 네 가지 항목 중 하나로 꼽았다.

슈나이더는 보고서에서 "메모리 가격 상승과 루빈 플랫폼 관련 비용 구조가 셀사이드 모델에 아직 충분히 반영되지 않은 만큼 마진 가이던스에 대한 발언이 실적보다 오히려 더 중요하게 작용할 수 있다"고 분석했다.

총마진율 방어는 엔비디아가 AI 칩 시장에서 구조적 초과 이익(structural excess profit)을 향유하고 있다는 사실을 의미한다. 다시 말해 블랙웰의 압도적 성능 우위가 프리미엄 가격 결정력으로 직결되고 있다는 점을 확인하는 바로미터라는 얘기다.


shhwang@newspim.com

[뉴스핌 베스트 기사]

사진
메타, '뮤즈' 기업용으로 확대 [서울=뉴스핌] 고인원 기자= 개인용 인공지능(AI) 에이전트 '뮤즈(Muse)'로 흥행에 성공한 메타(META)가 기업 시장으로 보폭을 넓힌다. 슬랙과 줌, 아사나 등 기업들이 이미 사용하는 업무용 소프트웨어에 뮤즈를 연결해 업무 처리부터 신규 고객 확보까지 맡긴다는 구상이다. 메타는 29일(현지시간) '중소기업용 뮤즈(Muse for Small Business)'를 공개했다. 중소기업용 뮤즈는 아사나, 줌, 인튜이트, 박스, 캔바, 세일즈포스의 슬랙 등과 연동된다. 메타 광고 계정과 업무용 인스타그램·페이스북 프로필에도 연결할 수 있다. 메타는 "뮤즈에 사업 운영이나 신규 고객 확보 같은 목표를 주면 이를 수행한다"고 설명했다. 기업이 별도의 AI 시스템을 구축하지 않고도 기존에 사용하는 업무 도구에 뮤즈를 연결해 각종 작업을 맡길 수 있다는 의미다. 구체적인 가격 정책은 공개하지 않았다. 개인용 뮤즈는 현재 일정 사용량까지 무료로 제공되고, 이를 초과하면 구독료를 내는 방식이다. 오픈AI 로고 이미지 [사진=블룸버그통신] 이번 발표는 메타가 전날 새로운 기업용 플랫폼을 출시하고 이를 이끌 인물로 몽고DB(MDB)의 CJ 데사이 최고경영자(CEO)를 영입한다고 밝힌 데 이어 나왔다. 새 플랫폼에는 뮤즈 에이전트와 비즈니스 에이전트, 코딩 도구 등이 포함될 예정이다. 메타가 개인용 AI에서 기업 시장으로 빠르게 영역을 넓히면서 오픈AI·앤스로픽과의 경쟁도 본격화할 전망이다. 이번 발표는 오픈AI가 개발자 행사를 개최하는 시점에 나왔다. 메타가 우선 겨냥하는 것은 중소기업 시장이다. 회사에 따르면 페이스북을 이용하는 중소기업은 2억곳에 달한다. 이미 확보한 방대한 기업 고객을 뮤즈 이용자로 끌어들일 수 있다는 얘기다. 메타는 "중소기업들은 거의 20년 동안 우리 앱을 이용해 성장해왔다"며 "이들은 아이디어가 부족한 것이 아니라 시간이 부족하다고 말했다"고 밝혔다. 이어 "기업들이 이미 사용하는 도구로 업무를 처리할 수 있도록 중소기업용 뮤즈를 만들었다"고 설명했다. 이번 서비스 확대는 AI를 새로운 수익원으로 키우려는 마크 저커버그 메타 최고경영자(CEO)의 전략과 맞닿아 있다. 그동안 메타 매출의 대부분은 디지털 광고에서 나왔다. 메타는 지난해 AI 인재 확보에도 수십억달러를 쏟아부었다. 대표적으로 스케일AI 창업자 알렉산더 왕을 영입했으며, 왕이 이끄는 조직은 지난 4월부터 '뮤즈 스파크(Muse Spark)' 계열의 AI 모델을 잇달아 공개했다. 저커버그 CEO는 지난주 열린 '메타 커넥트' 행사에서 뮤즈를 자신의 AI 전략의 "핵심(centerpiece)"이라고 표현했다. 개인용 뮤즈의 초기 흥행도 기업 시장 진출에 힘을 싣고 있다. 지난 8일 출시된 뮤즈는 애플 앱스토어 1위에 오르며 챗GPT를 제쳤다. 에버코어의 마크 마하니는 뮤즈 이용자가 향후 6~12개월 안에 1억명에 이를 것으로 전망했다. 뮤즈 흥행에 힘입어 메타 주가는 9월 들어 25% 상승했다. 다만 최근 두 거래일 동안에는 상승분 일부를 반납했다. 전날 메타 주가는 4.79% 하락한 715.62달러로 마감한 뒤 개장 전 거래에서는 0.9%가량 상승했다. koinwon@newspim.com 2026-09-29 20:08
사진
롯데백화점 광고 모델 '제니' 카드 [서울=뉴스핌] 김용석 기자 = 롯데백화점이 광고 모델을 10년만에 다시 꺼내 들었다. 방한 외국인 특수로 상반기 외국인 매출이 6400억원까지 불어난 국면에서, 상품이나 특정 행사가 아닌 백화점 자체를 알리는 브랜드 광고에 글로벌 아티스트 제니를 앞세운 것이다. 롯데백화점 브랜드 앰배서더로 선정된 제니. [사진= 롯데백화점] 롯데백화점은 제니를 브랜드 앰배서더로 선정하고 10월부터 본격적인 마케팅에 나선다고 29일 밝혔다. 국내는 물론 롯데몰 웨스트레이크 하노이를 포함한 베트남·인도네시아 해외 점포 4곳, 외국인 관광객이 몰리는 인천공항 수하물 수취 구역과 서울역까지 접점을 넓힌다. 롯데백화점이 오랜 기간 모델을 두지 않다가 이번에 다시 꺼낸 것은 고객 구성이 달라졌기 때문으로 풀이된다. 국내 고객 대상 전속모델로는 외국인 비중이 29%까지 커진 본점과 해외 점포를 아우르기 어려워, 해외 인지도를 갖춘 글로벌 아티스트가 필요해졌다는 분석이다. 배경에는 외국인 소비 비중의 급팽창이 있다. 롯데백화점의 올해 1~6월 외국인 매출은 6400억원으로 전년 동기 대비 125% 늘었다. 같은 기간 신세계백화점은 5800억원(120%↑), 현대백화점은 5000억원(112%↑)이었다. 3사 가운데 규모가 가장 크다. 소공동 본점은 2분기 외국인 매출이 전년 동기 대비 120% 늘면서 전체 매출에서 차지하는 비중이 지난해 2분기 17%에서 올해 29%까지 확대됐다. 외국인 유입세도 이어지고 있다. 문화체육관광부에 따르면 올해 1~8월 누적 방한 외국인은 1505만명으로 전년 동기보다 21.6% 늘었고, 관광 분야 카드 소비액은 14조180억원으로 48.5% 증가했다. 이 가운데 베트남은 40만7000명(10.5%↑), 인도네시아는 29만5000명(22.5%↑)이 한국을 찾았다. 두 나라는 롯데백화점이 해외 점포를 운영하는 곳이다. 현지 점포와 국내 공항·서울역 광고에 같은 모델을 쓰는 것은 방한 전 인지도를 방한 후 구매로 연결하겠다는 구상이다. 경쟁사 신세계는 명품관 리뉴얼 효과가 본격화된 본점의 2분기 매출이 전년 동기 대비 77% 늘었고 외국인 매출은 4배가량 증가했다. 신세계 명동 본점은 신세계스퀘어를 통해 BTS 등 K팝 콘텐츠를 선보였고, 현대백화점은 외국인에게 맞춤형 쇼핑 정보를 제공하는 AI 쇼핑 어시스턴트 '헤이디 글로벌'을 도입했다. 정현석 롯데백화점 대표는 "앰배서더가 가진 글로벌 영향력과 롯데백화점의 브랜드 가치를 결합해 전 세계 고객과 소통하는 접점을 넓히고, 글로벌 리테일 시장에서 롯데백화점만의 존재감을 더욱 선명하게 만들어 나가고자 한다"고 밝혔다. 롯데는 하반기 명동 본점과 잠실점을 축으로 타운화에 속도를 내고, 영플라자 외관 초대형 미디어파사드 설치와 외국인 전용 멤버십 등 계열사 연계 마케팅을 확대할 방침이다. 공간 개편에 글로벌 스타의 얼굴을 입혀 브랜드 인지도까지 끌어올리겠다는 계획이다. fineview@newspim.com 2026-09-30 06:22
기사 번역
결과물 출력을 준비하고 있어요.
종목 추적기

S&P 500 기업 중 기사 내용이 영향을 줄 종목 추적

결과물 출력을 준비하고 있어요.

긍정 영향 종목

  • Lockheed Martin Corp. Industrials
    우크라이나 안보 지원 강화 기대감으로 방산 수요 증가 직접적. 미·러 긴장 완화 불확실성 속에서도 방위산업 매출 안정성 강화 예상됨.

부정 영향 종목

  • Caterpillar Inc. Industrials
    우크라이나 전쟁 장기화 시 건설 및 중장비 수요 불확실성 직접적. 글로벌 인프라 투자 지연으로 매출 성장 둔화 가능성 있음.
이 내용에 포함된 데이터와 의견은 뉴스핌 AI가 분석한 결과입니다. 정보 제공 목적으로만 작성되었으며, 특정 종목 매매를 권유하지 않습니다. 투자 판단 및 결과에 대한 책임은 투자자 본인에게 있습니다. 주식 투자는 원금 손실 가능성이 있으므로, 투자 전 충분한 조사와 전문가 상담을 권장합니다.
안다쇼핑
Top으로 이동