전체기사 최신뉴스 GAM
KYD 디데이
홈 중국 경제일반

속보

더보기

[중국주식 투자할까] 中 3대 IT기업, 홍콩 '황금주'로 부상한 메이퇀뎬핑

기사입력 :

최종수정 :

※ 본문 글자 크기 조정

  • 더 작게
  • 작게
  • 보통
  • 크게
  • 더 크게

※ 번역할 언어 선택

2019년 주가 상승률 130%, 핵심사업 실적 개선 뚜렷
화려한 실적 뒤 '숨은 거품' 경계론도 나와

[서울=뉴스핌] 강소영 기자=음식 배달과 맛집 평가 플랫폼으로 유명한 메이퇀뎬핑(美團點評, 03690.HK)이 강력한 경쟁자인 어러머(餓了麼)를 추월하고 시장 장악에 나섰다. 2019년 9월 말 기준 중국 음식 배달 분야 시장점유율이 70%에 육박한다. 최근 발표된 3분기 실적도 시장 예상치를 훨씬 웃돌았다. 탄탄한 실적과 영업 순항에 주가도 고공행진 중이다.

2019년 들어 홍콩에 상장한 주식의 주가도 130% 가까이 올랐다. 음식 배달 외 다른 영업 분야 사업도 지속적 성장이 기대된다. 메이퇀뎬핑의 시가총액은 6014억홍콩달러(약 90조4000억원·2019년 11월 26일 기준)로 알리바바와 텐센트에 이어 중국 IT 기업으로는 세 번째로 크다. BAT(바이두·알리바바·텐센트)로 불리며 중국 3대 IT 기업으로 꼽혔던 바이두도 제쳤다.

시장에선 메이퇀뎬핑이 홍콩의 '차기 황금주'라는 평가도 나온다. 그러나 일각에선 메이퇀뎬핑의 화려한 실적에 숨은 '거품'이 있다는 지적도 있다. 메이퇀뎬핑을 둘러싼 투자 추천과 보류 양 측의 의견을 소개한다. 
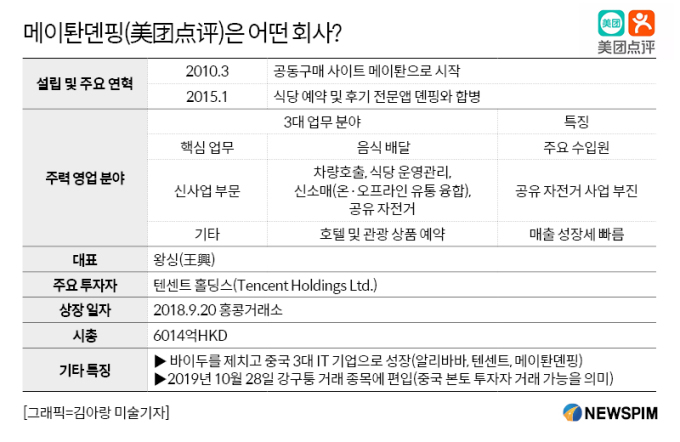
시총: 2019.11.26 마감가 기준 

◆ 젠즈옌주: 실적으로 입증된 성장성, 추가 상승 모멘텀 충분 


메이퇀뎬핑은 최근 몇 개월 연속해서 각종 호재를 쏟아냈다. 우수한 3분기 실적과 함께 후강퉁(滬港通) 거래 목록 편입, 경쟁사인 어러머(餓了麼)의 보조금 지급 경쟁 잠정 중단 선언이 대표적이다. 다수의 호재가 겹치면서 최근 3개월 메이돤뎬핑의 주가는 40%나 올랐다. 

중국 경제전문 매체 화얼제젠원(華爾街見聞) 산하 연구기관인 젠즈옌주(見智研究)는 메이퇀뎬핑의 성장성과 주가 지속 가능성을 높게 평가했다. 메이퇀뎬핑의 투자 적격성을 증명하기 위해 아래의 체크 포인트를 확인할 것을 제시했다. 

1. 음식 배달 서비스 총매출(GMV)와 영업매출 증가율 둔화 현상이 3분기에 개선됐는가.
2. 메이퇀뎬핑의 핵심 업무인 음식배달 서비스의 총이익율 증가 추세가 3분기에도 지속됐나. 
3. 관광·호텔 부문 실적의 가파른 상승세가 3분기에도 이어졌나. 
4. 2분기 순익 실현에 성공한 신사업 분야가 3분기에도 호실적을 지속했는가. 

상기 질문에 대한 답변은 메이퇀뎬핑이 최근 발표한 3분기 실적보고에서 찾을 수 있다.

1번 질문에 대합 답변은 'YES'이다. 메이퇀뎬핑의 3분기 음식 배달 서비스 총 거래액은 1119억위안으로 전년 동기 대비 40%가 증가했다. 2분기 37%에서 3%포인트 늘어난 수치다. 과거 몇 분기 지속된 증가율 둔화 추세가 개선됐음이 나타났다. 

3분기 기준 음식 배달 시장에서 메이퇀뎬핑의 시장점유율은 70%에 육박한다. 젠즈옌주는 중국 음식배달 시장을 사실상 메이퇀뎬핑이 '접수'했다고 밝혔다. 

2번에 대한 정답은 'NO'이다. 그러나 3분기 총 이익률 감소는 시장 여건상 매우 정상적인 현상으로 풀이된다.

젠즈옌주는 2분기 메이퇀뎬핑의 음식 배달 부문 총이익률(22.3%)은 분기적 특수성이 반영된 것으로, 3분기에서 이보다 나은 결과를 내기란 힘들다고 분석했다. 2분기보다는 낮아졌지만 19.5%의 총이익률 실현도 매우 선방한 것으로 평가했다. 전 분기보다는 하락했지만, 전년 동기 대비 3%포인트 높게 오른 것은 음식 배달 부문의 성장성을 다시 한번 증명해낸 것으로 분석했다. 

3번은 'YES'이다. 메이퇀뎬핑의 호텔과 관광 부문 영업도 순항 중이다. 3분기 메이퇀뎬핑의 플랫폼을 이용해 거래된 호텔 관광 이용 거래액은 639억위안에 달했다. 전년 대비 29.6% 늘어난 것으로 시장 예상치를 크게 웃돌았다. 

그중에서도 호텔 부문 실적이 우수했다. 3분기 이용자 호텔 숙박일수가 1개분기 기준으로는 처음으로 1억을 넘어섰다. 전분기 증가율은 44%에 달한다. 특히 중국 숙박업계 전반이 침체한 속에서도 전 분기보다 15%포인트나 늘어난 점에 이목이 쏠린다. 

3분기 호텔 관광 전반의 영업 수입은 61억8000만위안으로 지난해보다 39.3% 증가했다. 2분기 증가율 보다 소폭 줄었지만 호텔 분야 성장세가 빨라 크게 우려할 수준은 아니다. 

4번도 'YES'이다. 차량 호출, 신선식품 배송, 자전거 공유 서비스 등 신사업 부문 성장세도 빠르다. 3분기 신사업 부문 매출액은 57억4000만위안으로 전년 대비 65%가 증가했다. 2분기 증가율 100%보다 많이 줄었지만, 지난해 같은 기간 신사업 부분 증가율이 워낙 높았던 점을 감안하면 선전한 것으로 평가받고 있다. 

무엇보다 신사업 부문이 2분기부터 수익전환에 성공한 점이 시장에서 높은 점수를 얻었다. 3분기 총이익률이 18.7%로 전분기 대비 두 배가 증가했다. 

메이퇀뎬핑의 주가가 전반적인 가파른 상승 추세 속에서 비교적 큰 폭의 등락 장세를 연출하고 있다. 젠즈옌주는 메이퇀뎬핑의 실적과 사업 추진 현황이 이 기업의 강력한 실력을 증명했다며 향후 주가 상승 모멘텀이 충분하다고 평가했다. 

 ◆ 타이메이티: 화려한 실적 뒤 '거품' 경계, 주가 강세 지속 여부 불투명 
 

반면 타이메이티(鈦媒體)는 메이퇀뎬핑의 주가 상승이 장기적으로 지속될지에 의구심을 내비쳤다. 메이퇀뎬핑의 화려한 실적이 주력 사업인 음식배달 서비스 매출 증가로 인한 것이 아니라는 지적이다. 배송 인력에 대한 보조금 삭감, 가맹점에 대한 수수료 인상 등을 통해 비용을 대폭 절감한 것이 실적 개선의 주요 '포인트'라는 것. 

메이퇀뎬핑의 주가 상승이 주력 사업인 음식 배달 부문의 실적 개선에 기인한 것인 만큼 향후 지속적인 성장성을 장담할 수 없다는 분석이다. 

다만 음식 배달과 공유 자전거를 통해 발생한 막대한 고객 자원이 호텔과 관광 서비스 분야로 침투, 신사업 분야의 성장을 촉진하는 것은 높게 평가했다. 

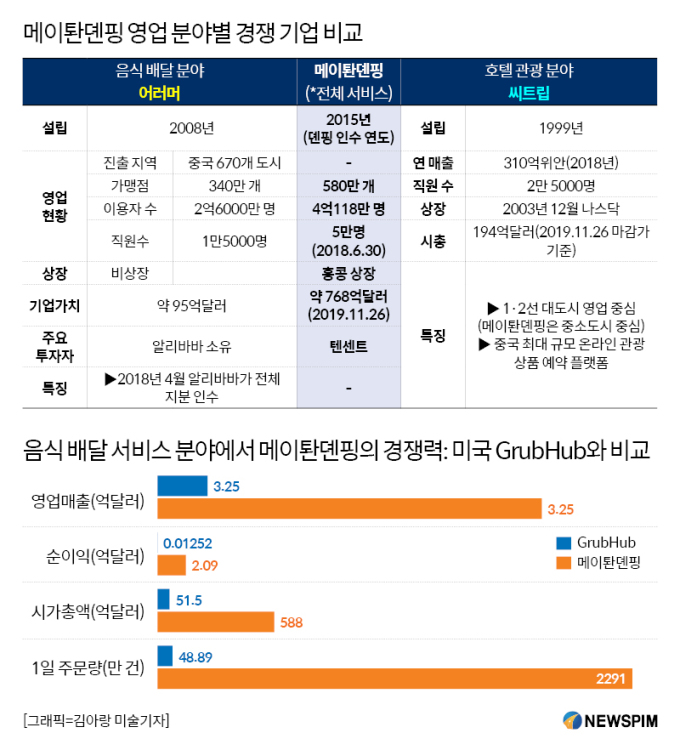
호텔 및 관광 예약 서비스 분야의 강자인 씨트립(攜程)과도 직접적인 경쟁 구도가 형성되지 않는 점도 메이퇀뎬핑에 유리하게 작용했다. 씨트립의 주요 고객이 1·2선 도시로 불리는 대도시에 집중된 것과 달리 메이퇀뎬핑의 고객은 중소 도시에 몰려있다. 또한 80~90년대 출생자인 젊은 고객이 많은 것도 특징이다. 

타이메이티는 올해 메이퇀뎬핑의 주가 상승은 탄탄한 실적에 기반한 합리적인 현상이었지만, 주력 사업이 음식 배달 부문의 지속적 성장은 장담할 수 없다고 밝혔다. 특히 최대 경쟁사인 어러머를 소유한 알리바바가 새로운 경쟁 구도를 형성할 수 있다는 점도 메이퇀뎬핑의 잠재 리스크로 꼽았다. 

◆ 그래픽으로 보는 메이퇀뎬핑의 국내외 경쟁력 분석
jsy@newspim.com

[뉴스핌 베스트 기사]

사진
동원그룹, '참존' 인수 추진 [서울=뉴스핌] 김용석 기자 = 동원그룹이 기업 회생 절차를 밟고 있는 1세대 K뷰티 기업 참존 인수에 나선다. 인수 주체는 식자재 유통 계열사 동원홈푸드다. 거래가 성사되면 식품·포장재·물류에 이어 화장품으로 사업 영역을 넓히게 되며, 2024년 3월 취임한 김남정 회장 체제의 첫 인수합병(M&A)이 될 전망이다. 김남정 동원그룹 회장. [사진= 동원그룹] 30일 투자은행(IB) 업계에 따르면 동원홈푸드는 지난 22일 서울회생법원 관리 아래 진행 중인 참존 매각에서 조건부 인수 예정자 지위를 확보했다. 거래 금액은 수백억 원 수준으로 전해졌다. 동원그룹은 연내 인수 절차를 마무리한다는 계획이다. 참존은 1984년 약사 출신 김광석 회장이 설립했다. 국내 최초로 클렌징 워터를 선보였고 청개구리 마스코트와 '콘트롤 크림'을 앞세워 1990년대 업계 매출 3위까지 올랐다. 그러나 무리한 사업 확장과 경영권 분쟁, 면세점 사업 실패가 겹치며 지난해 11월 21일 기업 회생을 신청했다. 동원이 인수에 나선 배경으로 유통업계에서는 40년 넘게 쌓인 기초 화장품 제조 노하우와 브랜드 가치 등 무형 자산을 꼽는다. 계열사 패키징·물류와의 시너지도 기대 요인이다. 인수 주체인 동원홈푸드는 지난해 매출 2조 6,433억 원, 영업이익 690억 원을 기록했다. 동원그룹은 이미 뷰티·바이오 분야 전문가 영입에도 나섰다. 동원산업은 올해 약사 출신인 남택종 전 알에프바이오 대표를 경영 전략 담당 상무로 영입했다. 알에프바이오는 스킨부스터 등 메디컬 에스테틱 제품을 주력으로 하는 업체다. 남 상무는 신사업 발굴과 M&A 전략을 맡고 있다. 참존 인수가 확정되면 동원그룹의 뷰티·바이오 사업 확장에 속도가 붙을 것으로 보인다. fineview@newspim.com 2026-10-01 06:10
사진
'삼전닉스' 16조 던진 외국인 [서울=뉴스핌] 이나영 기자= 외국인 투자자가 지난 9월 삼성전자와 SK하이닉스를 16조원 넘게 순매도한 가운데 국내 반도체 상장지수펀드(ETF)는 사들인 것으로 나타났다. 개별 반도체 대형주에 매도가 집중된 것과 달리 K-반도체 ETF는 외국인 순매수 상위권에 이름을 올리며 엇갈린 매매 흐름을 보였다. 1일 한국거래소에 따르면 이달(9월1일~30일) 외국인은 삼성전자를 4조8713억원 순매도했다. 같은 기간 SK하이닉스 순매도액은 11조5808억원으로 두 종목의 순매도액은 총 16조4521억원에 달했다. 9월 마지막 거래일까지 두 종목에 대한 외국인 매도는 이어졌다. 이날 외국인은 코스피에서 2조542억원을 순매도했다. 삼성전자에서 8667억원, SK하이닉스에서 6085억원을 각각 순매도해 두 종목에서만 1조4752억원을 팔았다. 이날 코스피 전체 외국인 순매도액의 약 72%에 해당하는 규모다. 9월 29일에도 외국인은 삼성전자와 SK하이닉스를 각각 6812억원, 1조5622억원 순매도했다. 이틀간 두 종목에 대한 외국인 순매도액은 3조7186억원으로 집계됐다. [AI 일러스트 = 이나영 기자] 반면 ETF 시장에서는 국내 반도체 상품에 외국인 매수세가 유입됐다. ETF CHECK에 따르면 30일 정규장 마감 기준 최근 1개월 외국인 순매수 상위 10개 ETF 가운데 국내 반도체 ETF 3종이 포함됐다. 'TIGER 반도체TOP10'은 외국인이 641억원을 순매수해 전체 ETF 가운데 2위를 기록했다. 'ACE K반도체TOP2+'는 268억원으로 7위, 'HANARO Fn K-반도체'는 175억원으로 10위에 올랐다. 이들 K-반도체 ETF 3종에 대한 외국인 순매수액은 총 1084억원이다. 같은 기간 외국인 순매수 상위 10개 ETF의 순매수액 4749억원 가운데 K-반도체 ETF 3종이 차지한 비중은 22.8%였다. 순매수액뿐 아니라 수익률에서도 'TIGER 반도체TOP10'이 9.77%, 'ACE K반도체TOP2+'가 9.25%, 'HANARO Fn K-반도체'가 8.81%를 기록했다. ◆ 대형주 매도 속 K-반도체 ETF 매수…소부장까지 투자 범위 확대 증권가에서는 최근 외국인의 삼성전자와 SK하이닉스 매도에 미국 장기금리 상승과 인공지능(AI) 투자 관련 불확실성 등이 영향을 미친 것으로 분석했다. 반면 K-반도체 ETF는 삼성전자와 SK하이닉스뿐 아니라 장비와 소재·부품 기업을 함께 편입하고 있다. 외국인의 ETF 거래 방식도 개별 주식과 차이가 있다. ETF 거래에는 업종에 대한 방향성 투자 외에 현물·선물과 ETF를 연계한 차익거래와 헤지 거래 등이 포함된다. 이에 따라 개별 종목과 해당 종목을 편입한 ETF에서 외국인의 매매 방향이 다르게 나타날 수 있다는 분석이다. 실제 외국인 순매수 상위권에 오른 K-반도체 ETF들은 메모리 대형주와 함께 반도체 장비·소재·부품(소부장) 관련 종목을 포트폴리오에 편입하고 있다. 삼성전자와 SK하이닉스 두 종목을 직접 매매하는 것과 달리 ETF에서는 여러 반도체 종목의 주가 흐름이 함께 반영되는 구조다. 김정현 신한자산운용 ETF사업그룹장은 "반도체 슈퍼사이클 초기에는 삼성전자와 SK하이닉스 등 메모리 대형주가 상승을 주도하지만, 설비투자가 본격화되면 장비 발주와 소재·부품 수요가 늘어나면서 수혜 범위가 소부장 기업으로 확대된다"고 말했다. nylee54@newspim.com 2026-10-01 06:00
기사 번역
결과물 출력을 준비하고 있어요.
종목 추적기

S&P 500 기업 중 기사 내용이 영향을 줄 종목 추적

결과물 출력을 준비하고 있어요.

긍정 영향 종목

  • Lockheed Martin Corp. Industrials
    우크라이나 안보 지원 강화 기대감으로 방산 수요 증가 직접적. 미·러 긴장 완화 불확실성 속에서도 방위산업 매출 안정성 강화 예상됨.

부정 영향 종목

  • Caterpillar Inc. Industrials
    우크라이나 전쟁 장기화 시 건설 및 중장비 수요 불확실성 직접적. 글로벌 인프라 투자 지연으로 매출 성장 둔화 가능성 있음.
이 내용에 포함된 데이터와 의견은 뉴스핌 AI가 분석한 결과입니다. 정보 제공 목적으로만 작성되었으며, 특정 종목 매매를 권유하지 않습니다. 투자 판단 및 결과에 대한 책임은 투자자 본인에게 있습니다. 주식 투자는 원금 손실 가능성이 있으므로, 투자 전 충분한 조사와 전문가 상담을 권장합니다.
안다쇼핑
Top으로 이동