AI 핵심 요약
beta- 국고채 3년물 4.01%에도 배당주가 유리했다
- 과세표준 1억5000만~3억원은 배당 2.99%면 같았다
- 세후 분기 넘는 대형주 40곳, 금융주 최다였다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
세후 손익분기 배당수익률 2.99%…대형주 40곳
금융 13곳 최다…21곳은 내년 배당 확대가 관건
[서울=뉴스핌] 이정아 기자 = 국고채 3년물 금리가 4%를 넘어섰지만, 세금을 떼고 실제 손에 쥐는 수익을 따지면 배당주가 더 유리할 수 있는 것으로 나타났다. 올해부터 고배당기업 배당소득에 분리과세 특례가 적용되면서 세후 기준으로 국고채보다 높은 수익을 기대할 수 있는 시가총액 1조원 이상 대형주는 40곳으로 집계됐다.
특히 과세표준 1억5000만~3억원 투자자는 배당수익률이 2.99%만 넘어도 금리 4.01%인 국고채 3년물과 같은 세후 수익을 거둘 수 있다. 금융소득이 많고 소득세율이 높은 투자자일수록 분리과세에 따른 절세 효과가 커져 고배당주의 투자 매력도가 높아지는 것이다.
◆ 국고채 금리 4% 넘었지만…세금 떼면 배당주가 유리
3일 한화투자증권에 따르면, 국고채 3년물 금리는 지난 1일 4.01%로 4%를 넘어섰다. 한국은행이 지난 7월과 8월 기준금리를 연달아 인상하면서 국고채 금리도 상승했다. 세전 수익률만 놓고 보면 안정적으로 4%대 수익을 확보할 수 있는 채권의 매력이 커지고 배당주의 상대적인 매력은 낮아지는 환경이다.
그러나 세금을 떼고 실제 투자자의 손에 들어오는 수익을 기준으로 비교하면 얘기가 달라진다. 올해부터 고배당기업의 특례배당소득은 종합소득에 합산하지 않고 별도로 과세하기 때문이다.
고배당기업 특례배당소득의 세율은 ▲2000만원 이하 14% ▲2000만원 초과~3억원 이하 20% ▲3억원 초과~50억원 이하 25% ▲50억원 초과 30%다. 지방소득세를 포함하면 각각 15.4%, 22.0%, 27.5%, 33.0%다.
반면 이자소득은 연간 금융소득이 2000만원을 넘으면 다른 종합소득과 합산한다. 종합소득 한계세율은 지방소득세를 포함해 최고 49.5%까지 올라간다.
같은 금액을 벌더라도 투자자의 소득 수준에 따라 채권 이자와 특례 배당에 적용되는 세율이 달라지는 셈이다.
박세연 한화투자증권 연구원은 "특례의 세율상 혜택은 금융소득이 2000만원을 넘고 한계세율이 높은 투자자일수록 커진다"고 설명했다.
실제 과세표준 1억5000만~3억원 구간에 해당하는 투자자가 금리 4.01%인 국고채 3년물에 투자할 경우 한계세율 41.8%를 적용한 세후 이자수익률은 2.33%다.
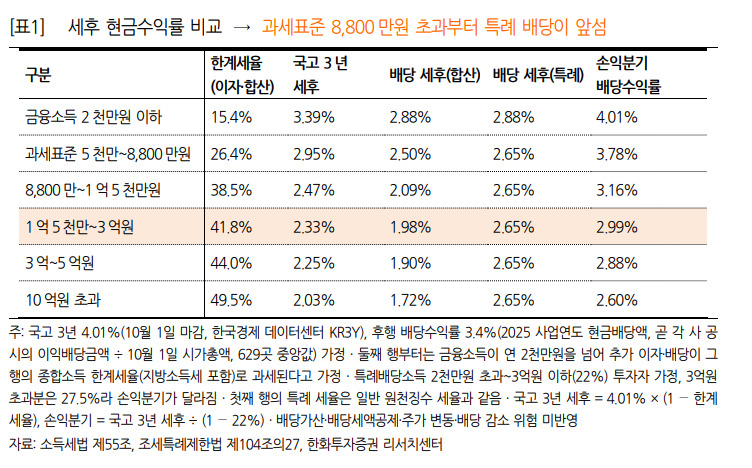
그러나 특례배당소득 2000만원 초과~3억원 이하 구간의 세율 22.0%를 적용하면 국고채와 같은 세후 현금수익을 내기 위한 세전 배당수익률은 2.99%까지 낮아진다.
배당수익률을 3.4%로 가정하면 차이는 더 벌어진다. 과세표준 1억5000만~3억원 투자자의 일반 배당 세후 수익률은 1.98%지만 특례를 적용하면 2.65%로 높아진다. 국고채 3년물의 세후 수익률 2.33%도 웃돈다.
다만 금융소득이 연 2000만원 이하라면 일반 이자·배당의 원천징수세율과 특례 최저 세율이 모두 15.4%여서 세후 현금수익 측면의 차이가 없다.
◆ 세후 손익분기 넘은 대형주 40곳…최다 비중은 '금융주'
한화투자증권은 고배당기업 요건 충족을 공시한 기업 가운데 2025 사업연도 후행 배당수익률이 세후 손익분기인 2.99%를 웃돌고 현금배당액이 2024 사업연도보다 줄지 않은 기업을 추렸다.
여기에 시가총액 1조원 이상과 배당성향 100% 이하라는 조건을 적용한 결과 지난 1일 종가 기준 40곳이 남았다.
후행 배당수익률은 2025 사업연도에 지급한 현금배당액을 현재 시가총액과 비교해 계산한 수치다. 앞으로 지급할 배당이 확정됐다는 의미는 아니지만, 현재 주가를 기준으로 과거 배당 수준이 유지될 경우 어느 정도의 배당수익을 기대할 수 있는지 가늠하는 지표로 활용할 수 있다.
업종별로는 금융이 13곳으로 가장 많았다. 이어 지주회사 7곳과 유통·상사 6곳이 뒤를 이었다.
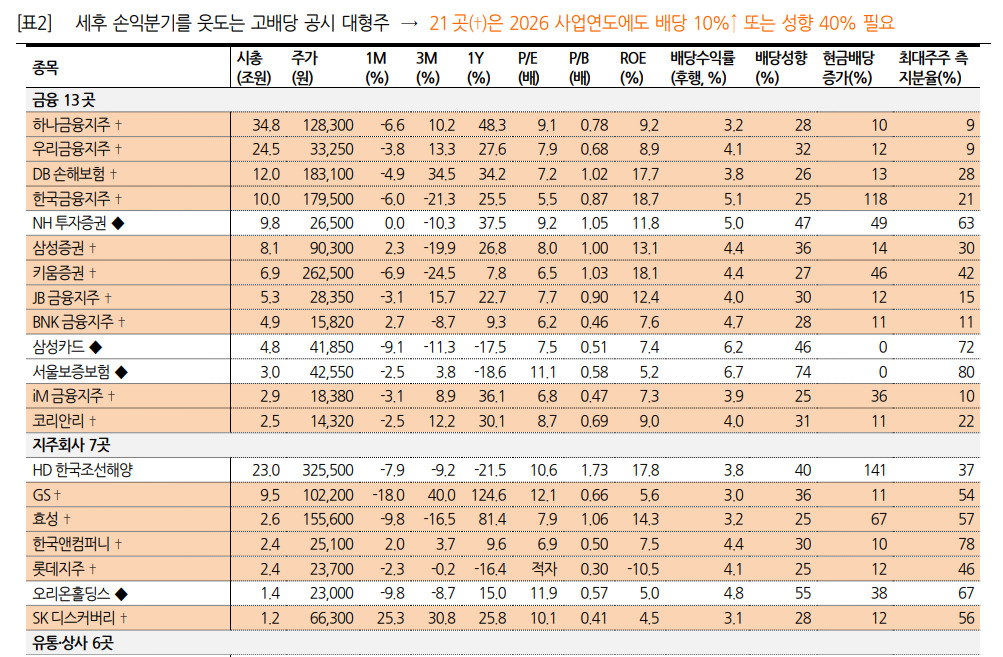
반면 고배당기업 요건 충족 공시가 많았던 반도체·전자부품에서는 해당 조건을 충족한 대형주가 한 곳도 없었다. 화학·정유도 1곳에 그쳤다.
금융주 가운데 후행 배당수익률이 가장 높은 종목은 서울보증보험으로 6.7%였다. 삼성카드가 6.2%로 뒤를 이었고 한국금융지주 5.1%, NH투자증권 5.0%, BNK금융지주 4.7% 순이었다. 삼성증권과 키움증권은 각각 4.4%, 우리금융지주는 4.1%를 기록했다.
다른 업종에서도 손익분기인 2.99%를 웃도는 종목이 다수 포함됐다. 한일시멘트의 후행 배당수익률은 6.2%로 집계됐다. 제일기획 5.8%, 미스토홀딩스 5.3%, 에스엘 5.2% 등이 뒤를 이었다. 통신주에서는 LG유플러스가 4.6%, KT가 4.5%였다. KT&G는 3.5%, HMM은 3.3%로 나타났다.
다만 이 40곳을 향후에도 분리과세 특례를 받을 고배당주로 단정해서는 안 된다. 이번 분석은 현재까지 확인된 배당과 공시를 토대로 향후 특례 유지 가능성을 살펴볼 기업을 한화투자증권이 추린 것이다. 박 연구원은 주가가 오르면 배당수익률은 낮아질 수 있고, 기업이 배당을 줄여도 실제 수익률은 달라진다고 첨언했다.
plum@newspim.com