AI 핵심 요약
beta- 다올투자증권은 1일 오리온을 매수 유지했다
- 오리온은 중국·러시아 성장에 실적이 견조했다
- PER 8.3배 저평가와 배당확대로 매수 유효하다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
주당배당금 4500원…배당수익률 4.2%
[서울=뉴스핌] 이정아 기자 = 오리온의 주가가 실적 대비 저평가 구간에 진입해 저점 매수가 유효하다는 분석이 나왔다.
중국과 러시아의 견조한 성장에 생산능력(CAPA) 확대가 이어지는 가운데 올해 예상 주가수익비율(PER)은 8배 수준까지 낮아졌고 배당수익률은 4%대로 높아질 전망이다.
1일 다올투자증권은 오리온에 대한 투자의견 '매수'와 목표주가 18만원을 유지했다. 지난달 30일 종가 기준 12개월 선행 PER은 8.3배까지 하락했다.
최근 주가 약세와 달리 영업 실적은 견조하다는 평가다. 지난 8월 오리온의 4개 법인 합산 매출은 전년 동월 대비 8.7% 증가했다. 국가별로는 한국이 5.2%, 중국이 13.3%, 베트남이 5.4%, 러시아가 20.8% 성장했다.
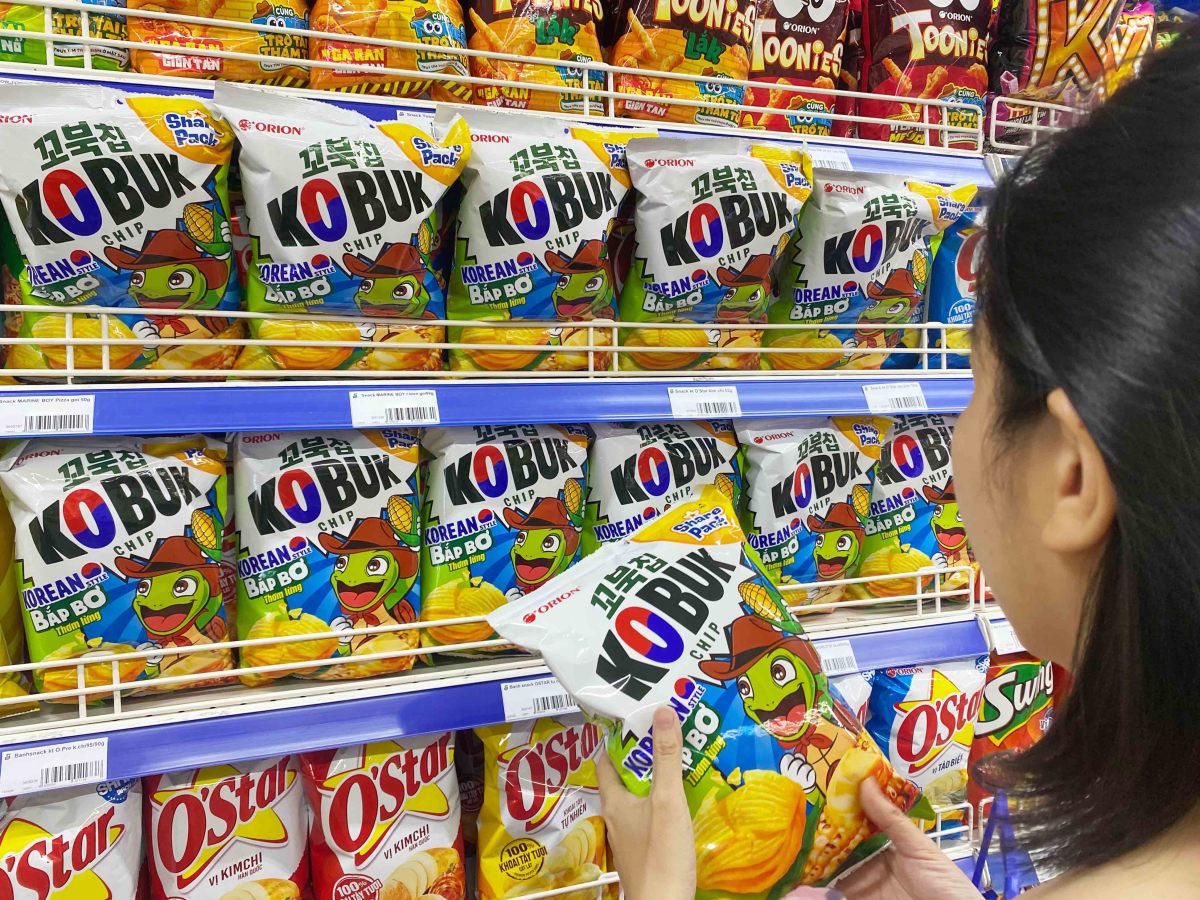
중국에서는 할인점과 간식점에서 두 자릿수 성장이 이어지며 성장세를 이끌었다. 러시아에서는 현지 주요 유통채널인 '렌타 내 파이·비스킷' 제품 입점 확대 효과가 주효했다.
다만 한국은 부재료 단가 상승 압박이 이어지고 베트남은 유제품과 부담 요인이 제한적인 가운데 생산량 증가로 중장기 성장 기조가 지속될 것으로 전망됐다. 최근 원화 강세도 수익성에는 긍정적으로 작용할 것으로 예상됐다.
다올투자증권은 올해 오리온 매출을 3조7220억원으로 전년 대비 11.7% 증가할 것으로 예상했다. 영업이익은 6420억원으로 15.0% 늘고 지배주주순이익은 4670억원으로 21.9% 증가할 것으로 전망했다. 영업이익률은 지난해 16.8%에서 올해 17.2%로 개선될 것으로 봤다.
내년에도 성장세가 이어질 것으로 예상됐다. 매출은 3조9580억원으로 올해보다 6.3% 증가하고 영업이익은 6820억원으로 6.3% 늘어날 전망이다. 중국과 베트남을 중심으로 생산능력 확대가 예정돼 있어 중장기 외형 성장 기반도 강화될 것으로 분석됐다.
오리온은 올해 4분기 베트남 하노이 신공장을 가동할 예정이다. 내년 상반기에는 중국 라인 증설과 러시아 라인 증설이 예정돼 있다. 러시아 트베리 신공장은 내년 하반기 완공을 목표로 하고 있으며 기존보다 생산능력이 두 배 증가할 전망이다. 2028년에는 한국 진천 신공장도 가동할 예정이다.
밸류에이션 매력도 부각됐다. 지난달 30일 기준 오리온의 12개월 선행 PER은 8.3배로 최근 2년간 형성된 8~12배 밴드의 하단에 근접했다.
이다연 다올투자증권 연구원은 "동사 주가는 P/E 8~12배 내에서 움직인다는 점을 고려할 시 저점 매수 개시해도 되는 시점"이라며 "환율과 물가 축소는 감안해야겠지만, 해외법인 실적은 매해 현지통화 기준 미드싱글 이상의 성장 기조 중이며, 고마진 구조 구축으로 최근 5년간 영업이익률도 16~18% 내 안정적 흐름 유지 중"이라고 분석했다.
배당 확대도 주가 하단을 지지할 요인으로 꼽혔다. 오리온은 지난해 주당배당금 3500원을 지급했고 올해 7월 향후 3년간 배당성향을 기존 20%에서 30%로 높이겠다고 발표했다. 다올투자증권은 이를 반영한 올해 주당배당금 범위를 3850~4720원으로 추산했다.
이 연구원은 "보수적 기준 배당성향 30%의 하단 적용 시에도 배당수익률은 3.6~4.4%로 레인지 상단 기준 업종 고배당기업 KT&G와 유사하다"며 "강화된 주주환원 의지, 높은 실적 가시성, 저평가 상태 감안해 매수 전략 추천"이라고 밝혔다.
plum@newspim.com