AI 핵심 요약
beta- 오리온이 8월 해외 판매 호조로 매출 3010억원을 기록했다.
- 러시아·중국 성장과 원가 절감으로 영업이익이 505억원 늘었다.
- DS투자증권은 배당 확대 반영해 목표주가 18만원을 유지했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
올해 배당 4000원 전망, 목표가 18만원
[서울=뉴스핌] 이정아 기자 = 오리온이 소비 둔화와 원가 부담에도 해외 사업을 중심으로 안정적인 실적 성장을 이어가고 있다는 분석이 나왔다.
러시아와 중국의 판매 확대에 더해 배당을 꾸준히 높이고 있어 실적과 주주환원이 동시에 주가 재평가를 이끌 재료로 꼽힌다.
14일 DS투자증권은 오리온에 대한 투자의견 '매수'와 목표주가 18만원을 유지했다. 지난 11일 종가(11만9300원)과 비교하면 상승여력은 50.9%다.
오리온의 8월 한국·중국·베트남·러시아 주요 법인 합산 매출은 3010억원으로 전년 동월 대비 9% 증가했다. 영업이익은 505억원으로 5% 늘었다. 영업이익률은 16.8%를 기록했다.
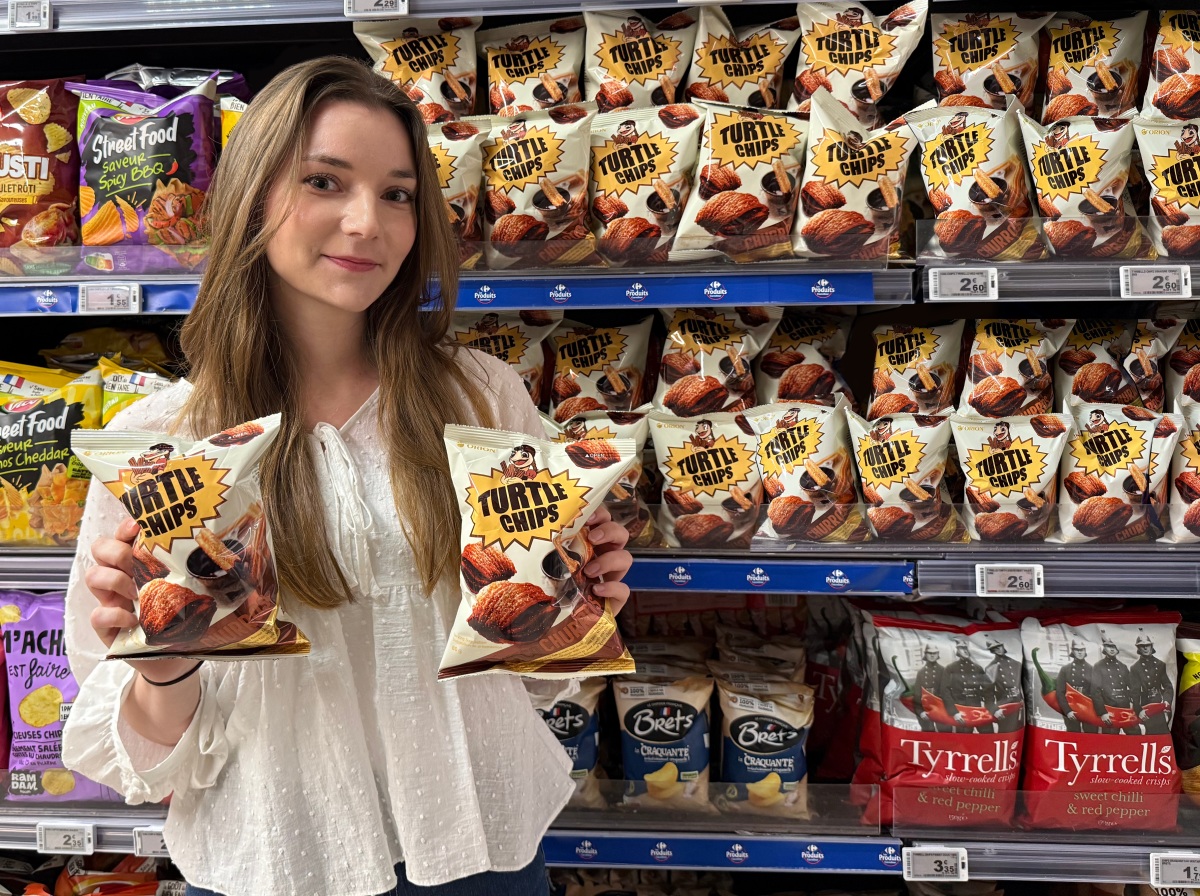
해외에서는 러시아 성장세가 가장 두드러졌다. 8월 러시아 매출은 전년 동월보다 21% 늘었고 영업이익은 52% 증가했다. 현지 통화 기준 매출 증가율은 24%에 달했다. 주요 유통채널에서 신규 제품군과 판매 품목을 늘린 효과다.
파이를 포함한 전체 공장 가동률이 100%를 웃도는 가운데 원가 절감까지 더해지면서 이익 증가 폭이 매출을 크게 앞질렀다.
중국 매출도 13% 증가했다. 내수 경기 둔화와 경쟁사의 재고 할인 판매가 이어졌지만 간식점 채널 매출이 41% 뛰면서 성장을 뒷받침했다. 전용 제품 출시와 추가 입점이 효과를 냈다.
국내에서는 성장 유통채널과 수출이 실적을 이끌었다. 체인스토어와 다이소, 이커머스를 중심으로 출고량이 늘었고 신제품 판매도 증가했다.
미국에서는 메인스트림 유통채널을 중심으로 꼬북칩과 파이 입점이 확대되면서 수출이 10%대 중반 이상 성장했다.
반면 베트남 8월 매출은 5% 줄고 영업이익은 25% 감소했다. 시스템 변경을 앞두고 7월에 물량을 미리 출고한 영향으로 8월 매출이 감소했다. 7~8월을 합산하면 매출은 전년 동기보다 9% 증가했다.
장지혜 DS투자증권 연구원은 "9월에도 각 국가별 성장 채널 중심 신제품 확대로 외형 성장을 기대한다"고 밝혔다.
3분기에도 두 자릿수 성장이 이어질 전망이다. DS투자증권은 오리온의 3분기 연결 매출을 9318억원으로 전년 동기 대비 12% 증가하고 영업이익은 1514억원으로 10% 늘어날 것으로 예상했다.
올해 연간 매출은 3조7659억원으로 13.0%, 영업이익은 6284억원으로 12.6% 증가할 것으로 추정했다.
주가 재평가의 또 다른 재료는 주주환원 확대다. DS투자증권은 오리온의 주당배당금(DPS)이 지난해 3500원에서 올해 4000원, 내년 4500원으로 높아질 것으로 전망했다.
예상 배당수익률은 올해 3.3%, 내년 3.7%다. 안정적인 이익 성장을 바탕으로 배당을 지속적으로 늘릴 수 있다는 점이 투자 매력을 높인다는 평가다.
최근 주가가 조정을 받은 점도 밸류에이션 측면에서는 부담을 낮췄다. 오리온 주가는 최근 한 달간 12.7% 하락했다. 올해 예상 주가수익비율(PER)은 10.8배로 내년에는 10.0배까지 낮아질 것으로 예상됐다.
장 연구원은 "최근 원화강세로 환효과는 축소되겠으나 동사는 제품력에 기반한 안정적인 실적 성장으로 주주환원을 확대하고 있어 리레이팅이 기대된다"고 분석했다.
plum@newspim.com