전세계 상장 라이다 기업 중 최초로 흑자 전환
라이다 산업 '자금 소모→수익 창출' 전환 평가
자율주행 이어 로봇, 라이다 '제2의 성장' 견인
이 기사는 3월 14일 오전 12시53분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = 자율주행과 로봇 등 미래형 고성장 산업에 있어 핵심 부품으로 꼽히는 라이다(LiDAR)의 수요가 급증하면서 향후 빠르게 확장될 투자기회 기대감 또한 높아지고 있다.
금주 중국증시에서는 △중국 대표 라이다 공급사의 우수한 2024년 실적 성적표 발표에 따른 '라이다 산업의 수익 창출 시기 진입 시그널 포착' △자동차 업계의 라이다 탑재 차량 양산 본격화 등 다양한 호재성 이슈의 등장으로 다시금 라이다 테마에 대한 시장의 관심이 집중됐다.
중국은 전세계 최대 라이다 시장으로서 '정책적 지원+전세계 시장에서 중국 기업의 점유율+기술경쟁력'에 힘입어 고속성장세를 이어갈 전망이다. 자율주행차로 대표되는 '스마트 드라이빙'과 'AI 로봇'은 라이다 수요를 견인할 양대 핵심 응용분야로서, 특히 올해부터 본격화될 로봇 시대 속 라이다 산업은 '제2의 성장곡선'을 그릴 것으로 기대된다.
◆ '헤사이 성적표'에서 포착한 '긍정 시그널'
금주 라이다 업계 대표 기업 중 하나인 헤사이그룹(禾賽科技∙HESAI, 나스닥 ADR/티커 : HSAI)이 폭발적 성장이라 부를만한 2024년 실적 성적표를 공개했다.
전세계 상장 라이다 기업 중 최초로 연간 흑자를 실현하면서, 그간 '자금 소모 트랙'으로 불리던 라이다 산업이 드디어 '수익 창출 시기'로 공식 진입했다는 시장의 평가가 나와 주목된다.
헤사이는 2024년 수익과 출하량 모든 측면에서 눈에 띄는 성장세를 기록했다.
연간 영업수익(매출)은 전년 대비 10.66% 증가한 20억7700만 위안으로,이는 전세계 라이다 업계 중 최고 수준이다. 비일반회계기준(Non-GAAP) 순이익은 1400만 위안으로 적자에서 흑자로의 전환에 성공했다.
그 중 4분기 단일 분기 성적은 더욱 우수했다. 4분기 매출은 7억2000만 위안으로 전년 동기 대비 28%, 전 분기(3분기) 대비 33% 증가했다. 이는 시장의 전망치에는 소폭 못 미치는 수준이나, 헤사이그룹이 앞서 밝힌 목표치에는 부합했다. 해당 분기 순이익은 1억4700만 위안으로 적자에서 흑자로 전환됐고, 매출총이익률(GPR, 매출액에서 매출원가를 뺀 마진율)은 39.04%를 기록했다.
출하량의 경우 헤사이는 2024년 50만 대 이상의 라이다 출하량을 기록했다. 이는 2023년 총량의 두 배 이상에 달하는 수준이다. 헤사이의 연간 제품 납품량은 4년 연속 배 이상의 증가율을 기록 중이다.
4분기 단일 분기 라이다 납품량은 전년 동기 대비 153.08% 늘어난 22만2100 대로, 2023년 한해 납품량 수준을 넘어섰다. 특히, 12월에 처음으로 월간 출하량 10만 대 돌파라는 기록을 세웠고, 그 중 2만 대 이상은 로봇 영역에 납품됐다.
향후 실적 전망 또한 긍정적이다. 헤사이는 올해 1분기 5억2000만~5억4000만 위안의 매출을 달성할 것으로 예상했다. 이는 전년 동기 대비 45~50% 증가한 수치다.
2025년 연간 매출은 전년 대비 44~69% 늘어난 30억~35억 위안에 달할 것으로 내다봤다. 그 중 자동차에 탑재되는 첨단 운전자 보조 시스템(ADAS) 제품에서 창출한 수익이 60~65%의 비중을 차지할 것으로 예상된다. 연간 매출총이익률은 40%를 유지할 것이며, 일반회계기준(GAAP) 순이익은 2억~3억5000만 위안, Non-GAAP 순이익은 3억5000만~5억 위안에 달할 것으로 추산된다.
동시에, 납품량 전망 또한 긍정적으로, 배(100%) 이상의 증가율을 이어갈 것으로 기대된다.
헤사이는 2025년 라이다 전체 납품량이 120만~150만 대에 달할 것으로 예상하면서, 1분기에 약 20만 대를 기록하고 매 분기마다 판매량이 늘어날 것으로 내다봤다. 그 중 자동차 영역인 ADAS 제품에 대한 납품량은 100만~130만 대, 로봇 영역의 제품에 대한 납품량은 약 20만 대가 될 것으로 추산된다.
생산능력 측면에서도 지속 개선될 전망이다. 올해 3분기 신설 생산라인이 정식 가동에 돌입, 2025년 생산능력이 200만 대를 초과할 것이며, 이를 통해 대량 양산 및 효율적인 제품 납품이 가능할 것이라는 설명이다.
해외진출에도 속도를 낸다. 현재 동남아시아에 해외 생산라인 구축하기 위한 초기 계획을 수립한 상태다.
◆ 자율주행차와 로봇 '양대 핵심 응용 분야'
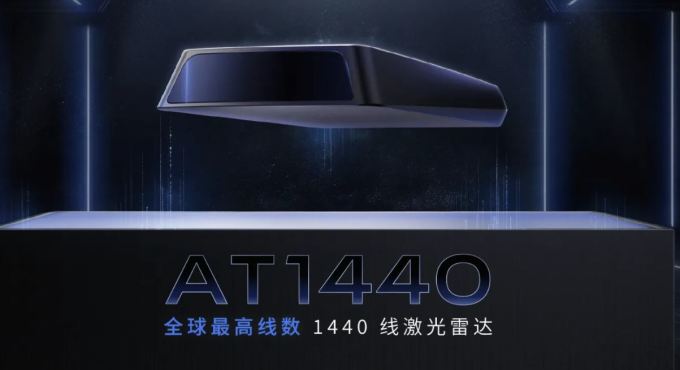
라이다는 자율주행카와 로봇의 눈이 되어주는 '카메라와 센서'의 한 종류로, 고출력의 펄스 레이저를 사용해 거리를 측정하는 기술이다.
참고로 라이다와 함께 자주 언급되는 레이더(Radar)는 전파를 이용해 물체의 위치, 속도, 크기 등을 측정하는 기술이다. 라이다와 레이더는 상호보완 관계에 있다. 라이더가 정밀함이 강점이라면 레이더는 가격이나 악천후 방어력 등에 있어 더욱 강점이 있다. 향후 두 기술이 각자의 취약점을 보완하면서 하나의 통일된 기술로 발전할 것이라는 가능성도 제기된다.
자율주행차와 로봇 시대 도래는 라이다 산업의 고속성장을 긍정적으로 평가할 수 있는 가장 핵심적인 배경이다. 라이다의 주요 응용 시장은 스마트 드라이빙과 로봇의 두 영역으로 모두 미래 성장 잠재력이 매우 크다.
그간 자율주행차로 대표되는 스마트 드라이빙이 라이다 수요를 견인한 일등공신 역할을 해왔다면, 앞으로는 AI 로봇이 라이다 산업 '제2의 성장곡선'을 그려줄 응용 영역이 될 전망이다.
1) 라이다 수요 견인 일등공신 '스마트 드라이빙'
글로벌 시장조사업체 욜(Yole)에 따르면 전세계 차량 라이다 시장 규모는 2023년 5억3800만 달러에서 2029년 36억3200만 달러(약 5조3000억원)로, 해당 기간 연평균 성장률(CAGR)은 38%에 달할 것으로 예상된다.
특히 지난해부터 중국 차량 내 라이다 침투율(전체 자동차 중 라이다 하드웨어를 탑재한 차량이 차지하는 비율)은 빠르게 확대되고 있다.
국금증권(國金證券)은 2024년은 차량 탑재 라이다가 '거대한 도약'을 이룬 원년이라고 평했다.
중국자동차공업협회(CAAM)에 따르면 2022년 중국 전체 승용차 라이다 침투율은 단 0.5%에 불과했으나, 2024년에는 4.9%로 상승했다. 기준을 전체 승용차에서 신에너지차로 축소할 경우 라이다 침투율은 10.5%로, 15만 위안 이상 가격대의 프리미엄 신에너지차로 한번 더 축소할 경우 21.6%로 상승한다.
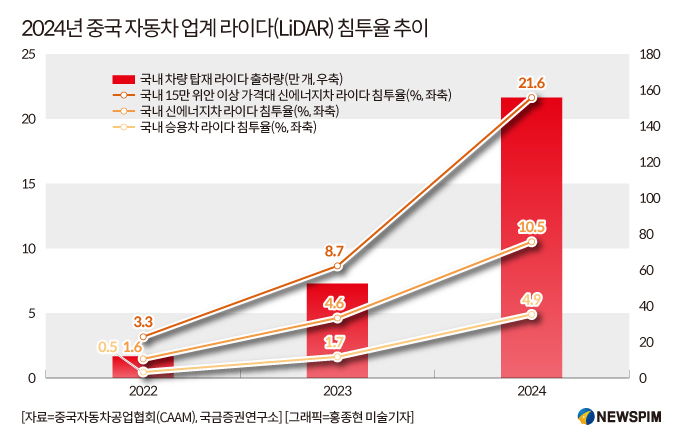
라이다 탑재 시 차량의 단가가 높아지는 만큼, 현재로서는 고가의 프리미엄 신에너지차 중심으로 라이다가 탑재되고 있는 추세이다. 향후 라이다 업계에서 경쟁 우위 확보의 관건은 결국 '비용'이 될 전망이다. 라이다 탑재 시 소요되는 비용을 효율적으로 절감할 수 있는 기술경쟁력을 키우는 것이 중요하다는 설명이다.
2024년 한 해 동안 중국의 라이다 출하량은 약 155만 개로 2025년에는 300만 개로 배(100%) 가까이 늘어날 전망이다. L3(레벨3, 조건부 자동화) 등급의 자율주행 기술의 보급이 확대되고, 점점 더 많은 자동차 제조사들이 라이다의 가치를 인식하면서 시장 침투율이 빠르게 상승하고 있는 데 따른 것이다.
라이다 침투율 확대로 공급사의 수익 또한 동반 성장할 것으로 기대된다. 헤사이그룹은 장기적으로 볼 때, 차량 한대 당 탑재되는 라이다의 가치는 500~1000달러(약 72만6000원~145만2300원) 정도가 될 것으로 예측했다.
2) '제2의 성장곡선' 그려줄 '로봇'
로봇 응용 영역에 있어서도 라이다는 핵심 기능 구성요소로서, 자율주행차보다 더 큰 가치를 창출해줄 미래의 주요 성장동력이 될 전망이다.
장기적 관점에서 로봇 라이다 전체시장(TAM, Total Available Market)은 자동차 라이다 시장의 수 배에 달하는 규모로 성장할 것이라는 관측이 나온다.
향후 로봇 응용 시나리오와 관련해 예측을 해보면, 라이다와 삼원색(RGB, 레드∙그린∙블루) 카메라가 결합된 슈퍼 센서는 '로봇의 눈'의 최종 솔루션이 될 전망이다.
범용 센서 산업의 유일한 경쟁 장벽인 비용 측면에서 우위를 점하기 위해, 글로벌 선두 기업들은 '하드웨어 표준화 + 소프트웨어 생태계 개방'을 통해 롱테일 수요를 충족시키는 동시에 비용 경쟁력을 높일 수 있는 전략을 취할 것으로 예상된다.
<'돈 먹는 하마'에서 '캐시카우'로② '라이다' 테마 속 투자기회>로 이어짐.
[본 기사는 정보를 제공하기 위한 것이며, 투자를 권유하거나 주식거래를 유도하지 않습니다. 해당 정보 이용에 따르는 책임은 이용자 본인에게 있습니다.]
pxx17@newspim.com