AI 핵심 요약
beta- DS투자증권은 21일 포스코퓨처엠의 LFP 수주 확대를 전망했다
- 기존 삼원계 라인 전환으로 LFP 생산능력을 최대 17만톤 확보한다
- LFP 매출은 올해 70억원에서 내년 6781억원으로 급증할 전망이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
포항 1.5만톤 라인 12월 양산, 광양까지 전환 시 최대 17만톤
내년 LFP 출하 5만톤·매출 6781억원 전망
[서울=뉴스핌] 이나영 기자= DS투자증권은 21일 양극재·음극재 등 이차전지 소재를 생산하는 '포스코퓨처엠'에 대해 LFP(리튬인산철) 양극재 수주가 이어지는 가운데 기존 삼원계 라인 전환을 통해 10만톤 이상의 생산능력을 선제적으로 확보할 수 있다고 분석했다. 투자의견 '매수'와 목표주가 29만원을 유지했다.
최태용 DS투자증권 연구원은 "최근 두 달간 SK온 8만톤과 삼성SDI 40만톤 등 LFP 양극재 누적 수주 48만톤을 확보해 연평균 약 10만톤의 물량을 확보했다"며 "2028년 가동 예정인 생산라인은 현재 확보한 수주만으로도 가동률을 채울 수 있는 수준"이라고 밝혔다.
포스코퓨처엠은 지난 20일 포항 LFP 전환 라인을 공개했다. 현재 연산 1만5000톤 규모의 첫 전환 라인에서 시범 생산을 진행하고 있으며 오는 12월부터 양산에 들어갈 예정이다.
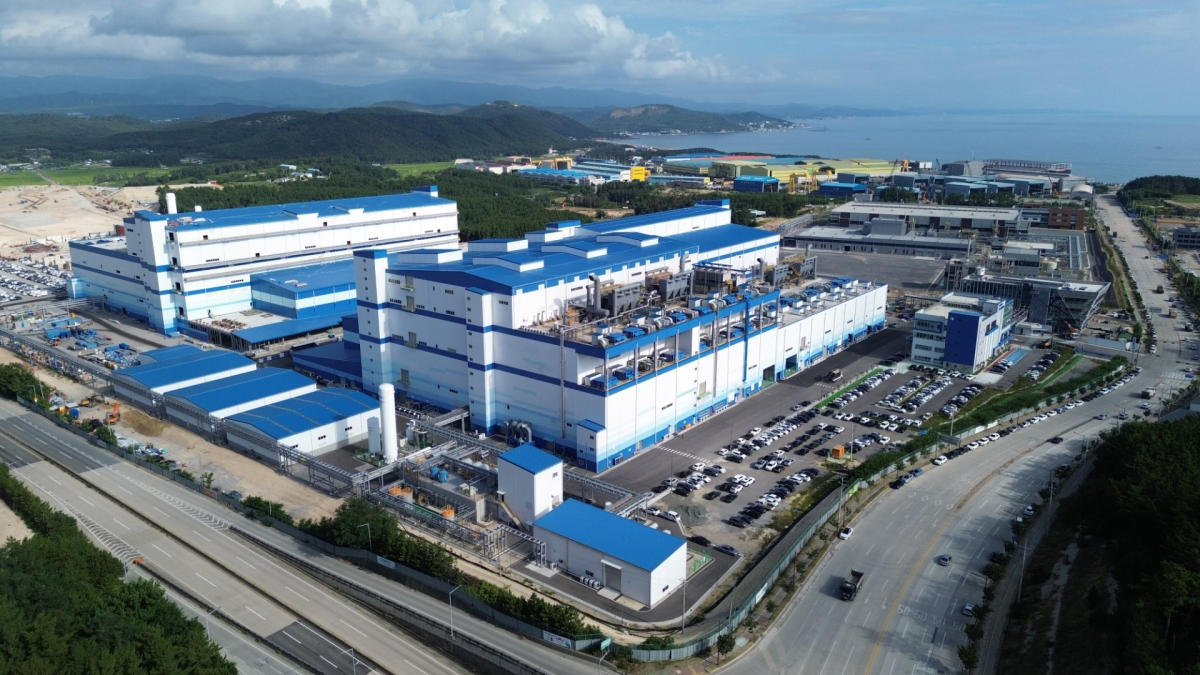
DS투자증권은 회사가 기존 삼원계 양극재 생산라인을 LFP용으로 전환하는 방식으로 생산능력을 빠르게 확대할 수 있다는 점에 주목했다. 포항 2-2단계 5만5000톤 규모의 삼원계 라인을 전환하면 내년 2분기 기준 LFP 생산능력은 약 8만9000톤으로 늘어날 것으로 전망했다.
광양 5단계 4만5000톤 규모 라인까지 전환할 경우 중장기적으로 최대 17만톤의 LFP 생산능력을 확보할 수 있을 것으로 봤다. 라인 전환에 걸리는 기간은 약 6~7개월, 비용은 1만5000톤당 200억원 미만으로 신규 공장을 건설하는 데 약 2년이 필요한 것과 비교해 대응 속도가 빠르다는 설명이다.
최 연구원은 "추가 수주가 발생하더라도 별도의 신규 증설 없이 기존 라인 전환으로 대응할 여력이 있다"며 "국내 셀 업체들의 LFP 수요가 빠르게 증가하는 상황에서 공급 시점을 앞당길 수 있다는 점이 경쟁력"이라고 설명했다.
기존 삼원계 라인을 LFP 생산라인으로 전환할 수 있는 배경에는 소성로 구조가 있다. 일반적인 삼원계 생산라인의 소성로 길이는 45~50m 수준이지만 포스코퓨처엠의 최근 구축 라인은 약 65m로 설계됐다.
LFP는 소성 이후 약 800도에서 80도까지 냉각해야 해 삼원계의 800도에서 150도 수준보다 더 긴 냉각 구간이 필요하다. 포스코퓨처엠은 생산성 향상과 다양한 화학계열 제품 생산 가능성을 고려해 소성로를 길게 구축해둔 만큼 기존 설비를 LFP 라인으로 활용할 수 있다는 분석이다.
초기에는 LFP 제조공정 가운데 소성 이후의 하공정을 우선 전환한다. DS투자증권은 미국의 비금지외국기업(PFE) 여부가 화학적 변성이 일어나는 소성공정을 기준으로 판단되는 만큼 하공정만 우선 전환하더라도 적격 요건을 충족할 수 있다고 설명했다.
상공정은 생산능력이 10만톤 이상으로 확대되는 2028년을 목표로 단계적으로 전환할 계획이다. 현재 일부 원료 조달은 중국 공급망에 노출돼 있지만 향후 고객사의 요구에 맞춰 상공정까지 공급망을 조정한다는 계획이다.
원가 경쟁력 확보를 위한 자체 공법도 추진하고 있다. 포스코퓨처엠은 2029년부터 염화철법과 무전구체 공법을 적용할 계획이다. 염화철법은 제철소의 강판 세척 과정에서 발생하는 폐액을 철 원료로 활용하는 방식이다. 무전구체 공법은 전구체 생산 단계를 없애 인산리튬과 산화철을 직접 혼합해 소성하는 방식이다.
그룹 내 원료 조달 체계도 활용한다. 리튬은 포스코홀딩스의 아르헨티나 염호에서, 철은 포항·광양 제철소에서 조달하고 외부 조달 원료를 인산 중심으로 줄인다는 계획이다.
최 연구원은 "LFP 양극재 원가의 3분의 2 이상이 원재료에서 발생하는 만큼 가공비 절감만으로 중국 업체와 경쟁하기는 어렵다"며 "리튬과 철을 그룹 내부에서 조달하고 전구체 공정을 줄이는 방향이 원가 경쟁력 확보의 핵심"이라고 평가했다.
LFP 매출은 내년부터 빠르게 증가할 것으로 전망했다. 올해 LFP 출하량은 12월 초도 물량 약 1000톤 수준으로 예상했으며 내년에는 포항 2-2단계 라인의 5월 개조 완료와 하반기 가동을 반영해 5만톤까지 늘어날 것으로 추정했다.
이에 따라 LFP 매출은 올해 70억원에서 내년 6781억원으로 증가할 것으로 예상했다. 내년 연간 양극재 매출에서 LFP가 차지하는 비중은 23%, 4분기 기준으로는 35%까지 높아질 전망이다.
수익성은 초기 양산 과정에서 소폭 적자를 기록한 뒤 생산량 증가에 따라 개선될 것으로 봤다. DS투자증권은 내년 3분기 LFP 영업이익률이 5% 수준에 도달하고 연간 LFP 영업이익은 295억원, 영업이익률은 4.4%를 기록할 것으로 예상했다.
오는 2028년 LFP 출하량은 10만톤 생산체제에서 가동률 95%를 가정한 9만5000톤으로 전망했다. 광양 생산라인까지 전환하거나 추가 수주가 발생할 경우 출하량이 예상치를 웃돌 가능성도 있다고 봤다.
음극재 사업 역시 추가 성장 가능성이 있다고 평가했다. 포스코퓨처엠은 중국 외 지역에서 인조흑연을 양산해 공급하는 업체로, 베트남 인조흑연 1단계 2만3000톤 생산시설은 내년 하반기 판매를 시작할 예정이다.
DS투자증권은 올해 포스코퓨처엠의 매출액을 3조550억원으로 전년 대비 4.0% 증가하고 영업이익은 900억원으로 341.9% 늘어날 것으로 전망했다. 내년에는 매출액 4조2380억원, 영업이익 1966억원으로 각각 전년 대비 38.7%, 118.8% 증가할 것으로 예상했다. 영업이익률은 올해 3.0%에서 내년 4.7%로 높아질 것으로 추정했다.
최 연구원은 "LFP 출하 확대와 음극재 실적 정상화가 동시에 진행될 가능성이 높다"며 "국내 셀 3사 가운데 아직 추가 수주 가능성이 남아 있고 기존 라인의 전환 여력도 충분하다는 점에 주목할 필요가 있다"고 말했다.
nylee54@newspim.com