AI 핵심 요약
beta- 현대차증권이 20일 한국항공우주의 목표주가를 15만1000원으로 낮췄다
- 한국항공우주는 3분기 LAH 엔진 차질로 시장 기대치를 밑돌 전망이다
- 4분기 KF-21·LAH 납품과 대형 수주로 실적 회복이 예상된다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
현대차증권 투자의견 '매수' 유지·목표가 하향 조정
[서울=뉴스핌] 김가희 기자 = 한국항공우주가 소형무장헬기(LAH) 엔진 공급 차질에 따른 납품 공백으로 3분기 시장 기대치를 밑도는 실적을 낼 것으로 전망됐다. 다만 4분기에는 KF-21과 LAH 납품 확대, 말레이시아 FA-50 인도 개시가 맞물리면서 실적이 회복되고 연말 대형 수주도 본격화될 것이란 분석이다.
백주호 현대차증권 연구원은 20일 리포트에서 한국항공우주에 대한 투자의견 '매수'를 유지하고 목표주가를 기존 20만2000원에서 15만1000원으로 25.2% 하향했다. 글로벌 비교기업의 기업가치 평가 수준 하락을 반영한 조정으로, 중장기 성장 경로는 유효하다고 판단했다.
현대차증권은 한국항공우주의 3분기 매출액을 1조1050억원, 영업이익을 706억원으로 추정했다. 전년 동기 대비 각각 57.4%, 17.3% 증가하는 수준이다. 전 분기 대비로는 매출이 5.4% 감소하지만 영업이익은 45.7% 늘어나며, 영업이익률은 6.4%로 예상했다.
시장 컨센서스인 매출액 1조2460억원과 영업이익 820억원을 각각 11.3%, 13.9% 밑도는 전망치다. LAH 엔진 공급 차질로 3분기 납품이 전무했던 점이 매출 부진의 주요 원인으로 꼽혔다.
다만 KF-21 2대 납품이 매출을 뒷받침하고, 환율 하락에 따라 폴란드·말레이시아 완제기 수출사업의 예정원가가 정상화되면서 수익성은 2분기보다 개선될 것으로 전망했다.
부문별 매출액은 국내산업 5901억원, 완제기 수출 2500억원, 기체구조물 2648억원으로 예상됐다. 기체구조물은 고환율 수혜가 축소되면서 마진이 정상화될 것으로 분석했다.
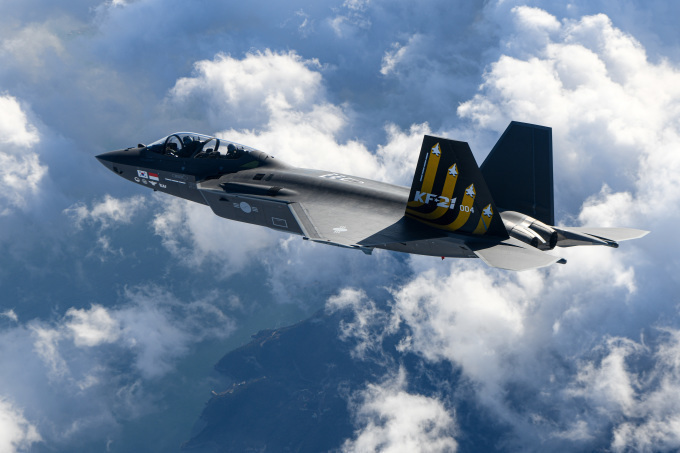
4분기 실적 회복의 핵심으로는 KF-21 납품 확대가 제시됐다. 보고서에 따르면 한국항공우주는 연간 8대 계획에서 최대 9대 납품을 추진하고 있다. 3분기 2대에 이어 4분기에는 6~7대를 납품할 것으로 예상됐다. KF-21의 대당 매출액은 약 1000억원으로, 연말 납품 집중이 실적 개선을 이끌 것으로 전망했다.
LAH도 오는 11월부터 엔진 입고가 재개돼 연말까지 4~5대 납품이 가능할 것으로 봤다. 이에 따른 매출 인식 규모는 약 1000억~1250억원으로 추정했다. 말레이시아 FA-50 첫 납품과 이라크 CLS 사업의 정상화 가능성도 추가적인 회복 요인으로 꼽혔다.
백 연구원은 단기 실적보다 연말 수주 모멘텀에 주목할 필요가 있다고 평가했다. 한국항공우주의 올해 신규 수주 가이던스는 10조4000억원이지만, 상반기 수주 실적은 약 6000억원에 그쳤다. 다만 대형 계약이 연말에 집중되면서 가이던스 달성 가시성이 높아지고 있다는 판단이다.
보고서에 따르면 인도네시아 KF-21 초도계약은 약 4조원 규모로, 오는 11월 체결을 준비하고 있다. LAH 잔여 108대에 대한 3·4차 양산 통합계약도 2조원 이상으로 예상됐다.
당초 기대했던 이라크 헬기 수주의 공백은 추가 FA-50 수출사업으로 대체될 가능성이 제시됐다. 다만 관련 계약은 향후 실제 체결 여부를 확인해야 할 요인이다.
현대차증권은 목표주가 산정에 2028년 예상 주당순이익(EPS) 6194원과 목표 주가수익비율(PER) 24.4배를 적용했다. 글로벌 비교기업들의 밸류에이션 하락에 따라 목표주가를 낮췄다는 설명이다.
백 연구원은 4분기 KF-21·LAH 납품 정상화와 인도네시아 KF-21, LAH 후속 양산, 추가 FA-50 수출 등 연말 수주 가능성을 고려하면 중장기 성장 경로는 여전히 유효하다고 판단했다.
rkgml925@newspim.com