AI 핵심 요약
beta- 10월 IPO 디티에스·다비오·티앤이코리아·유캐스트가 상장한다
- 상장 직후 유통가능 물량은 15.15%에서 38.88%까지 갈렸다
- 3개월 뒤 22.00%에서 73.43%로 커져 오버행 우려가 커졌다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
티앤이 69%·유캐스트 66%까지 확대
내달 코너스톤 도입, 보호예수 분산 주목
[서울=뉴스핌] 이나영 기자 설희 인턴기자= 10월 기업공개(IPO) 시장에 나선 기업들의 상장 이후 유통가능 물량이 크게 엇갈리고 있다. 상장 직후 전체 주식의 15~39%가 시장에서 거래될 수 있는 가운데 3개월 뒤에는 기업별 유통가능 비중이 22%에서 73%까지 벌어진다.
상장 초기 유통 물량뿐 아니라 기존 주주의 의무보유가 언제 해제되느냐에 따라 잠재적 매도물량(오버행) 부담이 달라지는 구조다. 최근 금융당국도 상장 후 특정 시점에 매도 물량이 집중되는 문제를 줄이기 위해 장기보유 기관투자자 제도 도입을 추진하고 있어 IPO 기업의 보호예수 구조가 더욱 주목받고 있다.
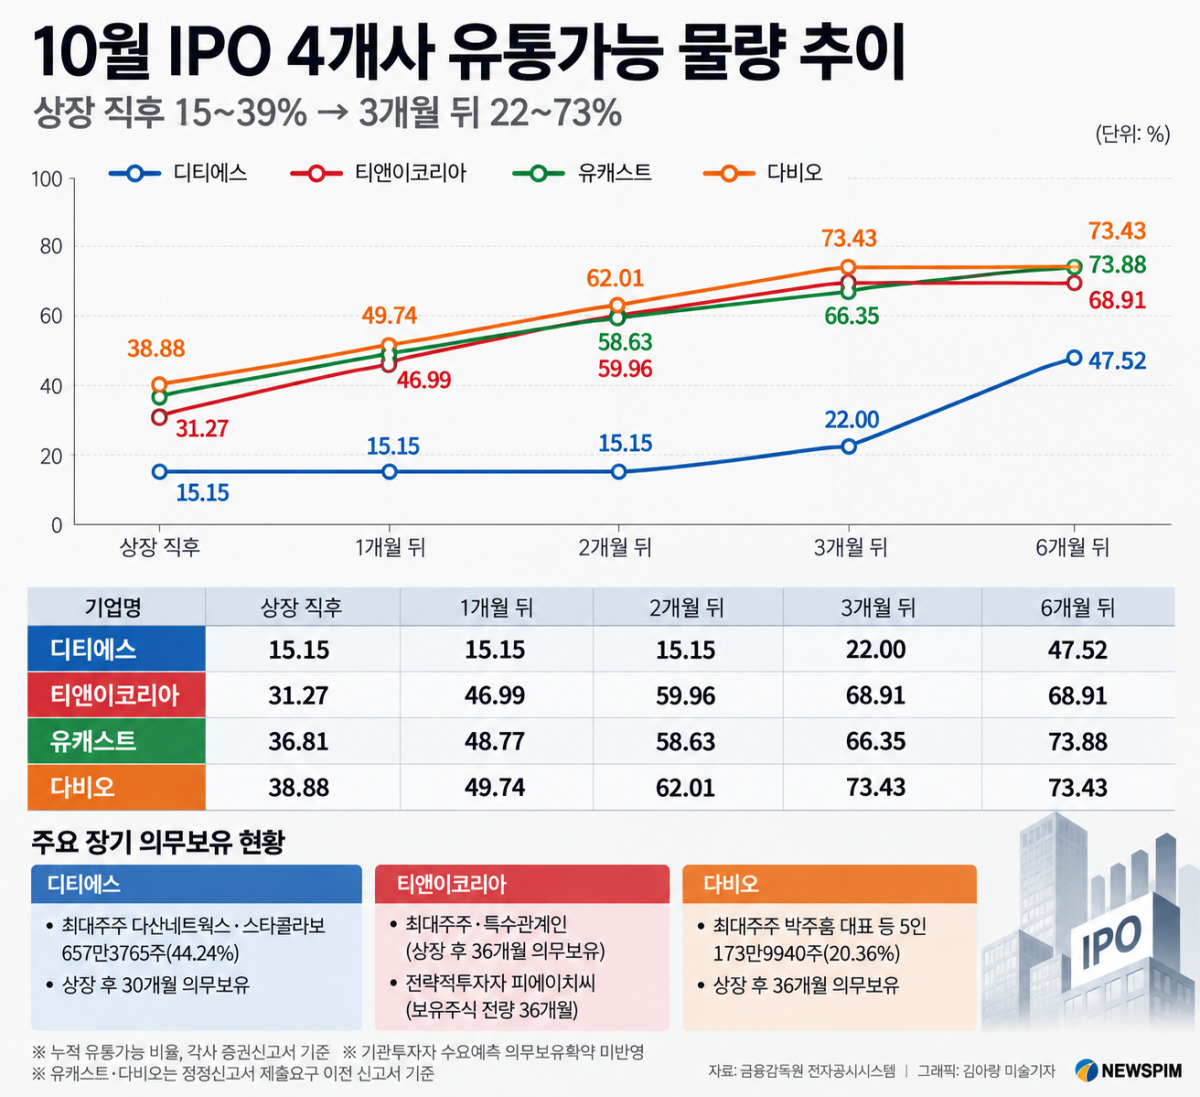
7일 금융감독원 전자공시시스템에 따르면 디티에스와 티앤이코리아, 유캐스트, 다비오의 증권신고서상 상장 직후 유통가능 주식 비율은 각각 15.15%, 31.27%, 36.81%, 38.88%다. 상장 3개월 뒤 누적 유통가능 비율은 디티에스가 22.00%에 그치는 반면 유캐스트는 66.35%, 티앤이코리아는 68.91%, 다비오는 73.43%까지 높아진다.
◆ 디티에스 장기 보호예수…다비오는 3개월 내 70%대 유통
열 솔루션 기업 '디티에스'는 상장 직후 유통가능 물량이 전체 주식의 15.15%로 10월 IPO 기업 가운데 가장 낮다. 상장예정주식 1485만9445주 가운데 225만787주가 상장 직후 거래 가능하다. 3개월 뒤에도 유통가능 주식은 326만9393주로 22.00%에 그친다. 다만 6개월 뒤에는 706만1141주로 늘어나면서 비중이 47.52%까지 높아진다.
초기 유통물량이 적은 데는 최대주주 측의 장기 의무보유가 영향을 미쳤다. 최대주주 다산네트웍스와 스타콜라보가 보유한 총 657만3765주는 공모 후 지분율 기준 44.24%로 상장 후 30개월간 매각이 제한된다.
주요 주주인 그린에어제5차 유한회사 보유 물량 역시 3개월부터 12개월까지 기간을 나눠 의무보유가 설정돼 있다. 즉 상장 직후부터 일정 물량이 한꺼번에 풀리기보다 시점별로 출회 시기가 분산된 구조다. 디티에스는 지난 1일부터 기관투자자 대상 수요예측을 진행하고 있으며 오는 8일 마감할 예정이다.
반면 공간정보 통합 플랫폼 기업 '다비오'는 상장 초기부터 상대적으로 많은 주식이 유통 가능하다. 상장예정주식 854만7071주 가운데 332만2710주인 38.88%가 상장 직후 시장에서 거래될 수 있다.
의무보유 물량이 순차적으로 해제되면서 한 달 뒤에는 누적 유통가능 비율이 49.74%까지 올라간다. 두 달 뒤에는 62.01%, 3개월 뒤에는 73.43%다. 상장 한 달 만에 전체 주식의 절반 가량이, 3개월 뒤에는 70% 이상이 거래 가능한 구조다. 3개월 사이 새로 유통 가능해지는 주식만 약 295만주에 달한다. 상장 직후 유통가능 물량과 비슷한 규모의 주식이 추가로 시장에 풀릴 수 있는 셈이다.
최대주주인 박주흠 대표와 일부 특수관계인 지분에는 장기 의무보유가 걸려 있다. 박 대표 등 5명이 보유한 173만9940주는 공모 후 지분율 20.36%로 36개월간 매각이 제한될 예정이다. 다만 최대주주 측 지분과 별개로 다른 기존주주의 의무보유가 1~3개월 사이 순차적으로 종료되면서 단기간에 유통가능 비중이 빠르게 확대되는 구조다.
◆ 티앤이코리아·유캐스트도 3개월 만에 60%대 물량 풀릴 가능성 존재
고속 터보기기 제조기업 '티앤이코리아' 역시 의무보유 해제가 상장 초기에 집중돼 있다. 상장 직후 유통가능 주식은 355만1856주로 전체의 31.27%다. 한 달 뒤에는 46.99%, 두 달 뒤 59.96%, 3개월 뒤 68.91%까지 높아진다. 상장 직후와 비교하면 3개월 사이 유통 가능한 주식 비중이 37.64%포인트 확대되는 셈이다.
최대주주와 특수관계인 보유주식에는 상장 후 36개월 의무보유가 설정됐다. 전략적투자자인 피에이치씨 역시 보유주식 전량을 같은 기간 자발적으로 묶었다.
반면 일부 벤처금융과 전문투자자가 보유한 주식은 1~3개월에 걸쳐 의무보유가 순차적으로 끝난다. 최대주주 지분은 장기간 묶여 있지만 초기 투자자 물량이 먼저 시장에 풀리는 구조다.
5G 특화망(Private 5G) 전문기업 '유캐스트'도 비슷하다. 상장 직후 216만7869주인 36.81%가 유통 가능하며 15일 뒤 40.80%, 한 달 뒤 48.77%, 두 달 뒤 58.63%, 3개월 뒤 66.35%로 높아진다. 4개월 뒤에는 72.17%, 6개월 뒤에는 73.88%까지 확대된다.
한편 유캐스트와 다비오는 현재 금융감독원으로부터 정정신고서 제출을 요구받은 상태다. 유캐스트는 지난 1일, 다비오는 전날인 6일 각각 기존 증권신고서에 대해 정정신고서 제출요구를 받았다. 이에 따라 기존 증권신고서상 예정된 수요예측과 청약 등 공모 일정이 변경될 가능성이 있다.
◆ 상장 후 매도 집중 반복…11월 코너스톤 도입
상장 후 단기간에 유통물량이 늘어나는 구조는 주가 수급 변동성을 높이는 요인으로 지목돼 왔다.
박상연 자본시장연구원 연구원은 "상장 직후 주가가 크게 상승한 후 단기간 내 매도물량이 출회되며 주가가 하락하는 현상은 IPO 시장의 신뢰와 장기적인 기업가치 중심의 투자문화 형성을 저해하는 요인"이라고 지적했다.
상장 이후 특정 시점에 매도 가능 물량이 집중되는 문제를 완화하기 위한 제도 개선도 예정돼 있다. 금융위원회는 오는 11월 13일 사전수요예측과 코너스톤투자자 제도를 시행할 예정이다. 코너스톤투자자는 공모주 기관투자자 배정 물량 가운데 일부를 6개월 이상 보호예수하는 조건으로 공모주를 사전에 배정받는 기관투자자다.
특히 코너스톤투자자가 배정받은 물량 가운데 50%는 6개월, 30%는 8개월, 20%는 10개월간 각각 보호예수된다. 금융위 관계자는 "코너스톤투자자 보호예수 종료시점이 특정일로 집중되면 과도한 매도쏠림이 나타날 수 있다"며 보호예수 기간을 나눠 설정한 배경을 설명했다.
현재 수요예측에 나선 기업들은 새 제도 시행 전 상장을 추진하고 있다. 다만 기업별로 상장 이후 유통가능 물량과 의무보유 해제 시점의 차이가 큰 만큼 상장 직후 유통 비율뿐 아니라 이후 기존주주 물량의 출회 시점도 주요 수급 변수로 꼽힌다.
winter1004@newspim.com