AI 핵심 요약
beta- 키움증권은 1일 국내 증시가 반등을 시도한다고 전망했다.
- 분기말 리밸런싱 종료와 마이크론 호실적, 수출 기대를 꼽았다.
- 다만 10월 고금리·이벤트 변수로 변동성 확대를 경고했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
9월 한국 수출 기대…미 장기금리는 변수
[서울=뉴스핌] 양태훈 기자 = 키움증권은 1일 국내 증시가 미국 장기금리 상승 부담에도 분기 말 글로벌 펀드 리밸런싱 종료와 마이크론 실적, 9월 한국 수출 기대를 바탕으로 반등을 시도할 것으로 전망했다.
전날 반도체주가 장 초반 강세를 보이고도 리밸런싱 매물 등에 밀려 상승분을 반납한 만큼 이날 수급 부담 완화 여부가 관건이라는 분석이다.
한지영 키움증권 연구원은 "금일에는 미국 10년물 금리 급등 부담에 따른 미국 증시 상승분 반납 소식에도, 분기말 리밸런싱 종료 안도감, 마이크론 어닝 서프라이즈 효과, 9월 한국 수출 기대감 등에 힘입어 반등에 나설 전망"이라고 밝혔다.
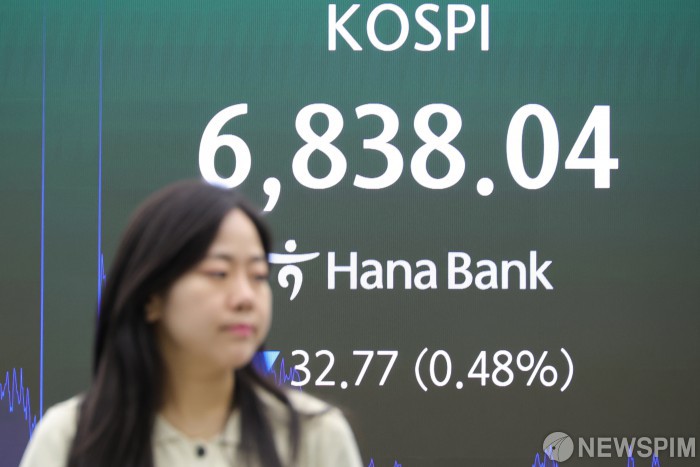
전날 국내 증시는 장 초반 미국 반도체주의 반등과 미국 10년물 국채 금리 급등세 진정에 힘입어 반도체주를 중심으로 1%대 강세를 나타냈다. 그러나 8월 미국 개인소비지출(PCE) 물가 발표를 앞둔 경계 심리와 분기 말 글로벌 펀드의 리밸런싱 매물이 나오면서 상승분을 반납했다. 코스피는 0.48% 내린 6838.04, 코스닥은 0.72% 오른 855.91에 거래를 마쳤다.
미국 증시는 PCE 물가 둔화에도 장기금리 상승과 분기 말 리밸런싱 영향으로 혼조세를 보였다. 8월 헤드라인 PCE 상승률은 전년 동월 대비 3.4%로 시장 예상치인 3.7%를 밑돌았다. 이에 10월 연방공개시장위원회(FOMC) 금리 인상 확률은 기존 51%에서 37%로 낮아지고, 동결 확률은 49%에서 63%로 높아졌다.
다만 미국 10년물 국채 금리는 장중 5.3%대까지 오르며 증시에 부담을 줬다. 키움증권은 물가 둔화에도 인공지능(AI) 투자 사이클을 중심으로 한 경기와 기업 성장, 유가 상승, 기간 프리미엄 등 금리 상승 요인이 크게 달라지지 않았다고 분석했다. 한 연구원은 "결국 당분간 높은 금리 레벨을 감당해야 한다는 전제는 변하지 않았으며, 고금리를 견딜 수 있는 증시의 이익 체력 개선 여부가 중요해진 시점"이라고 진단했다.
마이크론의 실적은 반도체 투자심리를 지지할 요인으로 꼽혔다. 마이크론의 2026회계연도 3분기 매출액과 주당순이익(EPS)은 시장 전망치를 웃돌았고, 매출총이익률도 87.0%로 시장 예상치 86%를 상회했다. 다만 2027회계연도 1분기 매출총이익률 가이던스는 86.25%로 시장 전망치 86.4%를 소폭 밑돌았다.
마이크론은 콘퍼런스콜에서 2027~2028년 메모리 공급 부족이 2026년보다 심해질 것으로 내다봤다. 또 고객사들이 2031년까지 공급 물량 확보를 요청하고 있다고 밝혔다. 장기공급계약(SCA) 건수는 전 분기 16건에서 26건으로 늘었으며, 향후 관련 매출이 전체의 약 50%까지 차지할 가능성이 있다고 설명했다. 키움증권은 이날 발표될 9월 한국 반도체 수출 실적에 따라 국내 반도체주의 상승 탄력이 달라질 수 있다고 봤다.
10월에는 시장금리와 대내외 주요 이벤트에 따라 변동성이 다시 높아질 가능성이 있다는 게 키움증권의 판단이다. 한 연구원은 "고금리 장기화는 이제 시장의 베이스 시나리오가 된 만큼 금리 레벨보다는 상승 속도가 중요해졌다는 점에 주목할 필요"라고 강조했다.
이달에는 미국 9월 소비자물가지수(CPI)와 고용지표, 미·이란 협상, 10월 FOMC 등이 예정돼 있다. 반도체와 하이퍼스케일러 등 주도주의 3분기 실적 발표도 이어질 예정이다.
한 연구원은 "이 같은 실적시즌을 통해 반도체 등 주도주들의 이익 가시성을 재확보할 수 있음을 감안 시, 전반적인 증시 경로는 저점을 높여가면서 7,000pt 중후반에 진입하는 쪽에 무게중심을 설정해놓는 것이 적절"이라고 밝혔다.
dconnect@newspim.com