19일 노스랜드, 목표가 450달러로 다시 상향
수랭식 냉각 수요 증가 따라 점유율 확대 전망
월가 FY24·FY25 매출·EPS 전망도 상향 수정돼
이 기사는 1월 21일 오후 11시31분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 김현영 기자 = 엔비디아(NVDA)의 인공지능(AI) 반도체가 탑재되는 고성능 서버와 스토리지 솔루션을 제공하는 슈퍼마이크로컴퓨터(종목코드: SMCI)가 어닝 서프라이즈 기대감 속에 19일(현지시간) 뉴욕증시에서 36% 폭등 마감하며 사상 최고치를 갈아치웠다. 매출액의 절반 이상이 AI 관련 서버에서 발생하는 슈퍼마이크로에 대한 월가의 투자의견과 주가 전망을 알아봤다.
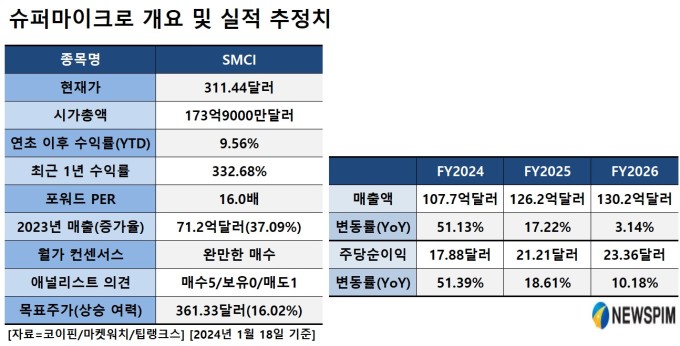
현재 월가에선 슈퍼마이크로에 '완만한 매수'(팁랭크스 기준) 컨센서스가 형성돼 있다. 최근 3개월간 5개 투자은행(IB) 중에 4곳이 매수, 1곳이 매도 의견을 냈다. 이들이 제시한 향후 12개월 목표주가 평균은 391.20달러로 19일 종가에서 7.60% 하락 가능성을 나타낸다. 다만 월가 최고가는 550달러다. 19일 주가는 18일 종가(311.44달러)에서 무려 111.92달러(35.94%) 오른 423.36달러로 거래를 마쳤다.
슈퍼마이크로는 많은 애널리스트가 커버하는 종목이 아닌 만큼 동일 IB의 분석 보고서가 많다. 지난 18일 슈퍼마이크로가 월가 예상을 웃도는 2024회계연도 2분기(2023년 12월 마감) 잠정 실적을 공개하자 19일 노스랜드 캐피털은 '매수'에 해당하는 '시장수익률 상회' 투자의견을 유지하면서 목표주가를 430달러에서 450달러로 다시 상향 조정했다.
2023년에 이어 2024년에도 슈퍼마이크로를 '톱픽'(최고 추천 종목)으로 선정한 노스랜드는 슈퍼마이크로가 강력한 시장과 최종 고객의 수요를 가이던스 상향 조정의 바탕으로 언급한 점에 주목하며 "슈퍼마이크로는 생성형 AI 시장의 전분기 대비 성장률을 가뿐히 앞지르고 있다"고 진단했다.
슈퍼마이크로에 대해 강세론을 펼쳐온 노스랜드는 지난 1월 2일 '시장수익률 상회' 투자의견을 유지하면서도 목표주가를 450달러에서 430달러로 낮춰잡은 바 있다. 당시 목표주가 하향 조정의 근거로 유상증자로 인한 발행 주식 증가를 들었다. 지난달 슈퍼마이크로는 운영, 제조 능력 확대, 연구개발(R&D) 자금 마련을 위해 약 200만주를 주당 262달러에 매각해 5억2400만달러를 조달했다.
목표주가 인하에도 불구하고 노스랜드는 운전자본 조달을 위한 자본 확충이 "강력한 성장을 예고한다"고 판단했다. 그러면서 슈퍼마이크로가 우수한 AI 랙스케일 컴퓨팅 시스템에서 시장 점유율을 계속해서 확보할 수 있는 입지에 있다고 강조했다.
데이터 센터부터 엣지(IoT)까지 슈퍼마이크로의 광범위한 서버는 원활한 통합이 가능해 찾는 고객이 많다. AI 시대가 가속화하면서 반도체 칩들의 성능과 서버랙 밀도가 높아짐에 따라 데이터센터 발열이 심해지는 문제가 있는데, 슈퍼마이크로는 데이터센터 발열을 낮추는 최첨단 냉각 서버랙을 제공한다는 점 또한 매력적이다.
지난해 11월 15일 노스랜드는 "슈퍼마이크로는 GPUaaS(서비스로의 GPU) 퓨어플레이(단일 사업에 특화된 기업)들을 선도하는 종목이며, 수랭식 냉각(Liquid Cooling, 공기와 냉각수 순환) 시스템 수요가 증가하면서 슈퍼마이크로의 시장 점유율도 확대될 것"으로 전망한 바 있다.
노스랜드의 애널리스트는 "최근 AI 콘퍼런스에서 관련 기업들은 AI 프로세서의 발열 문제를 해결하기 위해 수랭식 시스템이 필요할 것을 강조했으며, 슈퍼마이크로는 이에 따라 수혜를 누릴 것"으로 내다봤다. 슈퍼마이크로의 제품은 수랭식 서버랙 솔루션의 최첨단에 있는 것으로 알려져 있으며, 덕분에 데이터센터 시장에서 높은 수요를 보이고 있다.
로젠블라트의 한스 모세스만 애널리스트 또한 "데이터센터에서 수랭식 냉각은 차세대 AI 컴퓨팅 하드웨어에 필수적인 기술"이라고 설명하면서 "슈퍼마이크로는 대규모 수랭식 냉각 분야의 선두 주자"라고 치켜세웠다.
슈퍼마이크로에 '매수' 투자의견을 낸 로젠블라트는 앞서 "우리는 슈퍼마이크로의 친환경, 빌딩 블록, 소프트웨어 투자, 수랭식 냉각 이니셔티브에 대한 집중과 실행에 깊은 인상을 받았으며, 이제 회사가 황금기를 맞이할 준비가 됐다고 본다"고 밝힌 바 있다.
19일 바클레이스도 "슈퍼마이크로가 지난해 12월 마감한 회계연도 2분기 실적에 대해 긍정적인 사전 발표를 했다"면서 목표주가를 335달러에서 396달러로 상향 조정하는 한편 '비중 확대' 투자의견을 재확인했다.
바클레이스는 슈퍼마이크로가 3분기에 전분기 대비 한 자릿수 중반의 성장률을 기록할 것으로 예상하고 2024회계연도(2024년도 6월 마감) 매출은 140억달러에 달할 것으로 전망했다. 이는 월가 컨센서스를 크게 웃도는 수준이다.
 |
슈퍼마이크로는 2024회계연도와 2025회계연도에 두 자릿수의 매출 성장률이 기대되는 종목이다. 18일 회사의 실적 전망치 발표 이후 월가 애널리스트들의 연간 실적 전망치도 상향 조정됐다.
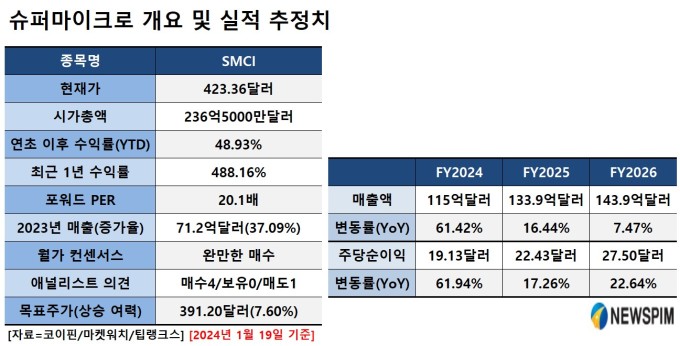 |
코이핀 집계에 따르면 18일 이전 월가 애널리스트들은 2024회계연도 매출액이 107억7000만달러로 전년 대비 51.13% 늘어날 것으로 추정했었는데, 이제는 전년 대비 61.42% 증가한 115억달러를 기대하고 있다. 2023회계연도에는 71억2000만달러로 37.09% 증가한 바 있다.
앞서 애널리스트들은 2025회계연도 매출이 126억2000만달러로 17.22% 증가할 것으로 예상했었는데, 19일 이후에는 16.44% 증가한 133억9000만달러를 예상하고 있다. 증가율은 다소 낮아졌지만 매출액 전망치 자체는 늘었다.
주당순이익(EPS)은 2023회계연도에 기록한 11.81달러(109% 증가)에서 2024회계연도에 19.13달러로 61.94% 늘어날 것으로 전망된다. 앞서 애널리스트들은 17.88달러로 51.39% 늘어날 것으로 전망했었다. 2025회계연도에는 여기서 17.26% 확대된 22.43달러를 기록할 것으로 추정됐다.
루프캐피털은 슈퍼마이크로의 EPS가 40달러가 될 잠재력을 언급하며 슈퍼마이크로를 '2024년 베스트 아이디어' 목록에 올렸다. 1월 2일 루프캐피털은 '매수' 투자의견과 목표주가 400달러를 그대로 유지한다고 밝혔다.
루프캐피털은 "슈퍼마이크로가 생성형 AI/가속 컴퓨팅(특수 하드웨어를 통해 작업 속도를 대폭 개선하는 방법) 분야에서 더욱 중요한 서버 플레이어가 됨에 따라 향후 몇 년간 주당 40달러의 순이익을 창출할 기회가 있다"고 내다봤다.
월가에서 슈퍼마이크로에 '매도' 의견을 제시한 유일한 IB는 서스퀘하나다. 지난 12월 11일 서스퀘하나는 업계 펀더멘털을 이유로 투자의견을 '중립'에서 '부정적'으로 하향 조정하는 한편 목표주가를 240달러에서 월가 최저가인 160달러로 내려 잡았다.
서스퀘하나는 "차세대 서버 아키텍처의 매스 커스터마이제이션(대량맞춤생산 · 대량생산과 고객화의 합성어)을 가능하게 하는 슈퍼마이크로의 전략에는 박수를 보낸다"면서도 밸류에이션 배수를 포함해 몇 가지 요인이 투자의견과 목표주가 하향 조정에 영향을 미쳤다고 설명했다.
19일 주가 폭등으로 슈퍼마이크로의 밸류에이션 매력은 이전보다 떨어진 상태다. 향후 12개월 순이익 예상치 기준 주가수익배율(PER, 포워드)은 18일만 해도 16.0배 정도였는데 19일 종가인 423.36달러를 기준으로 20.1배로 높아졌다. 주가매출배율(PSR)도 1.5배에서 1.8배가 됐다.
슈퍼마이크로는 일반회계원칙(GAAP)을 준수하지 않고 실적 보고서를 기한 내에 제출하지 못해 2018년 8월 나스닥에서 상장 폐지된 바 있다. OTC 마켓으로 쫓겨났던 슈퍼마이크로는 2020년 1월 나스닥에 재상장했다. 회사는 오는 1월 29일에 2024회계연도 2분기(2023년 12월 마감) 실적을 공개할 예정이다.
kimhyun01@newspim.com