AI 핵심 요약
beta- 심텍은 4일 고부가 기판 판매로 3분기 영업익 473% 급증했다
- 소캠 모듈 매출은 4분기 700억원, 내년 3500억원으로 늘 전망이다
- 교보증권은 내년 영업익 5538억원과 목표주가 18만원을 유지했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
SOCAMM 매출 3500억원 기대…목표가 18만원
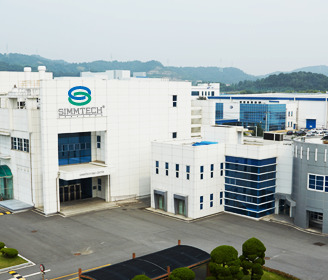
[서울=뉴스핌] 이정아 기자 = 심텍이 고부가 반도체 패키지 기판 판매 확대에 힘입어 올해 3분기 영업이익이 전년 동기 대비 473% 급증했다. 인공지능(AI) 서버용 메모리 모듈인 소캠(SOCAMM)의 공급 확대와 제품 구성 개선이 맞물리면서 내년 영업이익은 5500억원을 넘어설 것이란 전망이 나왔다.
4일 교보증권은 심텍에 대한 투자의견 '매수'와 목표주가 18만원을 유지했다. 지난 3일 종가 11만2300원 대비 상승 여력은 60.3%다.
박희철 교보증권 연구원은 심텍의 올해 3분기 매출액이 5359억원으로 전년 동기 대비 43.7% 증가했다고 밝혔다. 영업이익은 1018억원으로 473.0% 급증했으며 영업이익률은 19.0%를 기록했다.
고수익성 제품인 소캠 모듈과 시스템 반도체용 패키지 기판의 매출 증가가 실적 개선을 이끌었다. 특히 소캠 모듈의 본격적인 출하가 시작되지 않았음에도 고부가 패키지 기판을 중심으로 매출이 늘어나면서 시장 기대치를 크게 웃돌았다.
박 연구원은 "환율과 같은 외생 변수 영향에도 불구하고 Mix 개선 효과가 이를 강하게 상쇄한 것으로 파악"된다고 분석했다.
소캠 모듈 매출은 올해 3분기 약 410억원에서 4분기 약 700억원으로 증가할 전망이다. 내년에는 연간 3500억원 수준으로 확대될 것으로 예상됐다. 소캠은 AI 서버에 활용되는 저전력 메모리 모듈로 향후 고객사 확대 가능성도 제기된다.
박 연구원은 "내년에는 SOCAMM 수요처가 확장될 가능성이 높은 것을 감안하면 AI Capex 우려에도 불구하고 해당 수준의 매출 가능성 또한 높게 평가"한다고 밝혔다.
고부가 제품 비중 확대에 따른 수익성 개선도 이어질 전망이다. 올해 3분기 플립칩 칩스케일패키지(FC-CSP)와 시스템인패키지(SiP) 등 고수익성 제품의 패키지 기판 부문 내 매출 비중은 전 분기 대비 약 4%포인트 증가했다.
반면 상대적으로 수익성이 낮은 텐팅(Tenting) 제품군의 매출 비중은 약 5%포인트 감소했다. 고부가 제품 중심으로 판매 구성이 바뀌면서 패키지 기판 부문의 수익성이 개선됐다는 분석이다.
모바일 시장 둔화에도 복합칩 패키지(MCP) 제품군은 소캠과 함께 성장을 이어갈 것으로 예상됐다. 내년에도 고부가 패키지 기판 매출 확대와 저수익 제품 비중 축소가 동시에 진행되면서 수익성이 추가로 높아질 전망이다.
교보증권은 심텍의 올해 연간 매출액을 2조557억원, 영업이익을 2998억원으로 예상했다. 내년에는 매출액 2조4650억원으로 전년 대비 19.9% 증가하고 영업이익은 5538억원으로 84.7% 늘어날 것으로 전망했다. 영업이익률은 올해 14.6%에서 내년 22.5%로 상승할 것으로 내다봤다.
박 연구원은 "최근 기판 공급 병목에 따른 높아진 가격 협상력을 감안하면 추가적인 추정치 상향도 가능할 것으로 기대"한다고 평가했다.
교보증권은 내년 고수익성 제품의 매출 기여가 본격화하는 점을 고려해 목표주가 18만원을 유지했다. 목표주가는 2027년 예상 주당순이익(EPS) 9462원에 목표 주가수익비율(PER) 19배를 적용해 산출했다.
plum@newspim.com