AI 핵심 요약
beta- 금리 인상에도 글로벌 자본이 도쿄·시드니 임대주택에 몰렸다
- 도쿄 초소형 주택과 호주 중간가격형 상품이 수요를 확보했다
- 임대주택 수익은 매입보다 운영·리모델링 역량이 좌우했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
금리가 오르면 부동산 투자는 위축된다는 것이 상식입니다. 그런데 요즘 아시아·태평양 시장에서는 정반대의 일이 벌어지고 있습니다. 일본은행은 지난 9월 정책금리를 31년 만의 최고 수준으로 올렸고, 10년물 국채 금리도 30년 만에 3%대로 올라섰습니다. 그럼에도 브룩필드, 워버그핀커스, MBK파트너스, DWS, BNP 파리바 같은 글로벌 자본은 도쿄와 시드니의 임대주택 시장으로 더 빠르게 몰려들고 있습니다. 돈을 빌리는 비용이 이렇게 비싸진 시기에 큰손들은 왜 임대주택을 사들이는 걸까요.
먼저 수요가 달라졌습니다. 도쿄의 청년층과 맞벌이 부부 사이에서는 30년짜리 대출을 안고 집을 사느니, 역 가까운 임대주택에 살면서 남는 돈을 주식에 넣겠다는 사람이 늘고 있습니다. 집을 '소유'하기보다 '이용'하겠다는 세대가 임대 수요를 단단하게 받쳐주고 있는 셈입니다. 지난 8월 도쿄 23구 1인 가구용 원룸의 평균 호가 임대료가 11만 4,339엔으로 1년 전보다 약 10% 뛰며 2015년 집계 이후 최고치를 새로 쓴 것도 이런 흐름을 보여줍니다. 그렇다고 낙관만 할 일은 아닙니다. 최근 임대주택 착공이 크게 늘어난 데는 건축 규제가 강화되기 전에 서둘러 공사를 시작한 영향이 적지 않습니다. 임대료가 세입자가 낼 수 있는 한계에 가까워졌다는 경고도 나오고 있습니다.
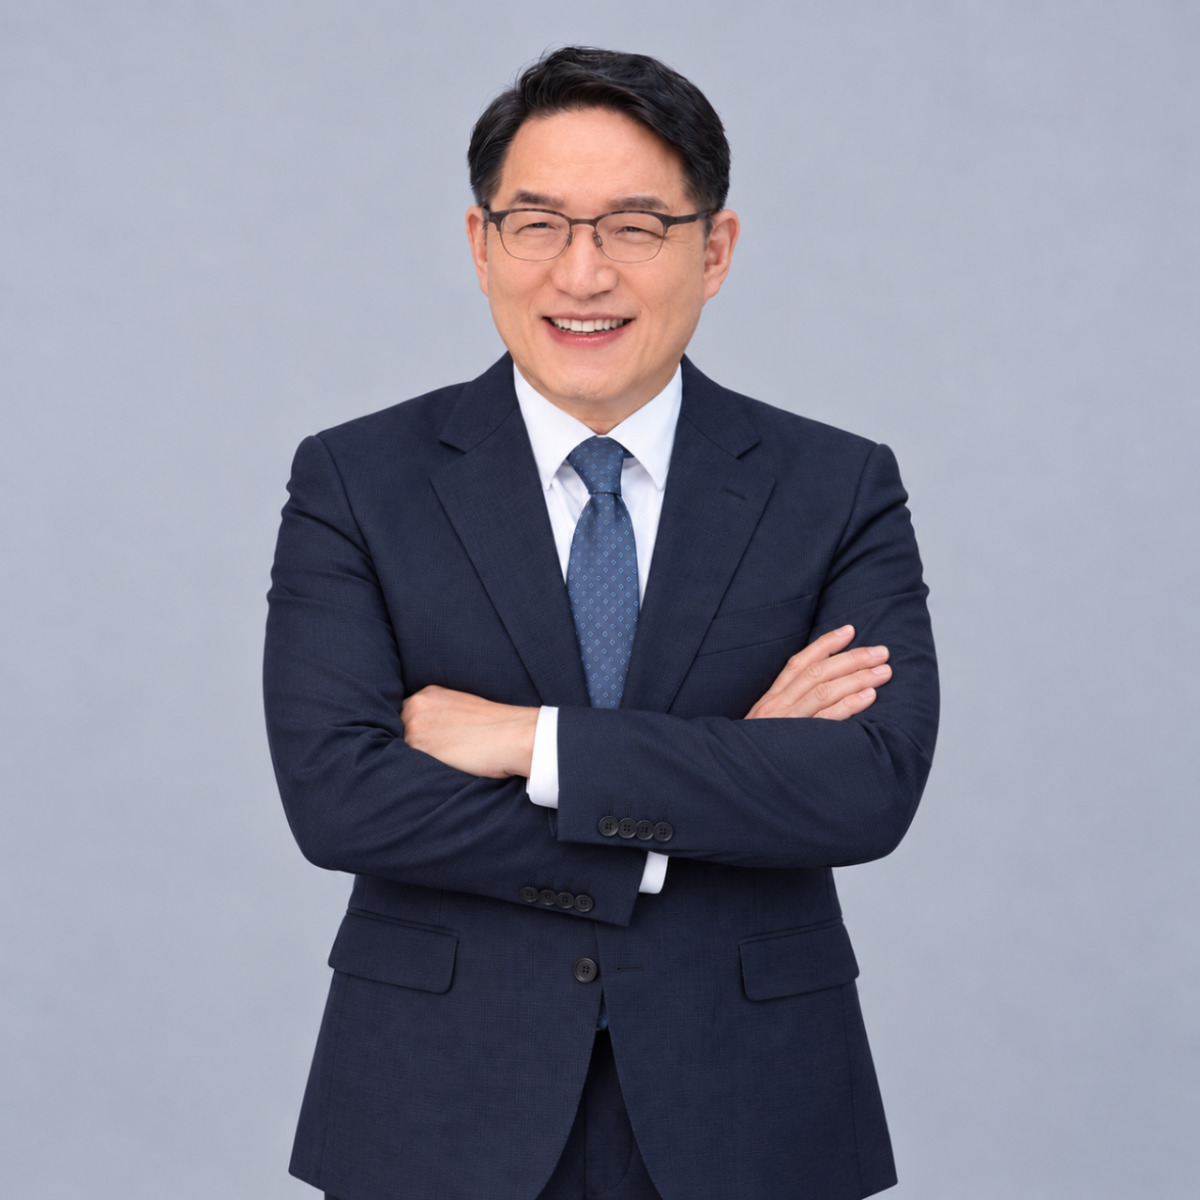
일본 디벨로퍼들은 이 한계를 상품 기획으로 풀고 있습니다. 코스모스 이니시아, 노무라부동산, 미쓰이부동산레지덴셜 등은 전용면적 20㎡도 안 되는 초소형 임대 아파트를 내놓는 대신 라운지, 코워킹 공간, 영화관, 체육관 같은 공용 시설을 고급스럽게 꾸밉니다. 방은 작게 만들어 월세 부담을 낮추고, 부족한 공간은 함께 쓰는 시설로 채우는 방식입니다. 임대료를 낮추는 대신 사는 즐거움을 설계로 보완하는 셈입니다. 하지만 공용 시설은 입주자가 줄어도 운영비가 그대로 나갑니다. 입주율이 조금만 떨어져도 순영업소득이 생각보다 빨리 줄어들 수 있다는 점은 따져봐야 합니다.
돈이 들어가는 방식도 바뀌었습니다. 히카리츠신과 MBK파트너스, NEC캐피탈솔루션 계열 펀드가 함께 세운 회사는 임대주택 약 54만 호를 관리하는 레오팔레스21을 최대 2,676억 엔에 통째로 사들이기 위한 공개매수를 10월 30일까지 진행하고 있습니다. 워버그핀커스는 약 10만 호를 관리하는 일본 1위 학생주택 기업 J.S.B.를 약 12억 달러에 인수했고, 브룩필드는 도쿄·오사카·나고야·후쿠오카의 임대아파트 50개 동을 1,000억 엔 넘게 들여 한꺼번에 사들였습니다. 이들이 노리는 것은 건물 자체보다 그 건물에 사는 수십만 가구입니다. 입주민에게 전기, 가스, 인터넷 같은 생활 서비스를 함께 팔 수 있다면 임대료는 수익의 전부가 아니라 시작에 불과합니다. 물론 이런 대형 인수에는 큰 규모의 차입이 따르기 때문에, 금리가 계속 오르면 이자 부담이 기대했던 효과를 넘어설 위험도 있습니다.
호주는 다른 각도에서 비슷한 교훈을 줍니다. 호주중앙은행이 기준금리를 4.6%까지 올리고 공사비와 땅값까지 뛰면서, 볼링장과 스파를 갖춘 고가 BTR(Build-to-rent 임대전용주택)은 수지타산이 맞지 않게 됐습니다. 그러자 DWS와 BNP 파리바는 중산층이 실제 월급으로 감당할 수 있는 중간 가격대 BTR로 방향을 바꿨습니다. 화려한 시설보다 두꺼운 실수요가 수익을 지켜준다고 본 것입니다. 일본의 초소형 아파트와 호주의 중간 가격대 BTR은 결국 같은 질문에서 출발합니다. 세입자가 감당할 수 있는 임대료는 어디까지인가 하는 질문입니다.
 |
가장 눈여겨볼 부분은 수익을 내는 방식이 달라졌다는 점입니다. 도쿄 조난 지역 원룸의 자본환원율은 3.6% 수준으로, 3.02%까지 오른 국채 금리와의 차이가 약 0.6%p로 좁혀졌습니다. 변동금리 대출 이자가 2%대로 오르면서 빚을 내 수익률을 키우는 효과도 1%p 남짓으로 얇아졌습니다. 대출로 수익을 부풀리거나, 자본환원율이 내려가 건물값이 오르기를 기다리는 전략은 더 이상 통하기 어렵다는 뜻입니다. 그런데도 자본이 계속 들어오는 이유는 일본의 임대차 제도에 있습니다. 기존 세입자의 월세는 크게 올리기 어렵지만, 세입자가 나가고 새로 계약할 때는 시세대로 받을 수 있습니다. 도쿄의 1인 가구 임대주택은 해마다 20~30%의 세입자가 바뀝니다. 결국 오래된 건물을 고쳐 새 계약 때마다 임대료를 시세에 맞추는 부동산 자산관리 능력이 수익을 가르게 됩니다.
시장의 성장 여력은 아직 남아 있습니다. 세빌스에 따르면 지난해 아시아·태평양의 리빙 섹터 투자는 191억 달러로 1년 새 27% 가까이 늘며 어느 지역보다 빠르게 성장했습니다. 하지만 미국 1,900억 달러의 10분의 1 수준에 그쳐 아직 걸음마 단계입니다. 앞으로 1년 동안은 일본은행의 추가 금리 인상 가능성 때문에 자본환원율이 오를 압력이 이어질 것으로 보입니다. 그런데 바로 이 압력이 기회를 만들 수 있습니다. 대출에 기대 버티던 소유주들의 매물이 늘어나면, 운영 능력을 갖춘 투자자에게는 오히려 좋은 가격에 살 기회가 생길 수 있습니다. 해외부동산 투자를 고민하는 한국 투자자라면 매입 가격보다 현지 운영 파트너가 세입자를 얼마나 잘 관리하고 리모델링을 얼마나 잘 해내는지를 먼저 살펴야 합니다. 전세가 빠르게 월세로 바뀌고 있는 우리 임대시장도 머지않아 같은 고민을 하게 될 것입니다. 문제는 한국에 글로벌 자본이 투자할 만한 임대주택이 거의 없다는 점입니다. 임대주택 대부분을 개인 집주인이 한두 채씩 갖고 있어, 기관이 통째로 사들여 운영할 만한 규모의 자산 자체가 드뭅니다. DWS의 오부 총괄이 "한국은 규제가 자주 바뀌어 투자 기준에 맞는 물건을 찾기 어렵다"고 지적한 것도 같은 맥락입니다. 제도의 예측 가능성을 높이고 기업형 임대주택을 키우지 않는다면 글로벌 자본은 한국을 건너뛰고 일본과 호주로 향할 가능성이 큽니다. 고금리 시대 임대주택의 수익은 사는 순간이 아니라 운영하는 동안 만들어집니다.
*김용남 대표이사 사장은 대한민국 1위 중소형 빌딩 자산관리 및 해외부동산 투자자문 기업 글로벌PMC(주)를 2004년 설립한 이후, 빌딩 매입부터 운영관리·매각에 이르는 전 과정을 직접 설계하고 실행하며 시장의 기준을 만들어온 부동산 전문가다. 부동산학 박사(PhD)로서 CCIM·FRICS·CPM·SIOR 등 국제 공인 자격을 보유하고 있으며, CCIM Institute Region 13(한국·일본·대만 총괄) 차기 회장(2028년 취임 예정)으로 선출돼 국제 무대에서도 한국 상업용 부동산 산업의 위상을 높이고 있다. 글로벌PMC는 세계적인 상업용 부동산 네트워크 CORFAC International의 국내 유일 회원사로서 미국·일본·유럽 시장을 아우르는 글로벌 투자자문 서비스를 제공하고 있다.