AI 핵심 요약
beta- 오토존이 22일 4분기 EPS 호조로 주가 반등했다.
- 매출은 시장 기대에 못 미쳤고 DIY 부진은 이어졌다.
- 관세 환급·환율 효과 컸고 2027년 성장엔 자신했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
이 기사는 9월 23일 오후 4시23분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
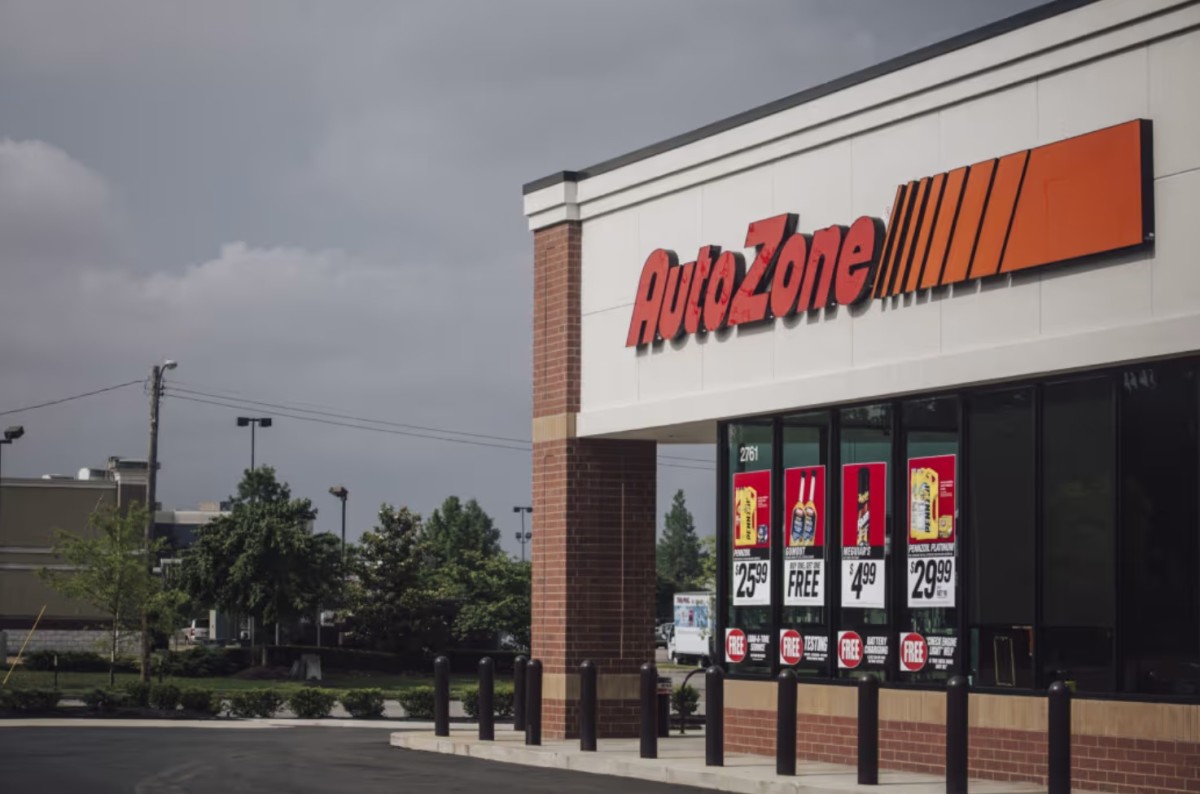
[서울=뉴스핌] 김현영 기자 = 미국 최대 자동차 부품 소매업체 오토존(종목코드: AZO)이 시장 예상을 밑돈 매출에도 주당순이익(EPS)이 월가 전망치를 웃돌면서 52주 신저가 부근에서 반등했다. 다만 이익 개선의 상당 부분이 관세 환급과 환율 등 일회성 요인에 기댄 데다 소비자 직접 정비(DIY) 부문의 부진이 이어지면서, 월가는 목표주가를 일제히 낮추되 '매수' 의견은 유지하는 신중한 낙관론을 택했다.
◆ 장중 7% 가까이 급등…동종 업체도 동반 강세
오토존 주가는 22일(현지시간) 뉴욕증시에서 장중 한때 2999.30달러까지 올라 전일 종가(2803.25달러) 대비 6.99% 급등했다. 이후 상승 폭을 일부 반납해 3.26% 오른 2894.73달러에 거래를 마쳤다. 훈풍은 업종 전반으로 번져 경쟁사 오레일리 오토모티브(ORLY)와 어드밴스 오토 파츠(AAP)도 각각 3.55%, 4.02% 상승 마감했다.
이번 반등은 주가가 바닥권에 머물던 상황에서 나왔다는 점에서 의미가 크다. 오토존은 실적 발표 직전 거래일인 21일 오펜하이머의 목표주가 하향 여파로 약 1.8% 하락했고, 장중 2796.85달러까지 밀리며 52주 신저가를 새로 썼다. 지난해 9월 30일 기록한 52주 최고가(4332.68달러)와 비교하면 35% 넘게 떨어진 수준이다. 주가는 올해 들어 14.65%, 최근 1년 동안 30.70% 하락했으며, 현재 시가총액은 472억6000만 달러다.
1979년 설립돼 미국 테네시주 멤피스에 본사를 둔 오토존은 배터리, 브레이크, 엔진 부품, 오일, 필터 등 교체용 부품과 액세서리를 판매하고 부품 조회, 진단 지원, 공구 대여 서비스도 제공한다. 대형 거점 매장이 주변 위성 매장에 재고를 공급하는 '허브 앤드 스포크' 모델과 꾸준한 매장 확장, 애프터마켓 부품에 대한 안정적 수요를 바탕으로 지난 10년간 주가가 300% 가까이 오른 '조용한 승자'였다. 그러나 최근 1년 사이 밸류에이션 부담에 인플레이션으로 소비자 지갑이 얇아지면서 DIY 부문 성장이 둔화했고, 주가도 가파르게 밀렸다.
◆ 매출은 '미달', 이익은 '서프라이즈'
오토존이 22일 개장 전 발표한 2026 회계연도 4분기(8월 29일 마감) 실적은 매출과 이익이 엇갈렸다. 희석 EPS는 56.05달러로 전년 동기(48.71달러)보다 15.1% 늘며 월가 예상치(약 54달러)를 웃돌았다. 순이익은 8억3700만 달러에서 9억3160만 달러로 11% 증가했고, 영업이익(EBIT)은 10.1% 늘어난 13억 달러를 기록했다. EPS 증가율이 순이익 증가율을 앞지른 것은 자사주 매입 효과 덕분이다. 오토존의 유통 주식 수는 최근 1년간 3.3% 줄었다.
반면 외형 성장은 기대에 못 미쳤다. 16주로 구성된 이번 분기 순매출은 5.6% 증가한 65억9500만 달러로 시장 예상치(약 67억 달러)를 밑돌았다. 특히 투자자들이 가장 주목하는 동일 점포 매출이 부진했다. 전사 동일 점포 매출은 보고 기준 2.7% 늘었지만 고정환율 기준으로는 1.5% 증가에 그쳐 월가 예상치(3.8%)의 절반에도 못 미쳤다. 미국 내 동일 점포 매출은 1.6% 증가했다.
그럼에도 시장이 이익에 더 무게를 둔 것은 금리와 휘발유 가격 상승이 소비를 짓누르는 가운데 경쟁사들이 잇따라 비관적인 전망을 내놓았기 때문이다. 오토존의 이익 서프라이즈는 업계 전반의 우려를 일부 덜어주는 신호로 받아들여졌다. 명확한 실적 촉매, 52주 신저가 부근까지 떨어진 주가, 여전히 우호적인 애널리스트 평가가 맞물리며 반등 여건이 마련됐다는 분석이다.
◆ 이익 개선의 일등공신은 관세 환급
다만 이익 서프라이즈에는 일회성 요인이 적지 않게 작용했다. 4분기 매출총이익률은 53.3%로 전년 동기보다 182bp 상승했는데, 여기에는 관세 환급에 따른 145bp의 개선 효과와 후입선출법(LIFO) 재고 회계에 따른 105bp의 비현금성 효과가 반영됐다. LIFO 비용은 1년 전 8000만 달러에서 1500만 달러로 크게 줄었다. 공급망 효율화도 기저 이익률 개선에 힘을 보탰지만, 마진이 상대적으로 낮은 상업용 판매 비중이 커지면서 효과가 일부 상쇄됐다.
특히 국제비상경제권한법(IEEPA)에 근거해 부과됐던 관세의 환급액 9600만 달러가 이번 분기에 반영되면서 EPS를 4.43달러 끌어올렸다. 이 효과를 제외하면 EPS 증가 폭은 훨씬 작았을 것이라는 계산이 나온다. 회사 측은 환급 효과 대부분이 이미 실현됐으며 2027 회계연도에는 소규모로만 반영될 것이라고 밝혔다.
환율도 순풍으로 작용했다. 멕시코 페소화 가치가 달러 대비 전년보다 9% 가까이 오르면서 매출은 7000만 달러, EBIT는 2100만 달러, EPS는 0.87달러 늘었다. 반면 비용 부담은 커졌다. 영업비용이 8.9% 늘면서 매출 대비 판매관리비 비율은 33.4%로 전년 동기(32.4%)보다 1%포인트 높아졌다. 신규 매장과 물류망 확충 등 성장 전략 관련 지출이 늘어난 결과다.
◆ 상업용이 끌고 DIY가 발목
사업 부문별로는 명암이 뚜렷하게 엇갈렸다. 정비업체 등 전문가 고객을 상대로 한 상업용(DIFM·Do It For Me) 판매는 4분기에 8.6% 증가한 19억 달러로, 미국 내 자동차 부품 매출의 34%, 회사 전체 매출의 29%를 차지했다. 연간 상업용 판매는 58억 달러에 조금 못 미쳤고 증가율은 11%에 육박했다. 회사는 위성 매장의 재고 확대, 허브·메가 허브 커버리지 개선, 자체 브랜드 '듀라래스트', 배송 속도 향상을 성장 배경으로 꼽았다. 맞춤형 판매 전략이 특히 소규모 전문가 고객층에서 점유율을 끌어올리고 있다는 설명이다.
반면 DIY 부문의 동일 점포 매출은 0.6% 감소했다. 동일 품목 기준 한 자릿수 중반대의 물가 상승으로 평균 객단가는 약 5% 올랐지만, DIY 거래 건수가 5% 넘게 줄면서 이를 상쇄했다. 재미어 잭슨 최고재무책임자(CFO)는 "고객들이 자동차 업계를 비롯한 여러 분야에서 높은 물가 상승을 겪고 있어 거래가 부진하다"며, 경제적으로 어려운 DIY 소비자들이 정비를 미루거나 더 저렴한 제품으로 갈아타고 있다고 설명했다. 경영진은 이 같은 거래 감소 폭이 업계에서 이례적인 수준이라고 평가했다.
◆ 분기 후반엔 회복 조짐
분기 흐름을 들여다보면 반전의 조짐도 엿보인다. 분기 첫 3개월 동안 미국 내 동일 점포 매출 증가율은 평균 약 1.4%에 그쳤으나 8월에는 2.1%로 가속했고, 감소세를 이어가던 소매 판매도 8월 들어 사실상 보합으로 돌아섰다. 회사는 분기 초반 부진의 원인으로 유가 상승에 따른 고객 방문 감소와 함께 남동부·중남부 시장의 온화한 기온을 들었다. 이후 무더위가 찾아오면서 여름철 관련 제품군 판매가 살아났다.
필 대니엘레 최고경영자(CEO)는 "분기 첫 8주 동안 판매 환경이 어려웠음에도 국내외 사업을 모두 성장시키기 위한 전략을 흔들림 없이 실행해 왔다"며 "분기 마지막 8주 동안 매출 실적이 강화됐고, 2027 회계연도 매출 성장을 위한 준비가 잘 돼 있다고 본다"고 말했다. 그는 "어려운 거시경제 환경 속에서도 시장 점유율을 계속 확대했다"고 강조했다.
해외 사업은 멕시코 경기 둔화로 다소 주춤했다. 해외 동일 점포 매출은 고정환율 기준 1.3% 증가에 그쳤지만, 우호적인 환율 덕분에 보고 기준으로는 10.7% 늘었다. 경영진은 분기 마지막 4주 동안 멕시코 매출이 눈에 띄게 개선됐다고 밝혔다.
◆ 역대 최다 374개 매장 개장…'메가 허브' 전략 순항
오토존은 공격적인 매장 확장도 이어갔다. 4분기에만 미국 97곳, 멕시코 68곳, 브라질 10곳 등 175개 매장을 새로 열었고, 회계연도 전체로는 전년(304곳)을 넘어선 역대 최다 374곳을 개장했다. 분기 말 매장 수는 미국 6863곳, 멕시코 1001곳, 브라질 167곳 등 총 8031곳으로 늘어 '멕시코 1000곳, 전체 8000곳'이라는 이정표를 세웠다. 오프라인 매장과 규모가 핵심 경쟁력인 업계 특성을 겨냥한 전략이다.
핵심 전략인 '메가 허브'도 성과를 내고 있다. 10만 개 이상의 품목을 취급하며 주변 매장에 폭넓은 상품을 공급하는 대형 거점으로, 2026 회계연도에 39곳을 새로 열어 총 172곳을 확보했다. 메가 허브와 연결된 상업용 프로그램의 연간 매출은 그렇지 않은 프로그램보다 16% 많다. 회사는 2027 회계연도에 40곳 이상을 추가하고 향후 3년 안에 약 300곳까지 늘릴 계획이다. 상업용 프로그램 운영 매장은 연간 345곳이 늘어 6443곳, 미국 매장의 94%에 달한다.
공격적 확장은 단기적으로 투하자본이익률(ROIC)을 희석시킨다. 신규 매장의 개장 첫해 ROIC는 0% 수준이지만, 매출이 첫해 평균 약 170만 달러에서 상업용 판매가 두 배가량 늘어나는 6년 차에는 약 270만 달러로 증가하면서 ROIC도 4년 차 약 15%, 6년 차 20% 이상으로 높아지는 구조다. 경영진은 신규 매장 수익성이 계획을 웃돌고 있다며 전사 ROIC를 30% 중반대로 유지하겠다고 밝혔다. 인프라 투자도 막바지다. 멕시코에서는 규모를 두 배 넘게 키운 몬테레이 물류센터가 가동에 들어갔고 레온 물류센터는 2028 회계연도 후반 완공을 목표로 착공했다. 미국 물류망 확장과 클라우드 플랫폼 전환은 대부분 마무리됐다.
◆ 연간 매출 203억 달러 '사상 최대'…주주환원도 지속
2026 회계연도 전체 순매출은 7.4% 증가한 203억 달러로 사상 최대를 기록했다. 연간 희석 EPS는 거시경제 역풍과 투자 확대에도 5.3% 늘어난 152.55달러, 순이익은 3.0% 증가한 26억 달러였다.
현금 창출력도 탄탄했다. 설비투자가 약 15억 달러로 1억6900만 달러 늘었음에도 연간 잉여현금흐름은 약 18억 달러로 전년 수준을 유지했다. 오토존은 이를 바탕으로 연간 20억 달러, 4분기에만 6억9750만 달러 규모의 자사주를 사들였다. 회계연도 말 남은 매입 한도는 16억 달러이며, 레버리지 비율은 EBITDAR 대비 2.5배다. 다만 매장당 재고가 5%, 전체 재고가 10% 늘면서 재고 대비 매입채무 비율은 114.2%에서 111.1%로 낮아져 운전자본 효율은 다소 약해졌다.
◆ 2027 회계연도 가이던스…"물가가 매출 받친다"
경영진은 2027 회계연도에 미국, 멕시코, 브라질 모두에서 매출 성장이 가속할 것으로 내다봤다. 미국 내 동일 점포 매출은 약 4%의 객단가 상승에 힘입어 보합에서 한 자릿수 초반대, 미국 상업용 판매는 한 자릿수 후반에서 10% 초반대, 해외 동일 점포 매출은 고정환율 기준 한 자릿수 초중반대 성장을 전망했다. 다만 1분기 동일 점포 매출은 대체로 보합에 머물 것으로 봤다.
가격 여건은 우호적이다. 동일 품목 물가 상승률은 1분기 5% 안팎에서 연간 평균 4% 수준으로 둔화할 전망이며, 업계가 합리적인 가격 경쟁 구도를 유지하고 있어 원가 상승분을 전가할 수 있다는 설명이다. 경영진은 물가 상승세가 꺾이면 DIY 거래 감소 폭이 과거 평균인 1~3% 수준으로 돌아갈 것으로 진단했다.
매출총이익률은 보합에서 최대 25bp 상승을 예상했다. LIFO 비용은 2026 회계연도(1억9200만 달러)보다 크게 줄어든 8500만~9000만 달러로 추산돼 GAAP 이익이 정상화될 전망이다. 판매관리비는 약 8% 늘 것으로 보이지만, 경영진은 매출이 기대에 못 미치면 비용을 줄일 여력이 있다고 자신했다. 설비투자는 약 16억5000만 달러다.
매장 확장은 속도를 조절한다. 2027 회계연도에는 미국 약 300곳, 멕시코 약 120곳, 브라질 약 20곳 등 약 400개 매장을 열 계획이지만, 2028 회계연도 목표는 약 500곳에서 약 430곳으로 낮췄다. 브라질 확장 속도를 늦추고 핵심 시장인 미국과 멕시코의 실행력을 우선하겠다는 취지다.
▶②편에서 계속됨
kimhyun01@newspim.com