AI 핵심 요약
beta- 주요 건설사 6곳이 20일 매출 감소에도 영업이익 반등을 예고했다
- 주택사업 수익성 개선과 하이테크 공사가 실적 개선을 이끌었다
- 금리·공사비 상승과 물량 감소로 본격 회복은 아직 이르다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
현대·대우·현산, 영업익 급증 전망
주택·자체사업 수익성 개선에도
금융비용·추가 원가 부담 여전
[서울=뉴스핌] 정영희 기자 = 대형 건설사들이 매출 감소에도 주택사업 수익성 개선에 힘입어 3분기 영업이익 반등을 예고하고 있다. 주요 상장 건설사 6곳의 영업이익이 전년 동기 대비 증가할 것으로 전망되지만, 매출 감소와 비용 부담이 이어지고 있어 본격적인 업황 회복을 기대하기는 이르다는 분석이 나온다. 금리와 공사비 상승 등 비용 부담이 수익성 개선 효과를 얼마나 상쇄할지가 향후 회복세의 지속 여부를 가를 전망이다.
◆ 삼성물산, 하이테크 효과 톡톡…대우·현대·현산 영업이익↑
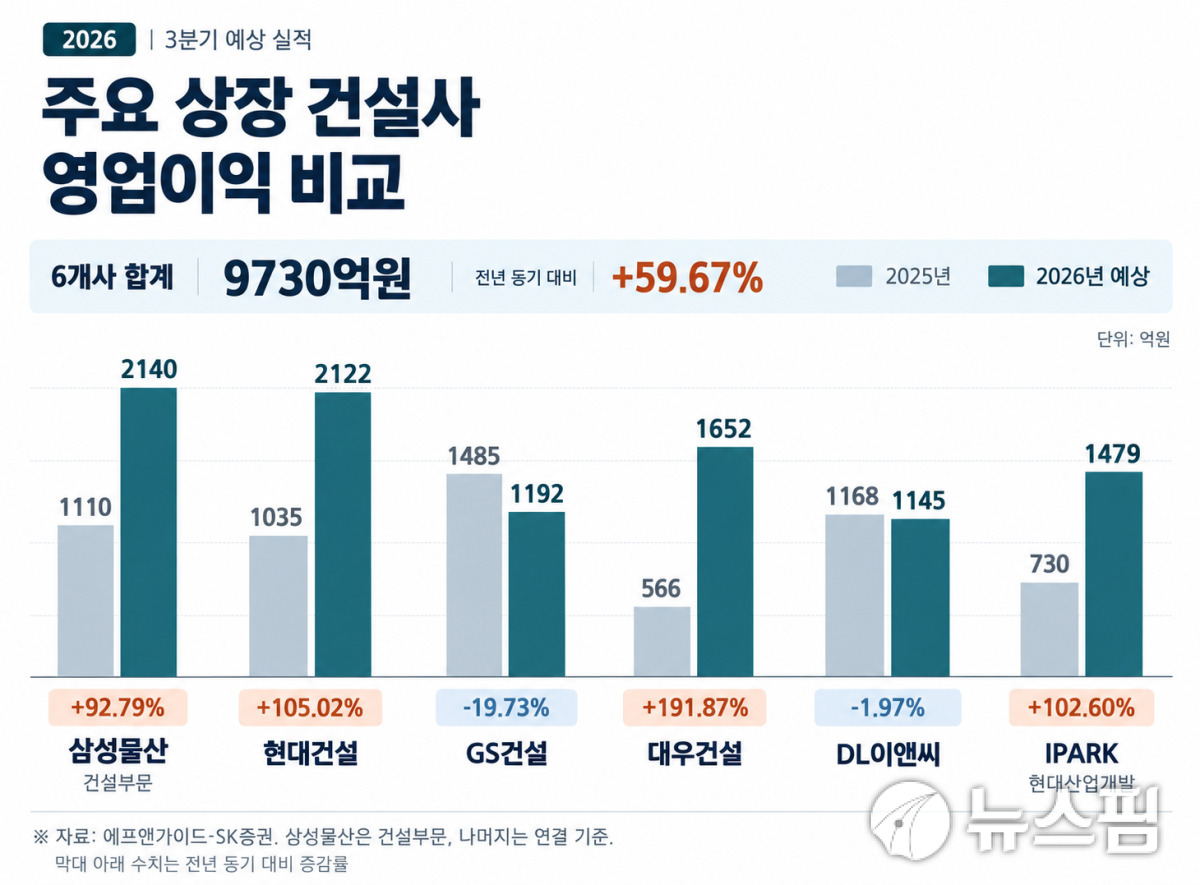
20일 금융정보업체 에프앤가이드와 증권가에 따르면 국토교통부 시공능력평가 상위 10위권 상장 건설사 6곳의 올해 3분기 매출 전망치 합계는 18조3603억원으로 전년 동기 대비 3.75% 감소했다. 영업이익은 9730억원으로 59.67% 증가할 것으로 추정된다.
삼성물산 건설부문은 매출과 영업이익이 함께 늘어날 것으로 보인다. 매출은 4조1470억원으로 34.21%, 영업이익은 2140억원으로 92.79% 뛸 전망이다. 삼성전자 반도체 관련 공사 확대가 주요 배경이다.
최관순 SK증권 연구원은 "지난해 삼성물산의 별도 매출 중 삼성전자로 인한 매출 비중은 16.1%에서 올 상반기 29.2%까지 상승했다"며 "하반기에도 하이테크 공정 본격화에 따른 성장세가 예상돼 실적 개선세가 이어질 것"이라고 말했다.
영업이익 증가율이 가장 높은 곳은 대우건설이다. 매출은 1조9926억원으로 전년 동기 대비 0.10% 증가하는 데 그치지만 영업이익은 1652억원으로 191.87% 늘어날 것이라는 관측이 나온다. 지난해 낮은 이익 수준에 따른 기저효과와 건축부문의 수익성 유지가 반영됐다.
신대현 키움증권 연구원은 "건축의 높은 수익성은 유지되는 가운데, 플랜트의 수익성 회복 및 외형 성장에는 시간이 걸릴 것으로 판단된다"며 "다만 연간 27조원 수주라는 목표 달성을 위해선 연내 가덕도 신공항 혹은 체코 두코바이 원전에 대한 수주 계약까지 체결될 필요가 있다"고 내다봤다.
현대건설은 매출 6조7201억원, 영업이익 2122억원으로 추정됐다. 매출은 14.14% 줄지만 영업이익은 105.02% 증가하는 수치다. 주택·플랜트 매출 감소와 현대엔지니어링의 외형 축소에도 주택 이익률 개선이 실적을 뒷받침할 것으로 보인다.
송유림 한화투자증권 연구원은 "플랜트 원가율 부진에도 주택 마진 개선과 현대엔지니어링 마진 안정화 등에 힘입어 영업이익이 큰 폭으로 증가할 것"이라며 "연간 영업이익 목표 8000억원 역시 달성 가능할 전망"이라고 말했다.
IPARK현대산업개발은 매출이 1조371억원으로 1.51% 줄고 영업이익은 1479억원으로 102.60% 늘어날 전망이다. 수익성이 높은 자체사업이 이익 개선을 이끄는 구조다. 수익성이 높은 서울원 아이파크의 매출 기여가 확대되면서 자체사업이 이익 개선을 이끌 것으로 보인다.
김승준 하나증권 연구원은 "서울원 아이파크의 공정 본격화, 청주가경 자체사업 분양 등이 더해졌을 때 자체 부문에서의 이익 증가 또한 기대할 수 있다"며 "청라의료복합과 잠실마이스는 착공 시점이 올해 하반기에서 내년으로 넘어갈 것으로 보여 일반건축부문의 매출 개선은 시간이 필요하다"고 말했다.
◆ GS·DL 매출·이익 동반 감소…데이터센터가 돌파구 되나
GS건설과 DL이앤씨는 매출과 영업이익이 모두 감소할 것으로 예상됐다. 주택부문의 수익성 개선에도 공사 물량 감소와 개별 현장의 추가 비용이 실적을 제약하는 모습이다. 증권가에서는 기존 주택사업의 이익률 회복과 함께 데이터센터 등 신규 사업의 수주·착공 시기를 향후 실적 개선의 변수로 꼽았다.
GS건설의 매출 전망치는 2조7715억원으로 전년 동기 대비 13.61%, 영업이익(1192억원)은 19.73% 줄어들 것으로 추정됐다. 업계에선 건축과 인프라 등의 매출 감소를 예상하면서도 원가율이 높은 주택 현장이 마무리되면서 수익성은 점진적으로 개선될 것으로 봤다.
주택 분양 실적은 향후 매출 회복을 뒷받침할 요인이다. GS건설의 3분기 누적 분양 물량은 약 1만3700가구다. 10월 분양 계획까지 고려하면 연간 1만7000가구 공급이 가능해 회사 목표인 1만4320가구를 웃돌 것으로 보인다.
김승준 하나증권 연구원은 "아직 원가율을 100%로 설정한 현장들이 남아 있어 실제 공사비를 반영해 실행예산을 조정하는 과정에서 추가적인 이익률 개선이 가능하다"고 말했다.
동해 데이터센터 사업도 초기 100MW 규모 공사에 대한 건축허가를 마치고 시공사 선정과 프로젝트파이낸싱(PF) 조달을 남겨둔 상태다. 김 연구원은 "4분기 동해 데이터센터 수주와 내년도 추가 수주까지 고려했을 때 건축주택 매출액의 성장이 전사 실적 성장에 크게 기여할 전망"이라고 말했다.
DL이앤씨는 매출 1조6920억원, 영업이익 1145억원으로 각각 11.27%, 1.97% 감소할 것으로 추정됐다. 성남 상대원2구역 재개발 현장 착공 지연과 플랜트 현장 공정률 둔화, 자회사 DL건설의 매출 감소 등이 부담으로 지목됐다. 주택과 플랜트 매출이 예상에 못 미치면서 연간 매출 목표인 7조2000억원도 밑돌 가능성이 언급된다.
이혜진 대신증권 연구원은 "샤힌 프로젝트 공사 마무리 단계에서 정산과 클레임, 돌관 비용 등이 예상보다 높게 발생한 것으로 파악된다"며 "최종 정산과 잔여 공사 조건에 따라 추가 비용이 발생할 가능성이 있다"고 짚었다.
주택부문의 수익성은 안정적인 흐름을 이어갈 것으로 평가했다. 주택 원가율은 1분기 79.9%, 2분기 76.7%를 기록했다. 데이터센터 사업도 외형 회복의 동력으로 거론된다. DL이앤씨는 총 2조원 규모의 데이터센터 프로젝트 3건에 대해 사전 시공 서비스 계약을 체결했다.
이 연구원은 "주택 매출 구성과 신규 착공 현장의 원가율을 고려하면 하반기와 내년에도 80% 초반 수준을 유지할 수 있다"며 "올 4분기부터 내년 상반기 사이 본계약 전환을 기대하며, 빠른 착공과 매출 반영이 외형 성장에 기여할 것"이라고 분석했다.
◆ 실적 개선에도 커지는 비용 부담…금리·자재비가 회복 변수
남은 하반기 실적의 변수는 금융비용과 공사비다. 한국은행은 지난 7월과 8월 기준금리를 각각 0.25%포인트(p) 인상해 연 3.00%로 높였다. 추가 인상의 시기와 속도를 경제 여건에 따라 결정한다는 입장이지만, 오는 22일 금융통화위원회를 앞두고는 동결 전망도 나오고 있다.
박선구 대한건설정책연구원 경제금융연구실장은 "기준금리 인상은 일반 차입금리뿐 아니라 브리지론·본PF 대출금리, 채권 발행비용 등 사업 전반의 조달비용을 높인다"고 말했다.
이어 "고금리 단기자금의 만기 재조달 부담이 커지고 분양경기 위축과 맞물려 사업성 저하가 빨라질 수 있다"며 "고금리와 부동산시장 둔화가 함께 나타나면 프로젝트 파이낸싱(PF) 연체와 채무 재조정이 증가한다"고 진단했다.
공사비 상승 압력도 이어지고 있다. 한국건설산업연구원이 지난 14일 발표한 '10월 월간 건설시장동향'에 따르면 8월 건설공사비지수는 138.74로 전년 동월 대비 6.0% 상승했다. 공사비가 최고치 수준을 이어가는 가운데 원가 부담까지 가중되고 있다.
박철한 한국건설산업연구원 연구위원은 "최근 건설자재 가격의 급격한 변동은 단순한 물가 상승을 넘어 건설산업 전반의 수익 구조와 사업 지속가능성을 위협하는 구조적 위험 요인"이라며 "자재비 상승이 공사비 급등과 사업 지연, 민간 투자 위축으로 연쇄 확산되면서 산업 전반에 비용의 임계점을 초과하는 현상을 초래하고 있다"고 지적했다.
chulsoofriend@newspim.com