AI 핵심 요약
beta- 블랙록은 9일 멀티 전략 ETF IALT를 나스닥에 상장했다
- IALT는 주식·채권·원자재·통화에 롱·숏 전략을 활용한다
- IALT는 높은 수수료와 회전율이 부담 요인으로 지적됐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

껍데기는 국채 알맹이는 파생
회전율 180%에 운용 보수 연 0.99%
[서울=뉴스핌] 황숙혜 기자 = 뉴욕증시가 크게 출렁거리면서 헤지펀드의 이른바 멀티 전략(Multi-strategy)을 액티브 상장지수펀드(ETF) 형태로 구현한 IALT(iShares Systematic Alternatives Active ETF)가 월가의 관심을 끈다.
2025년 12월9일(현지시각) 나스닥시장에 상장된 IALT는 주식과 채권, 원자재, 통화 등 글로벌 주요 자산군 전반에 '롱-숏(Long-Short)' 포지션을 동원해 상승장은 물론이고 하락장에서도 절대 수익을 추구한다.
시장 조사 업체 ETFDb에 따르면 세계 최대 자산운용사 블랙록이 내놓은 IALT는 출시 한 지 채 1년도 되지 않은 기간 동안 총 운용 자산(AUM)이 79억달러를 넘어설 정도로 급성장했고, 최근 1개월 동안 일평균 거래량이 253만주를 웃돌며 투자자들의 뜨거운 관심을 반영했다.
생성형 인공지능(AI) 모델의 모닝스타 자료 분석에 따르면 IALT는 블랙록의 계량 모델과 독자적 순위 산정 기법을 활용해 가격 왜곡 기회를 포착한다.
펀드의 구체적인 전략은 크게 세 가지로 구성된다. 먼저, 멀티 전략 분산이다. 단일 자산이 아니라 전세계 주식부터 신용, 매크로 전략을 결합해 특정 시장 충격에 내성을 갖도록 설계한 상품이다.
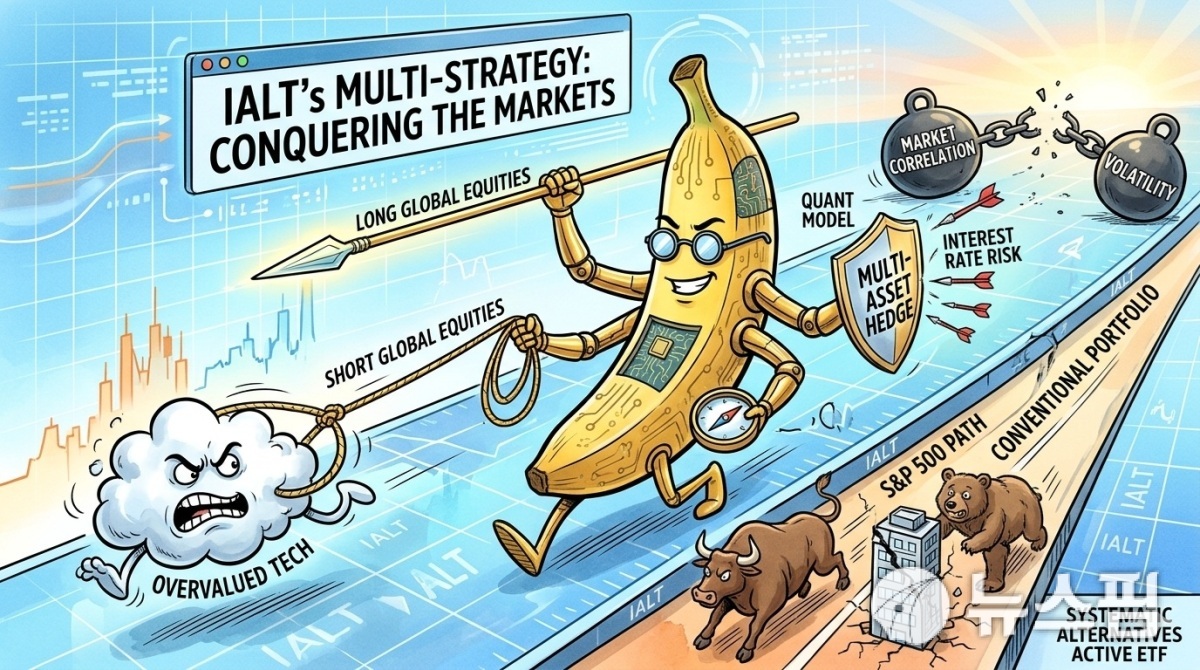
담보 채권과 파생상품 결합 구조도 IALT의 독특한 운용 방식이다. 펀드는 포트폴리오 기초 자산의 상당 부분을 미국 단기물 국채로 채우고, 안정적인 이자 수익과 증거금을 확보한 뒤 이를 바탕으로 S&P500 지수 선물과 캐나다 및 일본 국채 선물, 신용 지수 스왑, 유로화와 위안화 등 주요 통화 선도 계약을 매수 또는 매도해 초과 수익을 창출한다.
마지막으로, 광범위한 투자 영역이 IALT의 차별성이다. 선진국과 신흥국 전반에 걸쳐 시가총액 제한 없이 주식과 전환사채, 하이일드 채권, 원자재 및 통화까지 폭넓게 활용한다.
펀드의 포트폴리오를 열어 보면 미국 단기물 국채밖에 보이지 않는다. 실제 투자 비중의 대부분을 현물이 아닌 파생상품으로 구축하고 장부상 평가 금액 기준으로 순위가 매겨지기 때문이다.
통화와 주식, 원자재 등 그 밖에 자산이 사라진 것이 아니라 회계 표기 방식과 펀드 구조 때문에 일반 주식형 ETF처럼 종목 리스트 상단에 나타나지 않는다는 설명이다. 또 선물 계약의 경우 일일 정산되기 때문에 장부상 시장가치와 비중은 거의 잡히지 않는다.
식킹알파를 포함한 미국 투자 리서치 매체들은 IALT를 포트폴리오 변동성 방어 수단으로 주목하고 있다.
거시경제 불확실성이 커도 순자산가치(NVA) 변동폭이 일반 주식 시장 대비 현저하게 낮고, 안정적인 성과를 기록했다는 설명이다. 일평균 거래량이 250만~260만주로 풍부해 호가 스프레드가 좁아 매매 편의성도 높다고 주요 매체들은 강조한다.
다만 경계할 부분이 없지 않다. 무엇보다 연 0.99%에 달하는 운용 보수가 부담스럽다는 지적이다. 실제로 일반적인 인덱스 ETF는 물론이고 액티브 주식형 ETF에 비해서도 수수료가 높은 수준이다.
주식 강세장에서는 롱·숏 헤지 전략 특성상 S&P500이나 나스닥 100 지수의 상승폭을 온전하게 따라가지 못할 수 있고, 180%를 상회하는 높은 포트폴리오 회전율도 부담 요인이라고 월가는 말한다.
포트폴리오 회전율이 180%를 넘는다는 것은 1년 동안 펀드 전체 자산의 1.8배에 달하는 물량을 사고판다는 의미다. 일반적인 인덱스 ETF의 회전율 5~15%에 비해 매매가 극도로 빈번하게 일어나는 셈이다. 이는 숨은 거래 비용을 크게 상승시키는 데다 세금 비효율을 부추기는 요인으로 지목된다.
다만, IALT의 높은 회전율은 펀드매니저의 무분별한 단기 트레이딩 때문이 아니라 상품 구조상 필연적인 결과에 해당한다. 만기가 1~3개월로 짧은 단기 국채 롤오버와 계량 롱·숏 리밸런싱 역시 높은 회전율을 전제로 한다. 시장의 미세한 가격 왜곡을 포착해 선물과 통화 선도 포지션을 수시로 청산하고 재구축하는 헤지펀드의 전략을 추종하기 때문.
ETFDb에 따르면 IALT는 연초 이후 15.19%의 수익률을 기록해 같은 기간 8.14% 오른 S&P500 지수를 앞질렀다. 최근 1개월 사이에는 3.10% 손실을 기록해 같은 기간 3.56% 떨어진 S&P500 지수를 근소한 차이로 아웃퍼폼 했다.
생성형 AI 모델의 자료 분석에 따르면 연초 이후 15% 선의 성과는 AI 메가캡 쏠림과 종목별 극심한 차별화, 글로벌 금리 및 통화 변동성이 이어지면서 IALT의 계량 모델이 강한 자산을 매입하고 약한 자산을 공매도하는 전략으로 초과 수익률을 올린 결과다.
반면 최근 1개월 사이 3% 선에서 손실을 것은 계량 모델 기반의 멀티 전략 펀드는 시장의 기존 주도주와 매크로 추세가 갑자기 반전될 때 취약하다는 사실을 드러내는 단면으로 풀이된다. 최근 한달 사이 기술주 변동성 확대와 미국 거시경제 불확실성으로 기존 포지션이 청산되는 과정에 롱·숏 양방향 손실이 동시에 발생했다는 설명이다.
대다수의 투자자가 헤지펀드형 대체 투자 ETF에 대해 주식이 떨어질 때 무조건 오르는 안전자산으로 오해하지만 IALT의 최근 흐름은 이른바 퀀트 기반의 멀티 전략 펀드가 '시장 중립' 상품이 아니라 '추세 추종형 알파' 상품이라는 점을 확인시켜 준다.
시장 전문가들은 IALT를 강세장에서 지수를 이기는 공격수가 아니라 약세장에서 포트폴리오 전체의 방어막이 돼 줄 '비상관(Uncorrelated) 자산'으로 접근해야 한다고 조언한다.
shhwang@newspim.com