AI 핵심 요약
beta- 강풍전자는 17일 초고순도 타깃 소재 매출이 전체의 62%를 차지한다고 나타났다.
- 정밀부품 사업도 매출의 24%를 차지하며 반도체 장비 부품으로 영역을 넓혔다.
- 중국 반도체용 타깃 시장 점유율은 16.2%로 1위지만 YMTC 공급 여부는 비공개다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

중국 1위, 글로벌 4위 시장 점유율
'반도체 타깃+정밀부품' 양대 축
YMTC 공급망 진입과 수혜 기대
이 기사는 11월 17일 오후 2시46분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = <[中 거인의 공급망] ①초고순도 스퍼터링 타깃 리더 '강풍전자' 없으면 'YMTC'도 없다>에서 이어짐.
◆ 반도체 타깃 소재 '핵심 수익원', 정밀부품도 확대
강풍전자(江豐電子∙KFMI 300666.SZ)의 매출 구조를 살펴보면, 초고순도 금속 스퍼터링 타깃 소재가 차지하는 매출 비중이 60%를 넘어서는 것으로 나타났다. 반도체 제조용 핵심 소재를 주력으로 하는 가운데 정밀부품 사업도 전체 매출의 20% 이상을 차지하며 사업 포트폴리오의 한 축을 형성하고 있다.
2025년 연례보고서에 따르면 강풍전자의 연간 매출은 46억4100만 위안이다. 이 가운데 초고순도 금속 스퍼터링 타깃 소재 매출은 28억4993만 위안으로 전체의 61.90%를 차지했다. 반도체 정밀부품 매출은 10억8388만 위안으로 23.54%, 기타 사업 매출은 6억7029만 위안으로 14.56%를 기록했다.
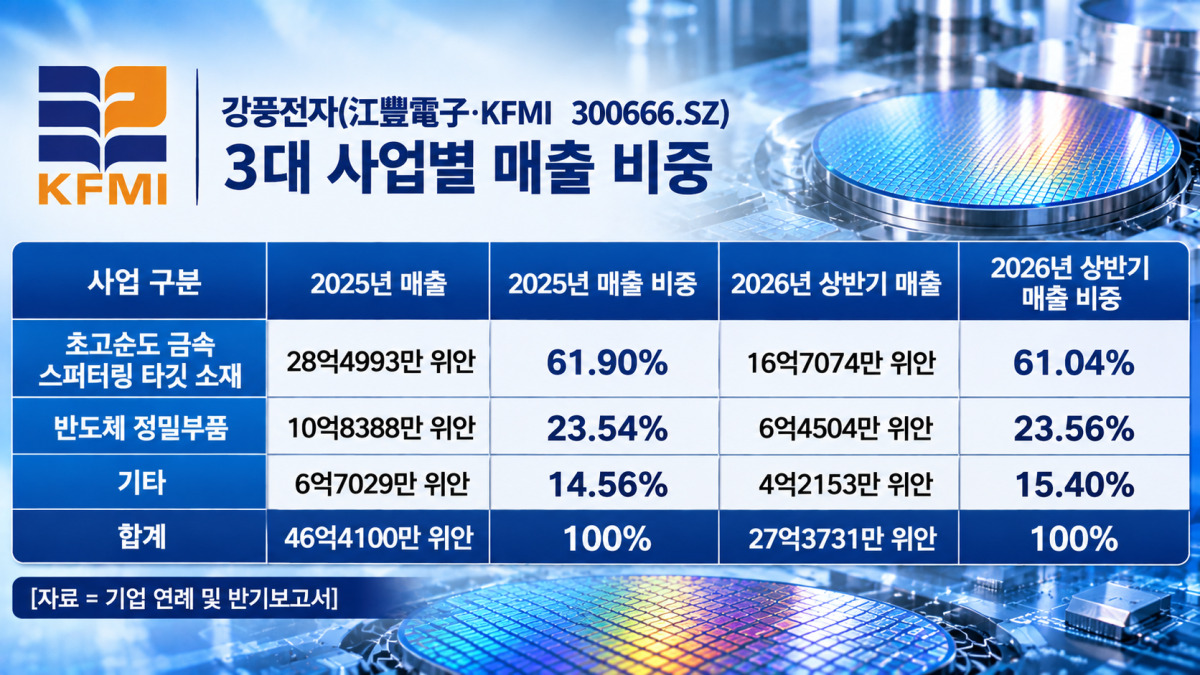
2026년 상반기에도 주력 사업의 매출 구조는 비슷하게 유지됐다. 전체 매출 27억3731만 위안 가운데 초고순도 금속 스퍼터링 타깃 소재가 16억7074만 위안으로 61.04%를 차지했다. 반도체 정밀부품은 6억4504만 위안으로 23.56%, 기타 사업은 4억2153만 위안으로 15.40%를 기록했다.
주력 사업인 스퍼터링 타깃 소재는 반도체와 디스플레이 제조 과정에서 웨이퍼와 기판 위에 금속 박막을 형성하는 데 사용되는 핵심 소재다. 알루미늄·티타늄·탄탈럼·구리 등 초고순도 금속과 합금 소재를 기반으로 제품군을 구성하고 있다.
반도체 정밀부품 사업은 증착과 식각, 이온주입 등 반도체 전공정 장비에 사용되는 부품을 중심으로 한다. 샤워헤드와 실리콘 전극, 진공 밸브, 히터 등 다양한 장비용 부품을 공급하며 소재 중심의 사업 구조를 보완하고 있다.
특히 2025년과 2026년 상반기 모두 초고순도 타깃 소재가 전체 매출의 약 62%, 정밀부품이 약 24%를 차지했다. 두 사업의 합산 매출 비중은 각각 85.44%와 84.60%에 달한다.
이는 강풍전자가 반도체 제조용 핵심 소재를 주력으로 삼으면서 장비용 정밀부품까지 사업 영역을 확장한 구조임을 보여준다.
◆ 중국 반도체용 스퍼터링 타깃 시장 점유율 1위
반도체 집적회로(IC)와 정보저장 등 다양한 분야에서 스퍼터링 박막 소재의 활용이 확대되면서 스퍼터링 타깃 시장 수요도 지속적으로 증가하고 있다. 스퍼터링 타깃은 반도체 IC 제조 공정의 여러 단계에 사용되며, 웨이퍼 제조 과정의 박막 증착과 패키징 공정의 박막 코팅 등에 적용된다. 이에 따라 반도체용 스퍼터링 타깃 수요도 꾸준히 확대될 것으로 전망된다.
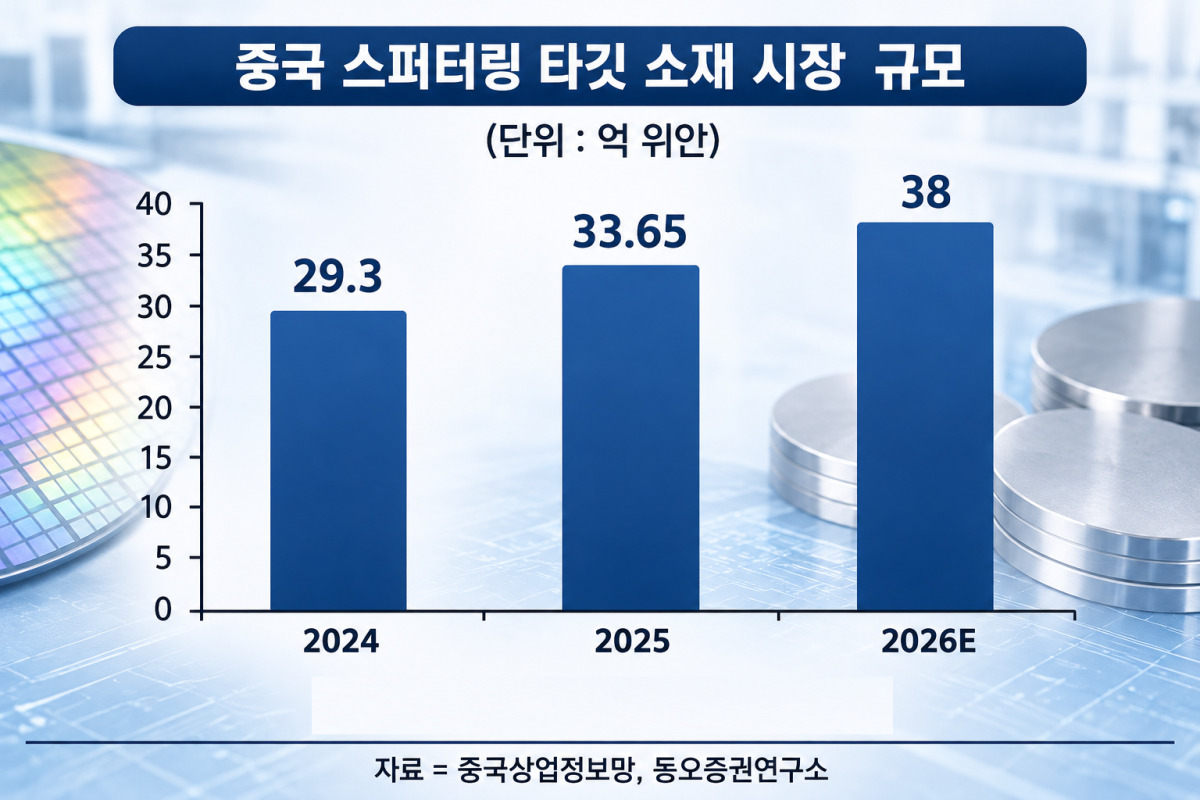
중국상업정보망(中商情報網)에 따르면 중국 스퍼터링 타깃 시장 규모는 2025년 33억6500만 위안을 기록했으며, 2026년에는 38억 위안으로 확대될 것으로 예상된다.
강풍전자는 초고순도 스퍼터링 타깃 소재 시장에서 높은 점유율로 글로벌 경쟁력을 확보하고 있다.
중국 시장조사업체 보옌컨설팅(博研咨詢)과 동오증권(東吳證券)연구소 자료에 따르면, 2025년 글로벌 초고순도 스퍼터링 타깃 소재 시장에서 강풍전자의 점유율은 11.3%를 기록했다. 미국 허니웰(Honeywell International NYSE:HON), 일본 토소(Tosoh Corporation 4042.T), 일본 스미토모화학(Sumitomo Chemical 4005.T)에 이어 네 번째, 중국 기업 중에서는 가장 높은 점유율이다.
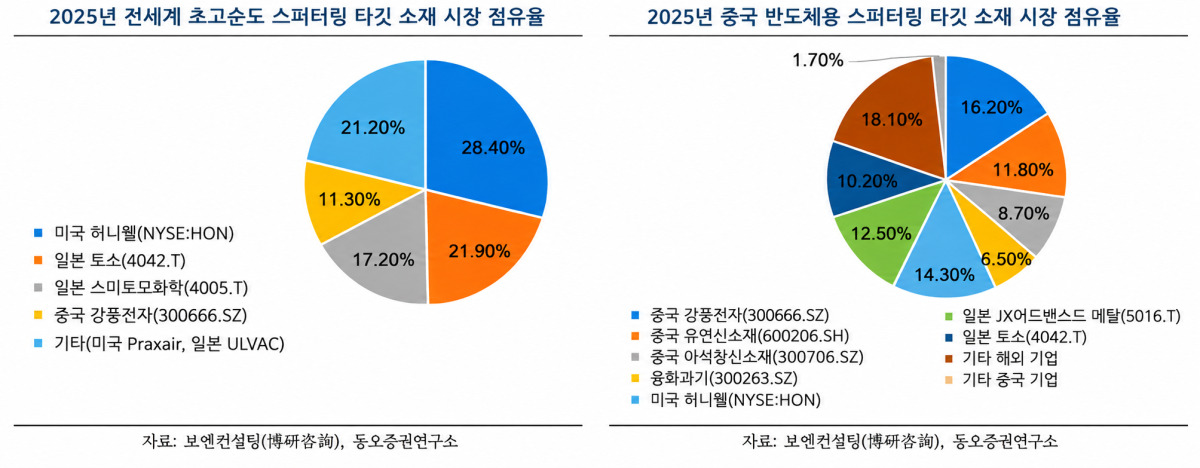
중국 반도체용 스퍼터링 타깃 소재 시장에서는 강풍전자가 16.2%의 점유율로 개별 기업 가운데 가장 높은 비중을 차지했다. 미국 허니웰이 14.3%, 일본 JX어드밴스드 메탈(JX Advanced Metals 5016.T)이 12.5%, 중국 유연신소재(600206.SH)가 11.8%로 뒤를 이었다.
특히 강풍전자는 글로벌 시장에서 미국과 일본의 주요 소재 기업들이 주도권을 쥐고 있는 가운데 두 자릿수 점유율을 확보했으며, 중국 내 반도체용 시장에서는 선두권에 올라 있다. 이는 중국 반도체 소재 공급망에서 강풍전자가 차지하는 비중과 시장 내 입지를 보여주는 대목이다.
◆ YMTC 공급망 연결고리 주목…직접 공급 여부는 비공개
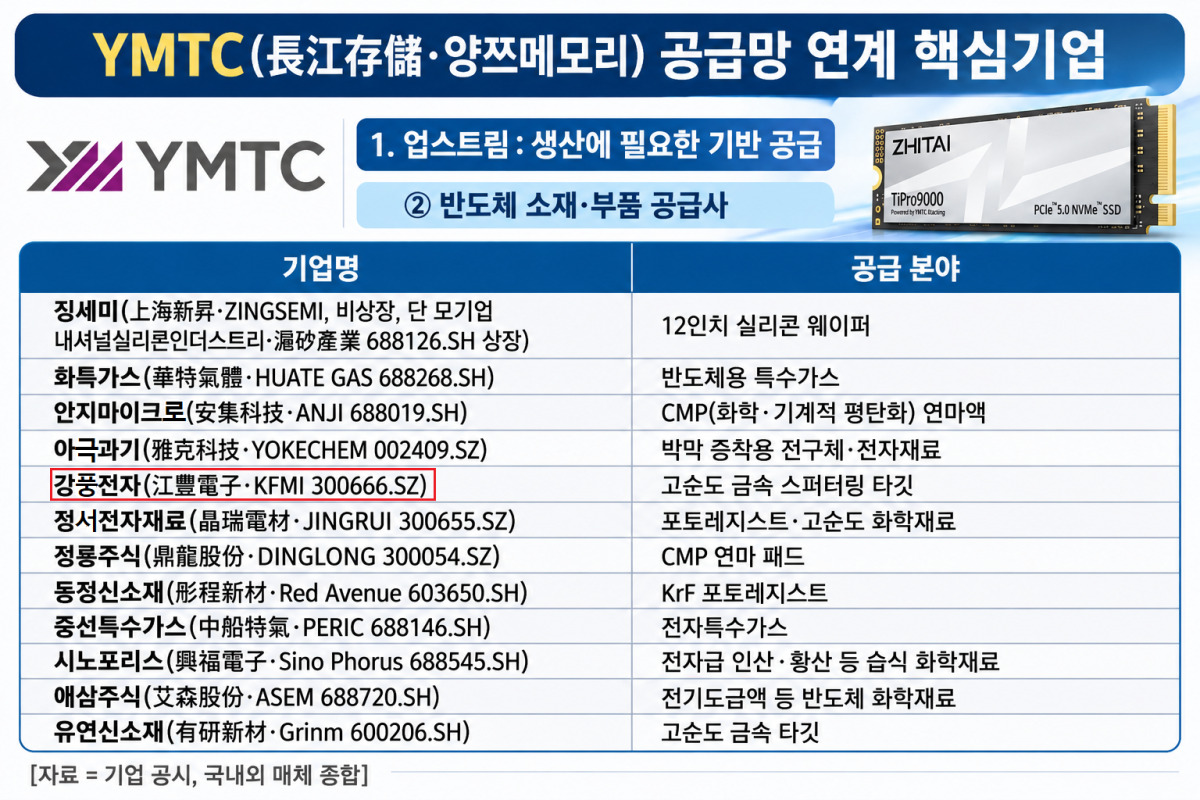
중국 최대 낸드플래시 제조업체 YMTC가 생산능력 확충과 반도체 소재·장비 국산화를 추진하는 가운데, 메모리 반도체용 초고순도 스퍼터링 타깃 소재를 공급하는 강풍전자의 사업 경쟁력도 주목 받고 있다.
2025년 연례보고서에 다르면 TSMC, SMIC, SK하이닉스, UMC 등을 자사의 주요 글로벌 반도체 고객이자 스퍼터링 타깃 소재 공급업체로 명시했지만, YMTC는 별도로 언급하지 않았다. 주요 고객사 상위 5곳의 명칭과 매출액 역시 순위와 금액만 공개하고 고객사 실명은 익명 처리했다.
강풍전자는 투자자 질의응답에서도 초고순도 금속 스퍼터링 타깃 소재가 메모리 반도체 제조의 핵심 소재이며, 국내외 주요 반도체 제조업체를 고객사로 확보하고 있다고 밝혔다. 다만 YMTC를 포함한 개별 고객사와의 구체적인 거래 관계 및 공급 규모는 영업기밀을 이유로 공개하지 않았다.
그렇다고 강풍전자의 메모리 반도체 공급망 내 입지가 제한적인 것은 아니다. AI 연산 수요 확대와 메모리 반도체 생산능력 확충, 고도화된 제조 공정에 따른 고성능 타깃 소재 수요가 증가하는 가운데, YMTC 공급망으로의 진입 가능성도 기대해볼 수 있다.
향후 YMTC의 공급망 국산화 확대 과정에서 강풍전자의 실제 공급 여부와 제품 채택 범위가 확인될 지가 주요 관전 포인트다.
pxx17@newspim.com