AI 핵심 요약
beta- 신한투자증권 연구원들은 17일 국고채 금리 급등에도 신용스프레드가 축소됐다고 분석했다
- 은행채·여전채의 상대적 투자 매력과 기관 매수세가 신용채권 강세를 이끌었다
- 연말 발행 감소와 은행채 순상환으로 신용스프레드 확대 압력은 제한될 전망이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
은행채·여전채 투자수요 견조, 연말 스프레드 확대 압력 제한
[서울=뉴스핌] 박가연 기자 = 미국의 물가 상승과 추가 긴축 우려로 국고채 금리가 급등했지만 은행채와 여신전문금융회사채(여전채) 등의 신용스프레드는 오히려 축소됐다. 신용채권의 투자 매력이 높아지고 매수세가 이어지면서 연말에도 스프레드 확대 압력은 제한될 것으로 전망됐다.
차주희·김상인 신한투자증권 연구원이 17일 내놓은 보고서에 따르면 지난주 국고채 3년물 금리는 3.750%로 전주 대비 13.5bp(1bp=0.01%포인트) 상승했다. 10년물 금리도 14.2bp 오른 3.997%를 기록했다.
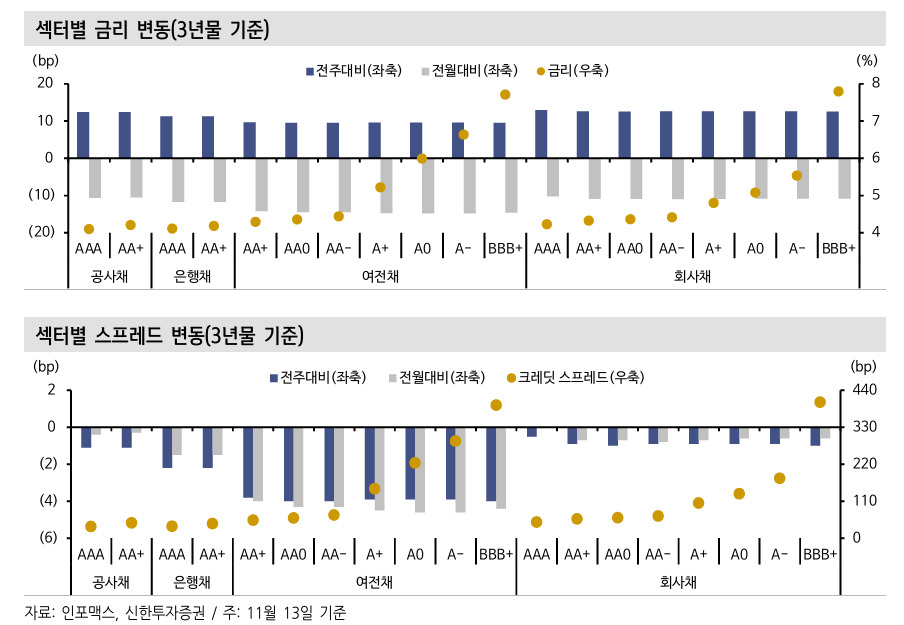
국고채 금리 상승은 미국의 10월 소비자물가지수(CPI)가 시장 예상치를 웃돌면서 연방준비제도(Fed·연준)의 추가 긴축 우려가 커진 영향이다. 연준 인사들의 0.5%포인트 금리 인상 가능성 언급으로 미국 국채금리가 급등한 데다 외국인의 국채선물 순매도까지 겹치며 국내 금리 상승폭이 확대됐다.
반면 신용채권 시장에서는 국고채 금리 급등에도 신용스프레드가 전반적으로 축소됐다. 신용스프레드는 국고채 등 기준 채권과 신용채권 간 금리 차이로, 스프레드가 좁혀지면 신용채권이 상대적으로 강세를 보였다는 의미다.
3년물 기준 AAA급 은행채 신용스프레드는 전주보다 2.2bp 축소된 36.3bp를 기록했다. AAA급 공사채도 1.1bp 줄어든 35.1bp로 집계됐다.
여전채는 축소폭이 더 컸다. AA-급 여전채 신용스프레드는 4.0bp 줄어든 69.5bp를 기록했고 A+급 여전채도 3.9bp 축소된 147.5bp를 나타냈다. AA-급 회사채는 0.9bp 줄어든 66.7bp였다.
차 연구원과 김 연구원은 "최근 낮아진 국고채 금리 대비 크레딧물의 상대 매력이 높아지면서 견조한 캐리 수요가 발현된 것으로 판단한다"고 설명했다. 상대적으로 높은 이자수익을 확보하려는 투자수요가 신용스프레드 축소를 뒷받침했다는 의미다.
은행채 공급 부담이 완화된 점도 영향을 미쳤다. 지난주 은행채 발행액은 7조2200억원, 만기 도래액은 8조9500억원으로 1조7300억원 순상환을 기록했다. 특히 특수은행채를 중심으로 만기 물량이 발행액을 웃돌면서 시장에 공급되는 채권 규모가 줄었다.
기관투자자의 매수세도 이어졌다. 지난주 크레딧채권 거래량은 55조2000억원으로 전주(58조9000억원)보다 감소했지만 3주 연속 55조원을 웃돌았다.
자산운용사는 은행채를 약 3조4000억원, 여전채를 약 1조7000억원 순매수했다. 은행과 보험사 등 다른 기관투자자들도 매수에 나서면서 금리 상승에도 신용채권 수요가 유지됐다.
자금시장에서도 채권 투자 여력이 확대되는 흐름이 나타났다. 머니마켓펀드(MMF) 잔액은 이달 들어 이전 최고 수준을 넘어섰고 채권형 펀드도 증시 조정과 맞물려 완만한 증가세를 이어갔다.
여기에 회사채 발행시장이 연말 계절적 비수기에 접어들면서 공급 부담도 줄어들고 있다. 지난주 회사채 수요예측이 없었던 데 이어 이번 주에도 예정된 수요예측이 없는 것으로 집계됐다. 기업들의 분기 실적 공시와 기관투자자의 연말 북클로징이 맞물리면서 발행이 감소하는 시기다.
차 연구원과 김 연구원은 "그간 물량 부담이 높았던 은행채가 특은채 중심 순상환 전환해 공급 부담이 완화됐다"며 "연말 계절적 약세 우려에도 수급 상황이 견조하게 뒷받침되면서 신용 스프레드 약세 압력은 제한될 전망"이라고 내다봤다.
eoyn2@newspim.com