AI 핵심 요약
beta- 주요 카드사들이 13일 쇼핑·스포츠 제휴카드 경쟁을 확대했다
- 제휴사 충성 고객을 확보해 모집 비용과 마케팅 부담을 줄였다
- 높은 혜택 비용은 제휴사와 분담하지만 이용 저조는 과제로 남았다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
무신사·배구·당구까지 제휴 확대, 혜택 비용 분담해 수익성 확보
[서울=뉴스핌] 이윤애 기자 = 카드사들이 쇼핑 플랫폼부터 스포츠 구단·연맹까지 제휴카드를 잇달아 출시하며 고객 확보 경쟁에 나섰다.
제휴사가 보유한 충성 고객층을 활용하면 신규 회원 모집 비용을 줄이면서 카드 이용이 활발한 고객을 확보할 수 있기 때문이다. 높은 할인·적립 혜택에 따른 비용은 제휴사와 분담하는 방식으로 수익성을 확보한다는 전략이다.
13일 카드업계에 따르면 신한·현대·KB국민·삼성·우리·하나카드 등 주요 카드사들이 쇼핑 플랫폼과 스포츠 팬덤을 겨냥한 제휴카드 경쟁을 확대하고 있다. 특히 쇼핑 플랫폼을 중심으로 상업자표시신용카드(PLCC) 경쟁이 활발하다. PLCC는 카드사가 특정 기업과 손잡고 해당 브랜드 고객에게 특화된 혜택을 제공하는 제휴카드의 일종이다. 최근에는 플랫폼 멤버십과 적립 혜택을 결합하고 일상생활 결제까지 영역을 넓히고 있다.
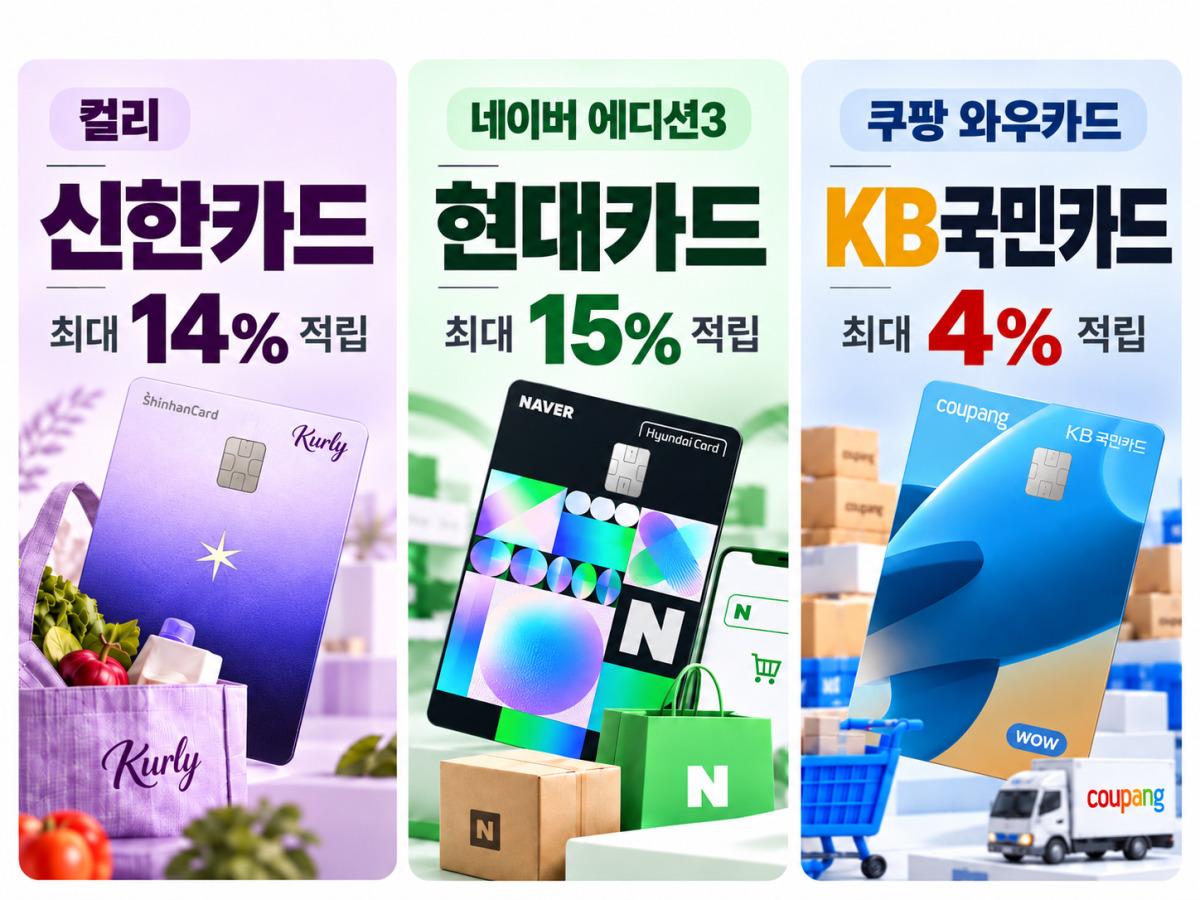
신한카드는 지난 7일 컬리와 손잡고 두 번째 PLCC인 '컬리 신한카드'를 출시했다. 2023년 첫 제휴에 이어 멤버십과 적립 혜택을 강화한 상품으로, 컬리 이용 시 카드 적립 7%와 컬리멤버스 혜택을 합쳐 최대 14%를 적립할 수 있다. 전월 실적 40만원 이상이면 컬리멤버스 구독료를 전액 할인해주며 백화점·커피숍·병원 등 일상 소비 영역에서도 최대 3%를 적립해준다.
현대카드는 지난 8월 '네이버 현대카드 에디션3'를 출시했다. 네이버플러스 스토어에서 기본 5%를 적립하고 내년 7월까지 더블 적립 프로모션과 멤버십 혜택을 더하면 최대 15%까지 적립할 수 있다. 2021년 첫 출시된 네이버 현대카드는 누적 발급량 120만장을 넘어섰으며 월평균 이용건수는 26건에 달한다. 카드와 네이버플러스 멤버십을 함께 이용하는 고객의 월평균 구매금액은 멤버십만 이용하는 고객보다 1.4배 높아 제휴카드의 고객 유지 효과를 보여준다.
KB국민카드도 쿠팡과 제휴한 '쿠팡 와우카드'의 적립 혜택을 강화하며 맞서고 있다. 2023년 10월 출시된 이 카드는 추가 적립 프로모션을 통해 쿠팡·쿠팡이츠·쿠팡플레이 이용금액의 최대 4%를 쿠팡캐시로 적립해준다. 지난해 9월 기준 누적 발급량은 200만장을 돌파했다. 편의점에서도 최대 2.4%를 적립할 수 있으며 추가 적립 혜택은 이달 말까지 적용된다.
패션 플랫폼에서도 제휴카드 경쟁이 벌어지고 있다. 삼성카드는 무신사와 손잡고 기존 현대카드가 제공하던 최대 5%보다 높은 10% 적립 혜택을 내세웠다. 무신사 외 일반 가맹점에서도 1%를 적립해줘 플랫폼 이용 고객의 일상 결제까지 확보한다는 전략이다.
제휴카드 경쟁은 쇼핑을 넘어 스포츠 팬덤으로도 확산하고 있다. 우리카드는 한국배구연맹(KOVO)과 함께 프로배구 팬을 위한 '카드의정석2 SPIKE'를 출시했다. 프로배구 경기 입장권 구매 시 신용카드는 최대 50%, 체크카드는 최대 30% 할인해주며 음식점과 교통, 편의점 등에서도 혜택을 제공한다.
하나카드도 당구 팬을 겨냥한 제휴카드를 선보였다. 당구장 이용금액의 최대 50%를 캐시백하고 생활 업종에서도 5% 캐시백 혜택을 제공한다. 특정 스포츠에 대한 팬들의 관심을 카드 발급으로 연결하고 일상 소비에서도 해당 카드를 사용하도록 유도하는 방식이다.
카드사들이 제휴카드에 공을 들이는 배경에는 수익성 압박이 자리 잡고 있다. 가맹점 수수료 수익 확대가 제한적인 데다 조달비용과 마케팅비 부담도 이어지면서 불특정 다수를 대상으로 신규 회원을 모집하는 방식보다 효율적인 고객 확보 수단이 필요해졌기 때문이다.
특히 PLCC는 특정 브랜드를 자주 이용하는 고객이 자발적으로 카드를 발급받는 경우가 많아 일반 카드보다 모집 비용을 줄일 여지가 있다. 카드사 입장에서는 제휴사의 충성 고객을 자사 회원으로 확보할 수 있고, 제휴사도 카드 혜택을 통해 고객의 재구매를 유도할 수 있다.
다만 PLCC는 일반 카드보다 할인·적립 혜택이 강한 만큼 비용 부담도 크다. 카드사가 적립률 10~15%를 모두 부담할 경우 수익성을 확보하기 어렵지만, 제휴사와 사전에 비용 분담 구조를 정해 수익을 낼 수 있도록 상품을 설계한다는 설명이다. 카드 발급 이후 이용이 저조하거나 제휴처에만 결제가 집중될 경우 수익성 확보에 한계가 있다는 점도 과제로 꼽힌다.
카드업계 관계자는 "PLCC는 일반 카드보다 혜택 비용이 높지만 제휴사의 충성 고객이 자발적으로 가입하기 때문에 모집 비용을 줄이고 카드 이용이 활발한 고객을 확보할 수 있다는 장점이 있다"며 "높은 적립률을 카드사가 전부 부담하는 것은 아니며, 제휴사와 사전에 비용 분담 비율을 정해 수익을 낼 수 있는 구조로 상품을 설계한다"고 말했다.
yunyun@newspim.com